

เผยแพร่เมื่อ 5 พ.ย. 2569
พีระมิดการเงิน คืออะไร ? รู้จักการวางแผนการเงิน 5 ชั้น ฉบับเข้าใจง่าย
Highlight
การวางแผนการเงินไม่ได้หมายถึงการนำเงินไปลงทุนเพื่อหวังผลตอบแทนสูงที่สุดเสมอไป เพราะก่อนจะไปถึงขั้นนั้น สิ่งสำคัญคือการสร้างพื้นฐานทางการเงินให้แข็งแรงเสียก่อน แนวคิด “พีระมิดการเงิน” จึงเข้ามาช่วยให้เราเห็นว่าเรื่องไหนควรจัดการก่อนและเรื่องไหนสามารถต่อยอดได้ในภายหลัง โดยเริ่มจากฐานที่สำคัญที่สุดแล้วค่อย ๆ ขยับขึ้นไปสู่ยอด สำหรับบทความนี้จะแบ่งเป็น 5 ชั้น เพื่อให้มือใหม่เห็นภาพและนำไปปรับใช้ได้ง่าย
พีระมิดทางการเงิน (Financial Pyramid) คืออะไร ?
พีระมิดทางการเงิน (Financial Pyramid) หรือที่เรียกกันว่า สามเหลี่ยมทางการเงิน คือแนวคิดที่ใช้เปรียบเทียบการวางแผนการเงินกับรูปทรงพีระมิด โดยจัดลำดับความสำคัญจาก "ฐาน" ซึ่งเป็นเรื่องที่ควรจัดการก่อน ไปจนถึง "ยอด" ซึ่งเป็นเรื่องของการต่อยอดและส่งต่อความมั่งคั่งซึ่งสามารถทำต่อได้เมื่อพื้นฐานพร้อม โดยแบ่งออกเป็น 5 ขั้นหลัก ๆ
พีระมิดทางการเงินกับสามเหลี่ยมทางการเงินต่างกันไหม ?
โดยทั่วไป ทั้งสองคำใช้สื่อถึงแนวคิดเดียวกัน คือ การวางแผนการเงินจากฐานรากไปสู่การสร้างความมั่งคั่งในขั้นสูงขึ้น ใช้รูปทรงสามเหลี่ยมหรือพีระมิดมาเปรียบเทียบโดยไม่มีรูปแบบการแบ่งชั้นที่ตายตัว แต่ละแหล่งอาจมีจำนวนชั้นที่แตกต่างกัน แต่มีหลักสำคัญคือ เริ่มจากสิ่งที่จำเป็นต่อความมั่นคงทางการเงินก่อน แล้วจึงค่อยเพิ่มระดับความเสี่ยงเพื่อสร้างความมั่งคั่ง ไม่ใช่รีบลงทุนเพียงเพราะต้องการผลตอบแทนสูง
ทำไมต้องเริ่มจากฐาน ? ข้อผิดพลาดที่มือใหม่ชอบพลาด
การสร้างพีระมิดการเงิน หรือ ปิรามิดทางการเงิน เปรียบได้กับการสร้างบ้าน หากฐานยังไม่แข็งแรง การรีบต่อยอดไปยังชั้นบนก็อาจทำให้แผนการเงินรับมือกับเหตุการณ์ไม่คาดคิดได้ยาก แนวคิดนี้จึงให้ความสำคัญกับการจัดการเรื่องพื้นฐาน เช่น กระแสเงินสด หนี้สิน เงินสำรอง และการบริหารความเสี่ยง แล้วจึงขยับไปสู่การออมและการลงทุนในระดับที่สูงขึ้น
เรื่องอะไรบ้างที่มือใหม่มักพลาดในการวางแผนการเงิน ?
1. รีบลงทุนทั้งที่ยังไม่รู้กระแสเงินสดของตัวเอง
ก่อนคิดว่าจะลงทุนอะไร ควรรู้ก่อนว่าแต่ละเดือนมีรายรับเท่าไร มีค่าใช้จ่ายและภาระหนี้เท่าไร และเหลือเงินสำหรับออมและลงทุนจริง ๆ เท่าไร หากยังตอบคำถามเหล่านี้ไม่ได้ การเริ่มจากการจัดระบบรายรับรายจ่ายจะช่วยให้เห็นภาพการเงินของตัวเองชัดขึ้น
2. มีเงินลงทุน แต่ไม่มีเงินสำรองฉุกเฉิน
การมีเงินลงทุนไม่ได้หมายความว่าจะสามารถนำออกมาใช้ได้ทันทีโดยไม่มีต้นทุน เพราะสินทรัพย์แต่ละประเภทมีสภาพคล่องและความผันผวนแตกต่างกัน ดังนั้นเงินสำหรับเหตุฉุกเฉินควรแยกออกจากเงินที่ตั้งใจลงทุนระยะยาว
3. มองข้ามหนี้ที่มีต้นทุนสูง
การนำเงินไปลงทุนโดยยังมีหนี้ที่มีอัตราดอกเบี้ยสูงอาจทำให้ต้องแบกรับต้นทุนทางการเงินไปพร้อมกัน จึงควรสำรวจหนี้ทั้งหมดและจัดลำดับความสำคัญก่อน โดยเฉพาะหนี้ที่มีต้นทุนสูงหรือเป็นภาระที่กระทบกระแสเงินสดในแต่ละเดือน
4. เลือกการลงทุนจากผลตอบแทนเพียงอย่างเดียว
ผลตอบแทนที่คาดหวังสูงมักมาพร้อมกับความเสี่ยงที่ต้องพิจารณา การเลือกสินทรัพย์จึงควรดูทั้งเป้าหมาย ระยะเวลาที่ต้องใช้เงิน ความสามารถในการรับความเสี่ยง สภาพคล่อง และการกระจายการลงทุน ไม่ใช่ดูเฉพาะผลตอบแทน
5. คิดว่าทุกคนต้องทำตามแนวพีระมิดเหมือนกัน
พีระมิดการเงินเป็นเพียงแนวคิดไม่ใช่สูตรสำเร็จที่ทุกคนต้องทำตามเหมือนกันทั้งหมด แต่เป็นกรอบความคิดที่ช่วยจัดลำดับความสำคัญทางการเงิน คนที่มีรายได้ประจำอาจมีความมั่นคงทางรายได้แตกต่างจากผู้ประกอบอาชีพอิสระ ขณะที่คนมีครอบครัวอาจมีภาระและเป้าหมายแตกต่างจากคนโสด
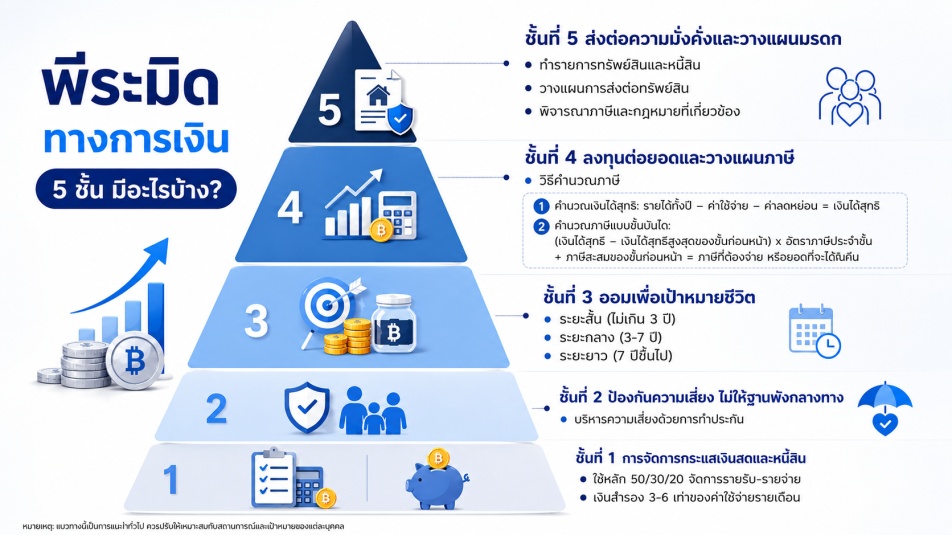
พีระมิดทางการเงิน 5 ชั้น มีอะไรบ้าง ?
มาทำความรู้จักพีระมิดทางการเงิน 5 ขั้นคืออะไร มีความสำคัญยังไงบ้าง
ชั้นที่ 1 (ฐาน) การจัดการกระแสเงินสดและหนี้สิน
ฐานของพีระมิดทางการเงิน คือ การจัดการเงินในชีวิตประจำวันให้มีความมั่นคง เริ่มจากสำรวจรายได้ ค่าใช้จ่าย และภาระหนี้สินในแต่ละเดือน เพื่อให้เห็นภาพว่าเงินเข้ามาเท่าไร ใช้จ่ายไปกับอะไร และหลังจากหักค่าใช้จ่ายกับหนี้แล้ว เหลือเงินสำหรับออมหรือลงทุนมากน้อยเพียงใด สำหรับมือใหม่ อาจใช้หลัก 50/30/20 เป็นแนวทางเบื้องต้นไปปรับใช้กัน ได้แก่
-
50% (Needs) สำหรับค่าใช้จ่ายจำเป็น
-
30% (Wants) สำหรับค่าใช้จ่ายเพื่อความสุขส่วนตัว
-
20% (Savings) สำหรับการเก็บออมและการลงทุน
หมายเหตุ: สัดส่วน 50/30/20 เป็นเพียงแนวทางเบื้องต้น สามารถปรับให้เหมาะกับรายได้ ค่าใช้จ่าย หนี้สิน และเป้าหมายทางการเงินของแต่ละคนได้
นอกจากการบริหารกระแสเงินสดแล้ว ควรสำรวจหนี้สินทั้งหมดที่มีอยู่ เช่น ยอดหนี้ อัตราดอกเบี้ย และค่างวดในแต่ละเดือนโดยทั่วไป ควรระวังไม่ให้ภาระหนี้อยู่ในระดับที่สูงเกิน 40% ของความสามารถในการชำระ เพราะภาระหนี้ที่มากเกินไปอาจทำให้เหลือเงินสำหรับออมและลงทุนลดลง การจัดการหนี้จึงเป็นส่วนสำคัญของการสร้างฐานทางการเงินให้แข็งแรง
เงินสำรองฉุกเฉินถือเป็นส่วนหนึ่งของฐานทางการเงิน เพราะช่วยรองรับเหตุการณ์ที่ไม่ได้อยู่ในแผน เช่น รายได้หยุดชะงักหรือมีค่าใช้จ่ายจำเป็นกะทันหัน แนะนำให้มีเงินออมเผื่อฉุกเฉินประมาณ 3–6 เท่าของรายจ่ายจำเป็นและภาระผ่อนหนี้ต่อเดือน
ตัวอย่างเช่น หากมีรายจ่ายค่าบ้านเดือนละ 12,000 บาท เป้าหมายเงินสำรองฉุกเฉินเบื้องต้นจะอยู่ที่ประมาณ 36,000–72,000 บาท ทั้งนี้ ควรพิจารณาจากรายได้ ภาระครอบครัว และระยะเวลาที่คาดว่าจะต้องใช้เงินสำรองหากเกิดเหตุฉุกเฉิน
ดังนั้น เป้าหมายของชั้นนี้ไม่ใช่การงดใช้เงินทั้งหมด แต่คือการทำให้การเงินมั่นคง สามารถบริหารรายรับรายจ่ายและภาระหนี้สินได้อย่างเป็นระบบ
ที่มา: ธนาคารแห่งประเทศไทย
ชั้นที่ 2 ป้องกันความเสี่ยง ไม่ให้ฐานพังกลางทาง
แม้จะบริหารรายรับรายจ่ายและหนี้สินได้ดี แต่ชีวิตยังมีเหตุการณ์ที่คาดการณ์ไม่ได้ เช่น เจ็บป่วย เกิดอุบัติเหตุ เหตุการณ์เหล่านี้อาจทำให้มีค่าใช้จ่ายก้อนใหญ่หรือทำให้รายได้ลดลง และกระทบแผนการเงินที่วางไว้
ชั้นที่ 2 ของพีระมิดทางการเงินจึงเน้นเรื่อง การบริหารความเสี่ยง เพื่อป้องกันไม่ให้เหตุการณ์ไม่คาดคิดกระทบฐานะทางการเงินจนต้องนำเงินออม เงินสำรองฉุกเฉิน หรือเงินลงทุนออกมาใช้
ความเสี่ยงที่ควรประเมินมีอะไรบ้าง ?
-
ความเสี่ยงด้านสุขภาพและอุบัติเหตุ
-
ความเสี่ยงจากการสูญเสียรายได้
-
ความเสี่ยงจากการเสียชีวิต
-
ความเสี่ยงจากทรัพย์สินเสียหาย
บริหารความเสี่ยงด้วยการทำประกัน
การทำประกัน วิธีนี้จะช่วยรักษาความมั่นคงทางการเงินและบริหารความเสี่ยงทางการเงินให้เหมาะสม จึงค่อยขยับไปสู่การออมเพื่อเป้าหมายและการลงทุนในชั้นถัดไป ประกันที่อาจนำมาพิจารณา ได้แก่ ประกันสุขภาพ ประกันชีวิต ประกันอุบัติเหตุ ประกันรถยนต์ ประกันทรัพย์สิน
ทั้งนี้ ไม่ได้แปลว่าทุกคนต้องมีประกันครบทุกประเภท หลักง่าย ๆ ในการตัดสินใจ คือ ให้ดูว่าถ้าเกิดความเสี่ยงเงินสำรองที่มีอยู่รับไหวหรือไม่ ถ้าเป็นค่าใช้จ่ายที่จ่ายเองได้โดยไม่กระทบแผนการเงิน ก็อาจยังไม่จำเป็นต้องซื้อประกันเพิ่ม แต่ถ้าเป็นความเสียหายก้อนใหญ่ที่อาจทำให้เงินสำรองหมดเกลี้ยงหรือทำให้เป้าหมายอื่นสะดุด การใช้ประกันช่วยโอนความเสี่ยงออกไป ก็เป็นทางเลือกที่คุ้มค่ากว่าการแบกไว้เอง
นอกจากนี้ ควรอ่านรายละเอียด ความคุ้มครอง ข้อยกเว้น จำนวนเงินเอาประกัน ระยะเวลาคุ้มครอง และเงื่อนไขการเคลม ก่อนตัดสินใจ เพราะแต่ละกรมธรรม์มีรายละเอียดแตกต่างกัน
ชั้นที่ 3 ออมเพื่อเป้าหมายชีวิต
เมื่อจัดการกระแสเงินสด หนี้สิน และความเสี่ยงพื้นฐานแล้ว ขั้นต่อมาคือการวางแผน ออมเงินให้สอดคล้องกับเป้าหมายชีวิต เพราะแต่ละคนมีเป้าหมายและระยะเวลาที่ต้องใช้เงินแตกต่างกัน เช่น ซื้อบ้าน ซื้อรถ แต่งงาน เรียนต่อ ท่องเที่ยว หรือเตรียมเงินไว้ใช้หลังเกษียณ เพื่อให้เห็นภาพง่ายขึ้น อาจแบ่งเป้าหมายตามระยะเวลาที่ต้องใช้เงินได้ ดังนี้
-
ระยะสั้น (ไม่เกิน 3 ปี)
เช่น ค่าเรียน ท่องเที่ยวต่างประเทศ เป้าหมายระยะสั้นควรให้ความสำคัญกับสภาพคล่องและการรักษาเงินต้น ได้แก่ เงินฝาก บัญชีเงินฝากประจำ หรือกองทุนรวมตลาดเงิน เป็นต้น
-
ระยะกลาง (3-7 ปี)
เช่น เงินสำหรับแต่งงาน หรือเตรียมเงินดาวน์บ้าน เป้าหมายประเภทนี้อาจเลือกการลงทุนที่มีโอกาสสร้างผลตอบแทนเพิ่มขึ้นตามระดับความเสี่ยงที่รับได้ ได้แก่ กองทุนรวมตราสารหนี้ หรือกองทุนรวมผสม
-
ระยะยาว (7 ปีขึ้นไป)
เช่น เป้าหมายเกษียณ หรือการสร้างความมั่งคั่งในระยะยาวเมื่อมีระยะเวลามากขึ้น สำหรับการลงทุนระยะยาวอาจพิจารณารูปแบบของการสะสมทรัพย์ ได้แก่ ประกันบำนาญ RMF หุ้นปันผลอสังหาริมทรัพย์ หรือทองคำ
ที่มา: The Momentum
ชั้นที่ 4 ลงทุนต่อยอดและวางแผนภาษี
เมื่อมีพื้นฐานทางการเงินที่เหมาะสม ทั้งการจัดการกระแสเงินสด หนี้สิน เงินสำรองฉุกเฉิน และการบริหารความเสี่ยงแล้ว จึงค่อยขยับมาสู่การลงทุนเพื่อสร้างความมั่งคั่งในระยะยาว
การลงทุนต่อยอด
ควรเลือกการลงทุนให้สอดคล้องกับเป้าหมายและระยะเวลาที่ต้องใช้เงิน ก่อนตัดสินใจลงทุน ควรพิจารณาปัจจัยสำคัญ ได้แก่
-
เป้าหมายการลงทุน ต้องการลงทุนเพื่ออะไร เช่น ซื้อบ้าน เกษียณ หรือสร้างความมั่งคั่ง
-
ระยะเวลาลงทุน ต้องใช้เงินเมื่อไร เพราะเป้าหมายแต่ละช่วงเวลาสามารถรับความผันผวนได้แตกต่างกัน
-
ความสามารถในการรับความเสี่ยง พิจารณาว่าหากมูลค่าเงินลงทุนลดลง สามารถรับผลขาดทุนได้มากน้อยเพียงใด
-
สภาพคล่องที่ต้องการ เงินก้อนนี้จำเป็นต้องนำออกมาใช้ในระยะสั้นหรือไม่
-
ความรู้และความเข้าใจในสินทรัพย์ ควรลงทุนในสิ่งที่เข้าใจลักษณะความเสี่ยงและผลตอบแทน
-
การกระจายการลงทุน ไม่ควรลงทุนเงินทั้งหมดไว้ในสินทรัพย์หรือการลงทุนเพียงประเภทเดียวโดยไม่พิจารณาความเสี่ยง
การลงทุนแต่ละประเภทมีความเสี่ยงและโอกาสได้รับผลตอบแทนแตกต่างกัน การเลือกลงทุนควรพิจารณาควบคู่กันทั้งเป้าหมาย ระยะเวลา และระดับความเสี่ยงที่ยอมรับได้
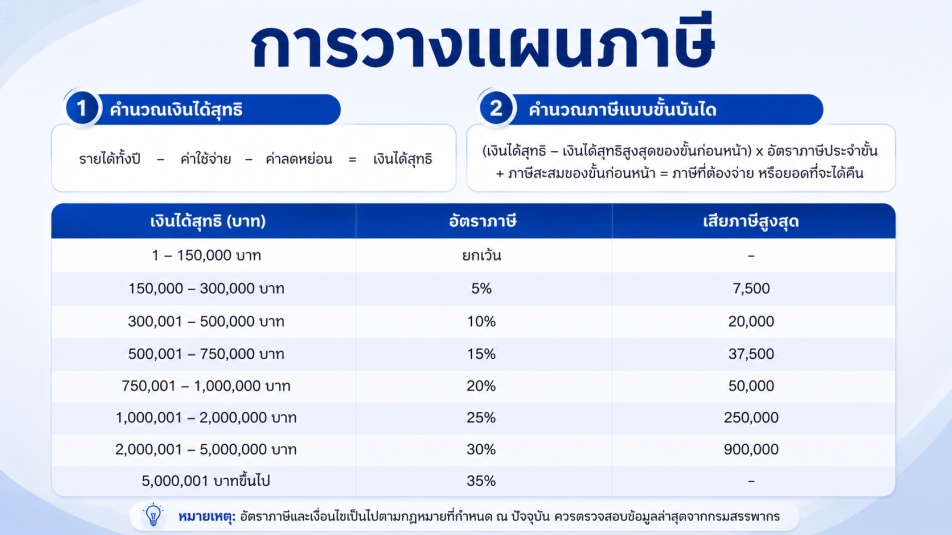
การวางแผนภาษี
เมื่อรายได้และทรัพย์สินเพิ่มขึ้น การวางแผนภาษีก็เป็นส่วนหนึ่งของพีระมิดทางการเงิน โดยมีเป้าหมายเพื่อบริหารภาระภาษีอย่างถูกต้อง และใช้สิทธิประโยชน์ทางภาษีที่กฎหมายกำหนดอย่างเหมาะสม วิธีคำนวณภาษี มีดังนี้
-
คำนวณเงินได้สุทธิ: รายได้ทั้งปี – ค่าใช้จ่าย – ค่าลดหย่อน = เงินได้สุทธิ
-
คำนวณภาษีแบบขั้นบันได: (เงินได้สุทธิ – เงินได้สุทธิสูงสุดของขั้นก่อนหน้า) x อัตราภาษีประจำขั้น + ภาษีสะสมของขั้นก่อนหน้า = ภาษีที่ต้องจ่าย หรือยอดที่จะได้คืน
ชั้นที่ 5 ส่งต่อความมั่งคั่งและวางแผนมรดก
เมื่อสามารถสะสมทรัพย์สินได้มากขึ้น การวางแผนการเงินไม่ได้จบเพียงการสร้างความมั่งคั่ง แต่ควรคิดต่อว่า จะบริหารและส่งต่อทรัพย์สินเหล่านั้นอย่างไร เพื่อให้เป็นไปตามความตั้งใจและลดปัญหาที่อาจเกิดขึ้นกับคนข้างหลัง
การวางแผนมรดกสามารถเริ่มต้นจาก 3 เรื่องสำคัญ ได้แก่
-
ทำรายการทรัพย์สินและหนี้สิน รวบรวมข้อมูลให้ชัดเจนว่ามีทรัพย์สินและภาระหนี้อะไรบ้าง เช่น เงินฝาก เงินลงทุน อสังหาริมทรัพย์ รถยนต์ ประกันชีวิต รวมถึงหนี้สินที่ยังค้างอยู่
-
วางแผนการส่งต่อทรัพย์สิน พิจารณาว่าต้องการส่งต่อทรัพย์สินให้ใคร และควรใช้เครื่องมือใดในการวางแผน เช่น การทำพินัยกรรม หรือการกำหนดผู้รับผลประโยชน์ตามเงื่อนไขของผลิตภัณฑ์ทางการเงิน
-
พิจารณาภาษีและกฎหมายที่เกี่ยวข้อง โดยเฉพาะผู้ที่มีทรัพย์สินจำนวนมากหรือมีทรัพย์สินหลายประเภท ควรตรวจสอบหลักเกณฑ์ด้านมรดกและภาษีที่เกี่ยวข้อง และอาจปรึกษาผู้เชี่ยวชาญด้านกฎหมายหรือภาษี
สำหรับผู้ที่มีทรัพย์สินหลายประเภทหรือมีมูลค่าสูง การวางแผนล่วงหน้าจะช่วยให้การส่งต่อทรัพย์สินเป็นไปตามความตั้งใจมากขึ้น
ที่มา: Finnomena
คุณอยู่ชั้นไหนของพีระมิด ? เช็กลิสต์ประเมินตัวเอง
ลองตอบคำถามต่อไปนี้เพื่อดูว่า ตอนนี้คุณมีพื้นฐานทางการเงินในแต่ละชั้นมากน้อยแค่ไหน
ชั้นที่ 1: ฐานการเงิน
-
รู้รายรับและรายจ่ายต่อเดือนของตัวเองหรือไม่ ?
-
มีเงินเหลือหลังหักค่าใช้จ่ายและหนี้หรือไม่ ?
-
รู้หรือไม่ว่าตัวเองมีหนี้ทั้งหมดเท่าไร ?
-
มีเงินสำรองฉุกเฉินหรือยัง ?
หากตอบ “ไม่ได้หลายข้อ” ควรกลับมาจัดการกระแสเงินสด หนี้สิน และสร้างเงินสำรองก่อนขยับไปสู่เป้าหมายที่สูงขึ้น
ชั้นที่ 2: การป้องกันความเสี่ยง
-
หากเจ็บป่วย จะมีเงินรับมือค่าใช้จ่ายหรือไม่ ?
-
หากเกิดเหตุไม่คาดคิด คนในครอบครัวจะได้รับผลกระทบทางการเงินมากแค่ไหน ?
-
มีความคุ้มครองที่เหมาะกับความเสี่ยงของตัวเองหรือยัง ?
หากตอบ “ไม่ได้หลายข้อ” ควรประเมินความเสี่ยงสำคัญในชีวิตและพิจารณาวิธีรับมือที่เหมาะสม ก่อนนำเงินก้อนใหญ่ไปลงทุน
ชั้นที่ 3: เป้าหมายชีวิต
-
มีเป้าหมายทางการเงินที่ชัดเจนหรือไม่ ?
-
รู้หรือไม่ว่าต้องใช้เงินเท่าไร ?
-
รู้หรือไม่ว่าต้องใช้เงินเมื่อไร ?
หากตอบ “ไม่ได้หลายข้อ” ลองกำหนดเป้าหมายให้ชัดทั้งจำนวนเงินและระยะเวลาที่ต้องใช้ เพื่อเลือกวิธีออมและลงทุนให้เหมาะสม
ชั้นที่ 4: การลงทุนและภาษี
-
มีเงินที่ไม่จำเป็นต้องใช้ในระยะสั้นหรือไม่ ?
-
เข้าใจความเสี่ยงของสินทรัพย์ที่ลงทุนหรือไม่ ?
-
พอร์ตมีการกระจายความเสี่ยงหรือไม่ ?
-
ลงทุนสอดคล้องกับระยะเวลาของเป้าหมายหรือไม่ ?
-
เคยวางแผนภาษีควบคู่ไปกับการออมและการลงทุนหรือไม่ ?
หากตอบ “ไม่ได้หลายข้อ” ควรทำความเข้าใจการลงทุนและระดับความเสี่ยงของตัวเองให้มากขึ้น รวมถึงตรวจสอบสิทธิประโยชน์ทางภาษีตามกฎหมาย เพื่อบริหารเงินและภาระภาษีได้อย่างมีประสิทธิภาพ
ชั้นที่ 5: การส่งต่อ
-
รู้หรือไม่ว่าทรัพย์สินทั้งหมดมีอะไรบ้าง ?
-
มีการวางแผนผู้รับทรัพย์สินหรือยัง ?
-
มีพินัยกรรมหรือแผนส่งต่อทรัพย์สินหรือไม่ ?
หากตอบ “ไม่ได้หลายข้อ” ควรรวบรวมข้อมูลทรัพย์สินและพิจารณาวางแผนการส่งต่อให้เหมาะกับสถานการณ์ของครอบครัว
พีระมิดการเงินไม่ได้หมายความว่าเราต้องจัดการทุกอย่างในแต่ละขั้นให้เรียบร้อยก่อน จึงจะไปสู่ขั้นถัดไป แต่เป็นเหมือนเช็กลิสต์ที่ช่วยให้รู้ว่า ตอนนี้ควรจัดการเรื่องไหนก่อน
หากพื้นฐานการเงินยังไม่แข็งแรง เช่น รายรับรายจ่ายยังไม่ลงตัว มีหนี้สิน หรือยังไม่มีเงินสำรองฉุกเฉิน ก็ควรให้ความสำคัญกับการจัดการเรื่องเหล่านี้ก่อน แต่หากการเงินมีความมั่นคงแล้ว ก็สามารถขยับมาให้ความสำคัญกับการสร้างความมั่งคั่ง การลงทุน และการวางแผนส่งต่อทรัพย์สินได้มากขึ้น
เริ่มสร้างพีระมิดทางการเงินของตัวเองยังไงดี ?
หากไม่รู้ว่าจะเริ่มจากตรงไหน ลองใช้ 6 ขั้นตอนนี้
1. สำรวจสถานะการเงินปัจจุบัน รวบรวมรายได้ ค่าใช้จ่าย หนี้สิน เงินออม และทรัพย์สินทั้งหมด เพื่อให้เห็นภาพว่าปัจจุบันมีฐานะทางการเงินอย่างไร
2. แยก "จำเป็น" กับ "อยากได้" การรู้ว่ารายจ่ายใดจำเป็นและรายจ่ายใดลดได้ จะช่วยให้เห็นช่องว่างสำหรับการออมและการลงทุน
3. จัดการหนี้อย่างมีแผน เรียงลำดับหนี้ตามต้นทุนและความเร่งด่วน พร้อมกำหนดเงินสำหรับชำระหนี้ในแต่ละเดือน
4. สร้างเงินสำรองฉุกเฉิน กำหนดเป้าหมายเงินสำรองให้เหมาะกับความมั่นคงของรายได้และภาระของตัวเอง โดยแนวทาง 3 - 6 เท่าของค่าใช้จ่ายต่อเดือนเป็นหนึ่งในเกณฑ์ที่ใช้กันทั่วไป แต่ไม่ใช่ตัวเลขตายตัวสำหรับทุกคน
5. ตั้งเป้าหมายและเลือกการลงทุนให้เหมาะ แยกเงินตามเป้าหมายและระยะเวลา จากนั้นเลือกสินทรัพย์ที่สอดคล้องกับความเสี่ยงและสภาพคล่องที่ต้องการ ไม่ควรเลือกจากผลตอบแทนเพียงอย่างเดียว
6. ทบทวนแผนเป็นระยะ รายได้ หนี้สิน ครอบครัว และเป้าหมายชีวิตเปลี่ยนได้ ดังนั้นพีระมิดทางการเงินก็ควรปรับตามสถานการณ์ ไม่ใช่ทำครั้งเดียวแล้วจบ
พีระมิดทางการเงิน เป็นกรอบความคิดที่ช่วยจัดลำดับความสำคัญของการเงิน สิ่งสำคัญไม่ได้อยู่ที่การขึ้นไปถึงยอดให้เร็วที่สุด แต่อยู่ที่การทำให้แต่ละชั้นเหมาะสมกับฐานะและเป้าหมายของตัวเอง เพราะการลงทุนที่ดีไม่ได้วัดจากผลตอบแทนเพียงอย่างเดียว แต่ต้องพิจารณาความเสี่ยง ระยะเวลา สภาพคล่อง และเป้าหมายทางการเงินร่วมกันด้วย ปัจจัยเหล่านี้เองที่บอกได้ว่าเครื่องมือลงทุนแต่ละตัวเหมาะกับใคร ชั้นบนของพีระมิดจึงไม่ได้มีคำตอบเดียว บางคนไปทางหุ้น บางคนพักไว้ในกองทุนรวมหรือทองคำ ขึ้นอยู่กับว่ารับความผันผวนได้แค่ไหนและรอได้นานเท่าไหร่
อสังหาริมทรัพย์เป็นหนึ่งในทางเลือกของการลงทุน ด้วยคุณสมบัติของสินทรัพย์ที่จับต้องได้ และให้กระแสเงินสดจากค่าเช่าอย่างสม่ำเสมอ แลกมากับเงื่อนไขที่ต้องลงทุนก้อนใหญ่ การเปลี่ยนกลับเป็นเงินสดที่ทำได้ช้ากว่าสินทรัพย์ประเภทอื่นและผลตอบแทนที่ต้องอาศัยเวลาการลงทุนในอสังหาริมทรัพย์ จึงเหมาะกับผู้ที่วางแผนระยะยาวและมีสภาพคล่องส่วนอื่นรองรับไว้แล้ว นอกจากนี้ยังมีงานบริหารหลังการซื้อ ตั้งแต่หาผู้เช่า ตามเก็บค่าเช่าไปจนถึงดูแลซ่อมบำรุง
หากต้องการลงทุนและได้รับผลตอบแทนจากอสังหาริมทรัพย์แต่ไม่อยากรับบทเจ้าของห้องเต็มตัว JUZMATCH (จัซแมทช์) เข้ามาตอบโจทย์ช่องว่างนี้ด้วยการเชื่อมนักลงทุนเข้ากับอสังหาริมทรัพย์ในรูปแบบ "เช่าเพื่อซื้อ" (Rent to Own) พร้อมทางเลือกลงทุนทั้งแบบใช้เครดิตและใช้เงินสด โดยที่นักลงทุนไม่ต้องบริหารจัดการผู้เช่าด้วยตัวเอง ทาง JUZMATCH (จัซแมทช์) ช่วยดูแลบริหารจัดการให้ทั้งหมดตั้งแต่การคัดกรองผู้เช่าเพื่อซื้อที่มีความต้องการซื้อจริง จัดการเอกสารทางกฎหมาย พร้อมการันตีผลตอบแทนคงที่และการันตีซื้อทรัพย์คืนเมื่อครบสัญญา นักลงทุนจึงไม่ต้องกังวลเรื่องห้องว่างหรือปัญหาจุกจิกระหว่างทาง ทั้งนี้ ก่อนตัดสินใจควรศึกษารายละเอียด เงื่อนไข และความเสี่ยงให้ครบทุกด้าน
คำถามที่พบบ่อย
Q: ควรมีเงินสำรองฉุกเฉินเท่าไหร่ ?
A: แนวทางทั่วไปคือควรมีเงินสำรองฉุกเฉินประมาณ 3–6 เท่าของค่าใช้จ่ายจำเป็นต่อเดือน อย่างไรก็ตาม จำนวนเงินที่เหมาะสมของแต่ละคนอาจแตกต่างกัน โดยควรพิจารณาความมั่นคงของรายได้ จำนวนสมาชิกในครอบครัว ภาระหนี้สิน และค่าใช้จ่ายที่อาจเกิดขึ้น เพื่อกำหนดระดับเงินสำรองให้เหมาะกับสถานการณ์ของตัวเอง
Q: ควรเริ่มวางแผนการเงินจากชั้นไหนก่อน ?
A: ตามแนวคิดพีระมิดการเงิน ควรเริ่มจากฐานพีระมิดก่อน ได้แก่ การสำรวจรายรับรายจ่าย จัดการหนี้สิน และสร้างเงินสำรองฉุกเฉิน เมื่อพื้นฐานทางการเงินเริ่มมั่นคงแล้ว จึงค่อยขยับไปสู่การบริหารความเสี่ยง การออมตามเป้าหมาย และการลงทุนตามลำดับ ทั้งนี้ ไม่จำเป็นต้องรอให้แต่ละขั้นสมบูรณ์แบบก่อนจึงเริ่มขั้นถัดไป แต่ควรจัดลำดับความสำคัญให้เหมาะกับสถานะทางการเงินของตัวเอง
Q: ถ้ายังมีหนี้อยู่ เริ่มสร้างพีระมิดการเงินได้ไหม ?
A: สามารถทำได้ และควรเริ่มวางแผนตั้งแต่ตอนนี้ โดยจัดการหนี้เป็นส่วนหนึ่งของฐานพีระมิดการเงิน ควบคู่กับการสร้างเงินสำรองฉุกเฉินในระดับที่เหมาะสม ไม่จำเป็นต้องรอให้ปลดหนี้หมดทุกบาทก่อนจึงเริ่มวางแผนการเงิน เพราะหากไม่มีเงินสำรองเลย เมื่อเกิดเหตุฉุกเฉินอาจต้องก่อหนี้เพิ่มและทำให้ภาระทางการเงินหนักขึ้น ดังนั้น ควรบริหารทั้งการชำระหนี้และการสร้างเงินสำรองให้สมดุลกับรายได้และความสามารถในการจ่ายของตนเอง
Q: เงินเดือนน้อย ยังทำตามพีระมิดทางการเงินได้ไหม ?
A: ทำได้ เพราะหัวใจสำคัญของพีระมิดการเงินไม่ได้อยู่ที่จำนวนเงิน แต่อยู่ที่การจัดลำดับความสำคัญและวางแผนให้เหมาะกับรายได้ของตัวเอง หากรายได้ยังไม่มาก อาจเริ่มจากการสำรวจรายรับรายจ่าย ลดรายจ่ายที่ไม่จำเป็น จัดการหนี้สิน และทยอยสร้างเงินสำรองทีละเล็กทีละน้อย เมื่อพื้นฐานการเงินแข็งแรงขึ้น จึงค่อยเพิ่มเงินสำหรับเป้าหมายและการลงทุน ไม่จำเป็นต้องรอให้มีเงินก้อนใหญ่ เพราะการสร้างวินัยทางการเงินอย่างสม่ำเสมอจะช่วยให้สามารถวางแผนการเงินในระยะยาวได้อย่างเป็นระบบ
Q: อยากซื้อบ้าน ควรอยู่ชั้นไหนของพีระมิดก่อน ?
A: การซื้อบ้านสามารถเชื่อมโยงกับพีระมิดการเงินได้ทั้งในส่วนของ เป้าหมายทางการเงิน และ การลงทุน ขึ้นอยู่กับวัตถุประสงค์ในการซื้อ
หากซื้อบ้านเพื่ออยู่อาศัย ควรวางแผนเรื่องเงินดาวน์ ค่าใช้จ่ายในการซื้อ และความสามารถในการรับภาระผ่อนชำระในอนาคต ขณะที่หากซื้อเพื่อปล่อยเช่าหรือสร้างผลตอบแทน ควรพิจารณาเพิ่มเติมทั้งกระแสเงินสด ผลตอบแทน ความเสี่ยง และสภาพคล่องของการลงทุน
สิ่งสำคัญ คือ ไม่ควรนำเงินสำรองฉุกเฉินทั้งหมดไปใช้เป็นเงินดาวน์ จนไม่มีเงินเหลือรองรับเหตุการณ์ไม่คาดคิด และควรประเมินความสามารถในการชำระหนี้ รวมถึงค่าใช้จ่ายที่เกี่ยวข้องกับการมีบ้านก่อนตัดสินใจ
ป้ายกำกับ:
บทความอื่นๆ
JUZMATCH คืออะไร รู้ครบจบที่เดียว เกี่ยวกับจัซแมทช์ และโมเดลนวัตกรรมเช่าเพื่อซื้อ Highlight จัซแ...
กู้บ้านไม่ผ่านทำไงดี? Home Loan 101 รู้ครบก่อนตัดสินใจซื้อบ้าน Highlight การกู้ซื้อบ้านไม่ใช่เรื...
ทางเลือกการลงทุน (Alternative Investment) คิดจะลงทุนอสังหาฯ ทำไมต้องลงทุนกับ JUZMATCH Highlight ...