

เผยแพร่เมื่อ 22 ก.ย. 2569
ดอกเบี้ยบ้าน 2569 กู้บ้านธนาคารไหนดี? อัปเดตเรตกู้บ้านทุกธนาคารล่าสุด
Highlight
-
วิธีเลือกสินเชื่อบ้านให้คุ้มที่สุด มากกว่าดอกเบี้ยปีแรกควรดูอะไร?
-
แนะนำโมเดลเช่าเพื่อซื้อของ JUZMATCH ทางเลือกในการเป็นเจ้าของบ้านโดยไม่ต้องกู้ธนาคาร
การตัดสินใจซื้อบ้านสักหลัง นอกจากทำเล และราคาที่ต้องพิจารณาอย่างรอบคอบแล้ว อัตราดอกเบี้ยบ้านถือเป็นปัจจัยสำคัญที่สุดที่จะกำหนดภาระค่าใช้จ่ายในระยะยาวของคุณ สำหรับใครที่กำลังวางแผนซื้อที่อยู่อาศัยในปีนี้ และมีคำถามในใจว่ากู้บ้านธนาคารไหนดี
บทความนี้ JUZMATCH (จัซแมทช์) ได้รวบรวมข้อมูลดอกเบี้ยบ้าน 2569 จากทุกธนาคารชั้นนำมาอัปเดตให้คุณเปรียบเทียบแบบเข้าใจง่าย พร้อมแนะนำเทคนิคการเลือกสินเชื่อให้คุ้มค่าที่สุด
ดอกเบี้ยบ้านคืออะไร มีกี่แบบ สิ่งที่ต้องรู้ก่อนกู้?
ดอกเบี้ยบ้าน คืออัตราดอกเบี้ยที่สถาบันการเงินเรียกเก็บจากการปล่อยสินเชื่อเพื่อที่อยู่อาศัย ซึ่งเป็นต้นทุนทางการเงินที่ผู้กู้ต้องจ่ายเพิ่มเติมนอกเหนือจากเงินต้น โดยทั่วไปดอกเบี้ยบ้านจะถูกแบ่งออกเป็น 2 ประเภทหลักที่ผู้กู้ต้องทำความเข้าใจ ได้แก่
ดอกเบี้ยคงที่ vs ดอกเบี้ยลอยตัว
สินเชื่อบ้านส่วนใหญ่ในไทยเป็นแบบผสม คือคงที่หรือให้ส่วนลดพิเศษใน 3 ปีแรก แล้วจึงเข้าสู่อัตราลอยตัวในปีที่ 4 เป็นต้นไป
-
ดอกเบี้ยคงที่ (Fixed Rate): อัตราดอกเบี้ยจะถูกกำหนดไว้ตายตัวในช่วงระยะเวลาหนึ่ง (มักจะเป็น 1 - 3 ปีแรก) ทำให้ผู้กู้สามารถวางแผนการเงินได้ชัดเจน เพราะค่างวดจะเท่ากันทุกเดือน ไม่ผันผวนตามสภาพเศรษฐกิจ
-
ดอกเบี้ยลอยตัว (Floating Rate): อัตราดอกเบี้ยจะปรับขึ้นลงตามประกาศของธนาคาร (เช่น MRR และ MLR) หากทิศทางดอกเบี้ยบ้าน 2569 ในตลาดปรับลดลง ผู้กู้ก็จะได้ประโยชน์จากการจ่ายดอกเบี้ยที่ถูกลงด้วยเช่นกัน
ทิศทางดอกเบี้ยบ้าน 2569 เป็นอย่างไร ควรรีบกู้ตอนนี้ไหม?
ในปีนี้ทิศทางดอกเบี้ยบ้าน 2569 มีแนวโน้มที่สถาบันการเงินหลายแห่งเริ่มออกแคมเปญกระตุ้นกำลังซื้อ เพื่อตอบรับกับมาตรการรัฐที่ต้องการพยุงภาคอสังหาริมทรัพย์ หากถามว่ากู้บ้านธนาคารไหนดีจังหวะนี้ถือเป็นโอกาสที่ดีสำหรับผู้ที่มีความพร้อมทางการเงิน เนื่องจากธนาคารมีการแข่งขันกันออกโปรโมชันดอกเบี้ยต่ำเฉลี่ย 3 ปีแรก เพื่อดึงดูดลูกค้าใหม่ และลูกค้ากลุ่มเปราะบาง
รวมอัตราดอกเบี้ยกู้บ้าน 2569 ทุกธนาคาร กู้บ้านธนาคารไหนดี?
เพื่อช่วยตอบคำถามว่ากู้บ้านธนาคารไหนดี เราได้สรุปข้อมูลดอกเบี้ยบ้าน 2569 (ข้อมูล ณ กรกฏาคม 2569) โดยเน้นไปที่อัตราดอกเบี้ยเฉลี่ย 3 ปีแรก ซึ่งเป็นช่วงเวลาสำคัญที่สุดในการประหยัดต้นทุน ดังนี้
กลุ่มธนาคารรัฐ
จุดแข็งของกลุ่มนี้คืออัตราดอกเบี้ยเริ่มต้นต่ำ วงเงินกู้สูง และมีโครงการช่วยเหลือกลุ่มผู้มีรายได้น้อย หรือผู้กู้ที่มีเงื่อนไขพิเศษ
-
ธนาคารอาคารสงเคราะห์ (ธอส.): โดดเด่นด้านสินเชื่อเพื่อคนอยากมีบ้าน อัตราดอกเบี้ยเฉลี่ย 3 ปีแรกเริ่มต้นที่ประมาณ 2.78% - 3.20% (ขึ้นอยู่กับโครงการและคุณสมบัติผู้กู้) ให้วงเงินกู้สูงสุด 100% เหมาะสำหรับข้าราชการ และพนักงานประจำ
-
ธนาคารออมสิน: มีแคมเปญสนับสนุนบ้านประหยัดพลังงาน (Green Home Loan) อัตราดอกเบี้ยเฉลี่ย 3 ปีแรกอยู่ที่ประมาณ 2.55% - 4.24% พร้อมฟรีค่าประเมินหลักทรัพย์บางรายการ
-
ธนาคารกรุงไทย (KTB): อัตราดอกเบี้ยเฉลี่ย 3 ปีแรกเริ่มต้น 2.80% (กรณีทำประกัน MRTA) ให้ระยะเวลากู้ยาวสูงสุดถึง 40 ปี
กลุ่มธนาคารเอกชน
กลุ่มนี้มักแข่งขันด้วยโปรโมชันดอกเบี้ยปีแรกที่ต่ำมาก สิทธิประโยชน์เสริม และเงื่อนไขพิเศษสำหรับลูกค้าที่รับเงินเดือนผ่านธนาคาร หรือมีสวัสดิการบริษัท
-
ธนาคารไทยพาณิชย์ (SCB): อัตราดอกเบี้ยบ้านเฉลี่ย 3 ปีแรกต่ำสุดเริ่มต้นที่ 2.65% ตอบโจทย์คนทำงานที่มีรายได้มั่นคง
-
ธนาคารกสิกรไทย (KBank): มีโปรโมชันสำหรับกลุ่มลูกค้าที่มีรายได้ประจำ ดอกเบี้ยปีแรกเริ่มต้น 1.99% (เฉลี่ย 3 ปีแรกประมาณ 3.45% - 3.69%)
-
ธนาคารกรุงเทพ (BBL): อัตราดอกเบี้ยเฉลี่ย 3 ปีแรกเริ่มต้น 2.70% - 3.55% มีแพ็กเกจพิเศษสำหรับกลุ่มวิชาชีพเฉพาะ หรือบริษัทที่มีข้อตกลง (MOU)
-
ธนาคารกรุงศรีอยุธยา (BAY): อัตราดอกเบี้ยเฉลี่ย 3 ปีแรกเริ่มต้น 2.71% - 4.80% มีข้อเสนอพิเศษลดดอกเบี้ยปีแรกเพิ่มเติมหากรับเงินเดือนผ่านธนาคาร
-
ธนาคารทหารไทยธนชาต (ttb): อัตราดอกเบี้ยคงที่ 3 ปีแรกเริ่มต้นที่ 3.10% พร้อมสิทธิประโยชน์ฟรีค่าประเมินหลักทรัพย์ และเบี้ยประกันอัคคีภัย
ที่มา: ธนาคารแห่งประเทศไทย
คำนวณผ่อนบ้าน กู้เท่านี้ผ่อนเดือนละเท่าไหร่?
การรู้เพียงว่ากู้บ้านธนาคารไหนดีอาจไม่เพียงพอ ผู้กู้ควรประเมินความสามารถในการผ่อนชำระของตนเองด้วย โดยทั่วไปวิธีคำนวณดอกเบี้ยบ้าน และค่างวดแบบคร่าว ๆ คือ เงินกู้ 1 ล้านบาท จะผ่อนประมาณ 6,000 - 7,000 บาทต่อเดือน (คิดจากอัตราดอกเบี้ยเฉลี่ย และระยะเวลาผ่อน 30 ปี)
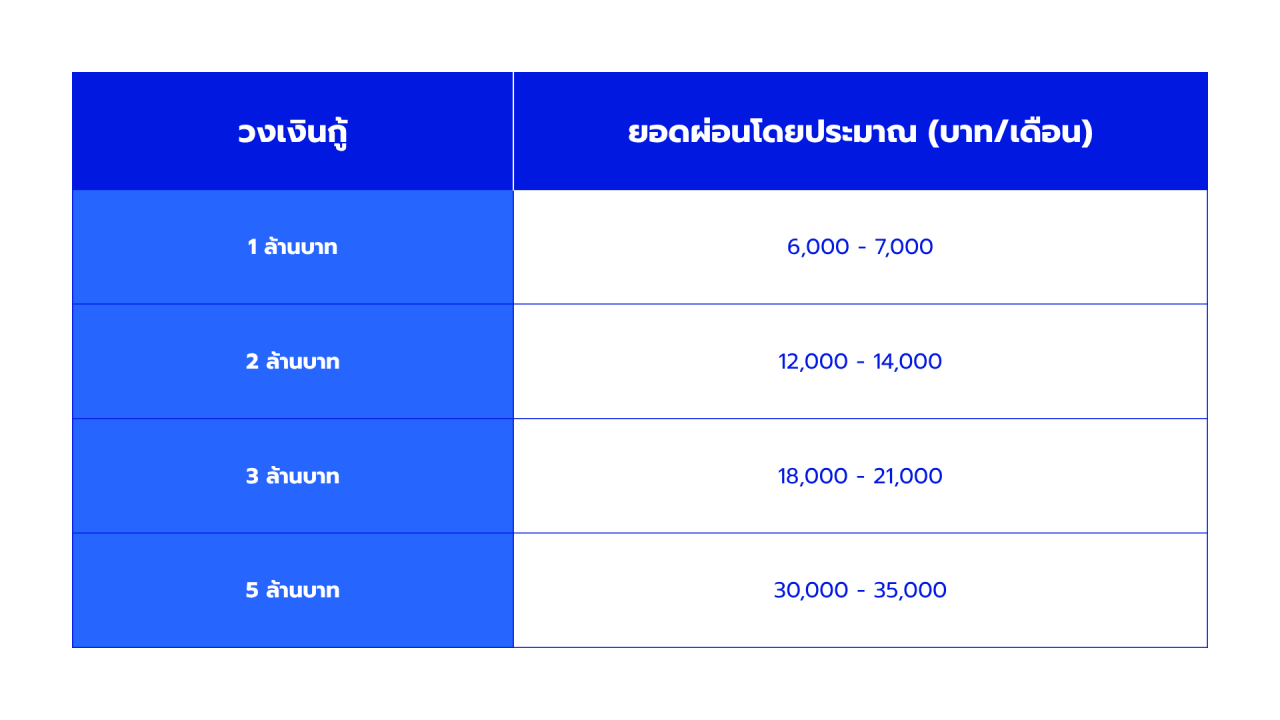
หมายเหตุ: เป็นเพียงการประมาณการเบื้องต้น ตัวเลขจริงขึ้นอยู่กับเงื่อนไขของแต่ละสถาบันการเงิน
มาตรการรัฐช่วยคนซื้อบ้าน 2569
นอกจาก ดอกเบี้ยบ้าน 2569 ที่ปรับตัวเพื่อดึงดูดใจผู้ซื้อแล้ว ภาครัฐยังได้ขยายมาตรการกระตุ้นอสังหาริมทรัพย์ออกไปจนถึงวันที่ 30 มิถุนายน 2569 โดยมีไฮไลต์สำคัญคือ การลดค่าธรรมเนียมโอนกรรมสิทธิ์จาก 2% เหลือ 0.01% และลดค่าจดจำนองจาก 1% เหลือ 0.01% สำหรับที่อยู่อาศัย (ทั้งบ้านใหม่ และบ้านมือสอง) ที่มีราคาซื้อขาย และวงเงินกู้ไม่เกิน 7 ล้านบาทต่อสัญญา ซึ่งช่วยประหยัดเงินก้อนในวันโอนได้หลักแสนบาท
วิธีเลือกสินเชื่อบ้านให้คุ้มที่สุด มากกว่าดอกเบี้ยปีแรกควรดูอะไร?
หลายคนเมื่อตั้งคำถามว่ากู้บ้านธนาคารไหนดีมักจะถูกดึงดูดด้วยป้ายโฆษณาที่ระบุอัตราดอกเบี้ยบ้านปีแรกในระดับที่ต่ำมากๆ (เช่น 1.99% หรือ 0.99% นาน 6 เดือน) แต่ในความเป็นจริง การเลือกสินเชื่อบ้านที่คุ้มค่าที่สุดจะต้องมองภาพรวมระยะยาว เนื่องจากเป็นการสร้างหนี้ก้อนใหญ่ และใช้เวลาผ่อนนานหลายสิบปี สิ่งที่ผู้กู้ควรนำมาพิจารณาเพิ่มเติมมากกว่าแค่โปรโมชันระยะสั้น มีดังนี้
อัตราดอกเบี้ยเฉลี่ย 3 ปีแรก
นี่คือตัวเลขที่สำคัญที่สุด เพราะโดยปกติสัญญากู้บ้านจะอนุญาตให้ผู้กู้ทำรีไฟแนนซ์ (Refinance) หรือขอลดดอกเบี้ยกับที่เดิม (Retention) ได้เมื่อผ่อนครบ 3 ปี ดังนั้นการเปรียบเทียบความคุ้มค่า จึงต้องนำอัตราดอกเบี้ยของปีที่ 1 ถึงปีที่ 3 มาบวกกันแล้วหาร 3 เพื่อดูต้นทุนที่แท้จริงในช่วงเวลาที่ถูกล็อกสัญญา
อัตราดอกเบี้ยปีที่ 4 เป็นต้นไป (ช่วงลอยตัว)
หลังจากหมดโปรโมชัน 3 ปีแรก ธนาคารจะปรับเข้าสู่อัตราดอกเบี้ยลอยตัว ซึ่งมักจะอ้างอิงจากค่า MRR หรือ MLR แล้วลบด้วยส่วนลด (เช่น MRR - 1.5%) ผู้กู้ควรเช็กว่าค่า MRR ปัจจุบันของธนาคารนั้นอยู่ที่เท่าไหร่ เพื่อประเมินความเสี่ยงเผื่อในกรณีที่ครบ 3 ปีแล้ว คุณอาจยังไม่สามารถทำรีไฟแนนซ์ได้ทันที
ความคุ้มค่าของเงื่อนไขการทำประกัน MRTA
หลายธนาคารมักเสนออัตราดอกเบี้ยบ้านที่ถูกลง เพื่อแลกกับการบังคับให้ทำประกันชีวิตคุ้มครองวงเงินสินเชื่อ (MRTA) แม้ดอกเบี้ยจะลดลงจริง แต่เบี้ยประกันก้อนนี้มักจะถูกบวกเพิ่มเข้าไปในยอดกู้รวม ทำให้เงินต้นสูงขึ้น ผู้กู้จึงควรคำนวณเบื้องต้นว่าส่วนลดดอกเบี้ยที่จะได้รับตลอด 3 ปี คุ้มค่ากับค่าเบี้ยประกันหลักหมื่นหรือหลักแสนที่ต้องจ่ายเพิ่มหรือไม่
ค่าธรรมเนียมแฝงและโปรโมชันฟรีต่าง ๆ
นอกเหนือจากดอกเบี้ย ควรเปรียบเทียบค่าใช้จ่ายวันโอนด้วย บางธนาคารมีโปรโมชัน "ฟรีค่าประเมินหลักทรัพย์" หรือ "ฟรีค่าจดจำนอง 1%" ซึ่งช่วยประหยัดเงินสดในกระเป๋าได้หลักหมื่นบาท แต่อย่าลืมอ่านเงื่อนไขในสัญญาให้ดี เพราะโปรโมชันฟรีจดจำนองบางแห่ง มักจะผูกมัดให้ต้องอยู่กับธนาคารนั้นนานถึง 5 ปี (หากรีไฟแนนซ์ก่อนกำหนดจะต้องจ่ายค่าจดจำนองคืน)
เทคนิคยื่นกู้ให้ผ่านง่าย และได้ดอกเบี้ยถูกลง
เมื่อตัดสินใจได้แล้วว่าจะยื่นกู้บ้านธนาคารไหนดีขั้นตอนต่อไปคือการเตรียมโปรไฟล์ทางการเงินให้สวยงามและน่าเชื่อถือที่สุด เพื่อให้ธนาคารอนุมัติวงเงินได้ง่าย ได้วงเงินสูง และอาจมีอำนาจในการต่อรองขอดอกเบี้ยบ้าน 2569 ในเรตพิเศษได้ เทคนิคที่ควรนำไปเตรียมตัวล่วงหน้า ได้แก่
สร้างประวัติเครดิตบูโร (NCB) ให้ขาวสะอาด
ประวัติการชำระหนี้คือด่านแรกที่ธนาคารใช้ประเมินความเสี่ยง คุณควรชำระหนี้บัตรเครดิตและสินเชื่อต่างๆ ให้ตรงเวลา ไม่จ่ายแค่ขั้นต่ำ และไม่ควรสร้างหนี้ใหม่ก่อนยื่นกู้บ้านอย่างน้อย 3-6 เดือน หากเคยมีประวัติค้างชำระ ควรปิดยอดหนี้ให้เรียบร้อยและทิ้งระยะเวลาอย่างน้อย 1-2 ปี เพื่อให้ประวัติกลับมาเป็นปกติ
บริหารสัดส่วนภาระหนี้ต่อรายได้ (DSR) ให้น้อยที่สุด
สถาบันการเงินส่วนใหญ่มักกำหนดให้ผู้กู้มีภาระหนี้รวมทั้งหมดในแต่ละเดือน (รวมค่างวดผ่อนบ้านใหม่) ไม่เกิน 50-70% ของรายได้ หากคุณมีสินเชื่อรถยนต์ สินเชื่อส่วนบุคคล หรือมีการผ่อนของผ่านบัตรเครดิตที่ใกล้หมด ควรโปะปิดยอดให้จบก่อนยื่นกู้ เพื่อลดภาระหนี้เดิมและเปิดทางให้ธนาคารสามารถอนุมัติวงเงินกู้บ้านได้เต็มจำนวน
เดินบัญชี (Statement) ให้สวยและเตรียมเงินสำรอง
สำหรับพนักงานประจำที่รับเงินเดือนผ่านระบบอาจไม่น่าห่วงนัก แต่สำหรับเจ้าของธุรกิจหรือฟรีแลนซ์ ควรมีรายได้เข้าบัญชีอย่างสม่ำเสมอ และไม่ควรถอนเงินออกจนเกลี้ยงบัญชีทันทีที่เงินเข้า นอกจากนี้ การมีเงินเก็บสำรอง (Savings) หรือมีเงินสำหรับดาวน์บ้านประมาณ 10-20% นอนนิ่ง ๆ ในบัญชี จะช่วยสร้างภาพลักษณ์ที่ดีและแสดงให้เห็นถึงวินัยทางการเงินที่พร้อมจะรับผิดชอบหนี้ก้อนใหญ่
ยื่นเอกสารรายได้ให้ครบและตรวจสอบได้
ความชัดเจนของที่มาแหล่งรายได้คือสิ่งสำคัญ ควรเตรียมเอกสารให้ครบถ้วน เช่น สลิปเงินเดือนย้อนหลัง 6 เดือน, หนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ), และแบบแสดงรายการภาษีเงินได้ (ภ.ง.ด.) ยื่นประกอบด้วย เพื่อยืนยันว่าคุณมีฐานรายได้ที่มั่นคง
ใช้สิทธิประโยชน์จากสวัสดิการบริษัท (MOU)
หากบริษัทที่คุณทำงานอยู่มีการทำข้อตกลง (MOU) เรื่องสวัสดิการสินเชื่อบ้านกับสถาบันการเงินใดสถาบันการเงินหนึ่ง การยื่นกู้ผ่านสวัสดิการนี้จะช่วยให้โอกาสอนุมัติสูงขึ้นมาก และมักจะได้แพ็กเกจดอกเบี้ยบ้าน 2569 ในอัตราที่ถูกกว่าลูกค้ากลุ่มลูกค้ารายย่อยทั่วไปอีกด้วย
แนะนำโมเดลเช่าเพื่อซื้อของ JUZMATCH ทางเลือกในการเป็นเจ้าของบ้านโดยไม่ต้องกู้ธนาคาร
แม้จะได้คำตอบแล้วว่ากู้บ้านธนาคารไหนดี แต่หลายคนเมื่อยื่นกู้จริงกลับพบกับอุปสรรคเรื่องรายได้ไม่ผ่านเกณฑ์หรือกังวลกับภาระดอกเบี้ยบ้านที่อาจปรับสูงขึ้นในอนาคต หากคุณกำลังเจอปัญหานี้ แนะนำโมเดล "เช่าเพื่อซื้อ" (Rent-to-Own) ของ JUZMATCH (จัซแมทช์) ทางเลือกในการเป็นเจ้าของบ้านโดยไม่ต้องกู้ธนาคารตั้งแต่วันแรก เพียงทำสัญญาเช่าเพื่อซื้อก็ย้ายเข้าอยู่บ้านในฝันได้ทันที โดยไม่ต้องเตรียมเอกสารประเมินสินเชื่อหรือกังวลเรื่องผลเครดิตบูโรแบบการกู้ปกติ
ที่สำคัญ วิธีนี้ยังช่วยให้คุณมีเวลาเตรียมความพร้อมทางการเงินให้แข็งแรงพอ ก่อนยื่นกู้ซื้อบ้านหลังนั้นเป็นของตัวเองในอนาคต โดยไม่ต้องรีบแบกรับภาระดอกเบี้ยบ้านในวันที่ความพร้อมทางการเงินยังมาไม่เต็มที่
คำถามที่พบบ่อย
Q. กู้บ้าน 3 ล้านบาท ผ่อนเดือนละประมาณเท่าไหร่?
A: หากคำนวณจากอัตราดอกเบี้ยเฉลี่ย 3 ปีแรกที่ 3-4% ต่อปี และระยะเวลาผ่อน 30 ปี การกู้บ้าน 3 ล้านบาท จะมียอดผ่อนชำระอยู่ที่ประมาณ 18,000 - 21,000 บาทต่อเดือน ทั้งนี้ขึ้นอยู่กับ ดอกเบี้ยบ้าน ของแต่ละธนาคารที่เลือกใช้บริการ
Q. Refinance คืออะไร ต่างจาก Retention อย่างไร ควรทำตอนไหน?
A: Refinance (รีไฟแนนซ์) คือการย้ายสินเชื่อบ้านไปยังธนาคารใหม่เพื่อรับอัตราดอกเบี้ยที่ถูกลง ส่วน Retention (รีเทนชัน) คือการขอลดอัตราดอกเบี้ยกับธนาคารเดิม ทั้งสองวิธีควรพิจารณาทำเมื่อผ่อนบ้านครบ 3 ปี หรือหมดโปรโมชันดอกเบี้ยคงที่แล้ว เพื่อไม่ให้ต้องแบกรับดอกเบี้ยลอยตัว (MRR) ที่สูงขึ้น
Q. ดอกเบี้ยบ้านนำไปลดหย่อนภาษีได้เท่าไหร่?
A: ผู้กู้สามารถนำดอกเบี้ยที่จ่ายจริงสำหรับการกู้ซื้อที่อยู่อาศัย ไปใช้สิทธิลดหย่อนภาษีเงินได้บุคคลธรรมดาประจำปีได้ตามที่จ่ายจริง แต่สูงสุดต้องไม่เกิน 100,000 บาทต่อปี
Q. ประกัน MRTA จำเป็นต้องทำไหม ไม่ทำได้หรือเปล่า?
A: ประกันคุ้มครองวงเงินสินเชื่อ (MRTA) ไม่มีกฎหมายบังคับให้ต้องทำ ผู้กู้สามารถปฏิเสธได้ แต่โดยส่วนใหญ่หากเปรียบเทียบว่า กู้บ้านธนาคารไหนดี การทำประกัน MRTA มักจะเป็นเงื่อนไขที่ธนาคารใช้เพื่อมอบส่วนลดอัตราดอกเบี้ยเพิ่มเติมให้ ซึ่งอาจจะคุ้มค่ากว่าในระยะยาว
Q. กู้ร่วมช่วยให้ได้วงเงินและดอกเบี้ยดีขึ้นจริงไหม?
A: การกู้ร่วมช่วยให้โอกาสในการอนุมัติวงเงินผ่านง่ายขึ้นและอาจได้วงเงินที่สูงขึ้น เนื่องจากธนาคารจะนำรายได้ของผู้กู้ร่วมมาประเมินรวมกัน ทำให้ความสามารถในการผ่อนชำระสูงขึ้น แต่ไม่มีผลโดยตรงที่จะทำให้อัตรา ดอกเบี้ยบ้าน 2569 ของแพ็กเกจนั้นๆ ถูกลงแต่อย่างใด
ที่มา:The Standard , กรมที่ดิน
ป้ายกำกับ:
บทความอื่นๆ

JUZMATCH คืออะไร รู้ครบจบที่เดียว เกี่ยวกับจัซแมทช์ และโมเดลนวัตกรรมเช่าเพื่อซื้อ Highlight จัซแ...
กู้บ้านไม่ผ่านทำไงดี? Home Loan 101 รู้ครบก่อนตัดสินใจซื้อบ้าน Highlight การกู้ซื้อบ้านไม่ใช่เรื...
ทางเลือกการลงทุน (Alternative Investment) คิดจะลงทุนอสังหาฯ ทำไมต้องลงทุนกับ JUZMATCH Highlight ...