

เผยแพร่เมื่อ 5 พ.ย. 2569
การลงทุนแบบ Lump sum คืออะไร ? ต่างจาก DCA ยังไง ลงทุนแบบไหนให้เหมาะ
Highlight
มีเงินก้อนอยู่ในมือแต่ยังตัดสินใจไม่ได้ว่าจะนำไปลงทุนทั้งหมดเลยหรือค่อย ๆ แบ่งเงินลงทุนทีละส่วนดี? คำถามนี้เป็นเรื่องที่นักลงทุนหลายคนต้องเจอ โดยเฉพาะเมื่อได้รับเงินก้อนจากโบนัส เงินออมที่สะสมมานาน เงินปันผล หรือเงินที่ได้จากการขายสินทรัพย์บางอย่าง
เราจะพาไปทำความเข้าใจว่า Lump sum คืออะไร ต่างจาก DCA อย่างไร? พร้อมเปรียบเทียบข้อดีและข้อจำกัด เพื่อช่วยให้คุณเลือกวิธีลงทุนที่เหมาะกับเป้าหมายและความเสี่ยงที่รับได้มากที่สุด
Lump sum คืออะไร พร้อมข้อดี-ข้อเสียที่ควรรู้ก่อนตัดสินใจลงทุน ?
ทำความรู้จักการลงทุนแบบ Lump sum คืออะไร ดีไหม มาดูข้อดี และข้อเสียที่ควรระวังก่อนเริ่มลงทุนกัน
Lump sum คืออะไร ?
Lump sum คือ การลงทุนด้วยเงินก้อนทั้งหมดในครั้งเดียว แทนการทยอยลงทุนเป็นงวด ๆ เช่น หากมีเงินเก็บสำหรับลงทุน 100,000 บาท และนำเงินทั้งหมดไปลงทุนในกองทุนรวม หุ้นหรือสินทรัพย์ที่เลือกไว้ในครั้งเดียว วิธีนี้เรียกว่าการลงทุนแบบ Lump Sum
แนวคิดสำคัญของ Lump sum คือนำเงินเข้าสู่ตลาดให้เร็วเพื่อให้เงินมีโอกาสสร้างผลตอบแทนและเติบโตตามระยะเวลาการลงทุนได้เต็มที่ โดยเฉพาะในกรณีที่ตลาดมีแนวโน้มปรับตัวขึ้น การนำเงินก้อนเข้าลงทุนตั้งแต่ต้นในช่วงที่ราคายังไม่สูงนักทำให้เงินมีโอกาสสร้างผลตอบแทนมากกว่าการทยอยลงทุน
อย่างไรก็ตาม การลงทุนแบบ Lump Sum ไม่ได้การันตีว่าจะให้ผลตอบแทนดีกว่า DCA ในทุกสถานการณ์ เพราะผลลัพธ์ขึ้นอยู่กับช่วงเวลาที่เข้าลงทุนและการเคลื่อนไหวของราคาสินทรัพย์ หากลงทุนเป็นก้อนในช่วงที่ราคาสูงและตลาดปรับตัวลงในเวลาต่อมา มูลค่าพอร์ตอาจลดลงอย่างรวดเร็วในระยะสั้นได้
การลงทุนแบบ Lump Sum มีข้อดีอย่างไร ?
1. เงินมีโอกาสทำงานในตลาดได้นานกว่า
เมื่อเงินก้อนถูกนำไปลงทุนตั้งแต่ต้นเงินทั้งหมดจะมีโอกาสได้รับผลตอบแทนจากการลงทุนตลอดระยะเวลาที่ถือครอง หากสินทรัพย์มีการเติบโตในระยะยาว นักลงทุนก็มีโอกาสได้รับประโยชน์จากการเติบโตของเงินลงทุน รวมถึงผลของการทบต้นในกรณีที่ผลตอบแทนถูกนำกลับไปลงทุนต่อ
2. มีโอกาสได้รับประโยชน์จากตลาดขาขึ้นเต็มจำนวน
หากตลาดปรับตัวเพิ่มขึ้นหลังจากวันที่ลงทุน การนำเงินก้อนเข้าลงทุนตั้งแต่แรกจะทำให้เงินลงทุนทั้งหมดมีโอกาสได้รับประโยชน์จากตลาดขาขึ้น
3. บริหารเงินก้อนได้ง่ายและไม่ต้องลงทุนหลายครั้ง
การลงทุนแบบ Lump Sum เหมาะกับคนที่มีเงินก้อนพร้อมลงทุนและต้องการจัดสรรเงินเข้าสู่พอร์ตตามแผนที่วางไว้ เพราะไม่จำเป็นต้องแบ่งเงินและติดตามการลงทุนเป็นงวด ๆ
ข้อจำกัดที่ต้องรู้ก่อนตัดสินใจลงทุนแบบ Lump Sum มีอะไรบ้าง ?
1. มีความเสี่ยงจากจังหวะเข้าลงทุน (Market Timing)
หากลงทุนเป็นก้อนในช่วงที่ตลาดหรือสินทรัพย์มีราคาสูง และเกิดการปรับฐานหลังจากนั้นอาจส่งผลให้มูลค่าพอร์ตลดลงได้
2. อาจได้รับผลกระทบจากความผันผวนของตลาด
การเห็นเงินก้อนที่ลงทุนไปลดลงพร้อมกันอาจสร้างความกังวลให้กับนักลงทุน โดยเฉพาะผู้ที่ไม่คุ้นเคยกับการขึ้นลงของตลาด หากไม่สามารถรับการขาดทุนชั่วคราวได้ ก็อาจตัดสินใจขายสินทรัพย์ออกในช่วงที่ตลาดปรับตัวลง ซึ่งอาจทำให้เกิดการขาดทุนได้
3. ต้องมีความพร้อมด้านเงินทุน
ก่อนนำเงินทั้งหมดไปลงทุนควรแยกเงินสำหรับค่าใช้จ่ายที่จำเป็นและเงินสำรองฉุกเฉินออกก่อน เพราะเงินที่นำมาลงทุนควรเป็นเงินที่สามารถลงทุนได้ตามระยะเวลาที่วางแผนไว้และไม่จำเป็นต้องนำกลับมาใช้ในระยะสั้น
การลงทุนแบบ Lump Sum เหมาะกับใครบ้าง ?
การลงทุนแบบ Lump Sum อาจเหมาะกับผู้ที่มีเงินก้อนพร้อมลงทุน มีเป้าหมายการลงทุนระยะกลางถึงระยะยาวและสามารถรับความผันผวนของตลาดได้ โดยเฉพาะคนที่มีแผนการลงทุนและการจัดสรรสินทรัพย์ (Asset Allocation) ที่ชัดเจนอยู่แล้ว เช่น เงินก้อนจากโบนัส เงินออมที่สะสมไว้หรือเงินที่ได้รับจากแหล่งอื่นและเมื่อหักเงินสำหรับค่าใช้จ่ายจำเป็นและเงินสำรองฉุกเฉินแล้วยังมีเงินส่วนที่สามารถนำไปลงทุนระยะยาวได้
อย่างไรก็ตาม การมีเงินก้อนไม่ได้หมายความว่าจำเป็นต้องลงทุนแบบ Lump Sum เสมอไป หากกังวลเรื่องความผันผวนหรือไม่สบายใจกับการนำเงินทั้งหมดเข้าสู่ตลาดในครั้งเดียว การแบ่งเงินบางส่วนมาลงทุนก่อน แล้วทยอยลงทุนส่วนที่เหลือตามแผนก็เป็นอีกแนวทางมาพิจารณาในการลงทุนได้ ดังนั้นจึงควรพิจารณาร่วมกับเป้าหมาย ระยะเวลาการลงทุน ความสามารถในการรับความเสี่ยง และความพร้อมทางการเงินของแต่ละคน
ที่มา: Vanguard
DCA คืออะไร ? ทำไมมือใหม่ถึงนิยม
รู้จักการลงทุนแบบ DCA คืออะไร ทำไมมือใหม่เริ่มลงทุนถึงนิยมลงทุน
DCA คืออะไร ?
DCA (Dollar-Cost Averaging) คือ วิธีการลงทุนโดยแบ่งเงินออกเป็นจำนวนที่กำหนดไว้และนำเงินไปลงทุนในสินทรัพย์เดิมอย่างสม่ำเสมอตามช่วงเวลาที่วางแผนไว้ เช่น ทุกสัปดาห์ ทุกเดือนหรือทุกไตรมาส โดยไม่จำเป็นต้องกังวลกับการจับจังหวะว่าตลาดจะขึ้นหรือลงในแต่ละครั้ง เช่น หากต้องการลงทุนเดือนละ 5,000 บาท นักลงทุนก็จะนำเงินจำนวนไปลงทุนทุกเดือนอย่างต่อเนื่อง เมื่อราคาสินทรัพย์ปรับตัวขึ้น เงินจำนวนเท่าเดิมจะซื้อหน่วยลงทุนหรือหุ้นได้น้อยลง ขณะที่เมื่อราคาปรับตัวลง เงินจำนวนเท่าเดิมจะสามารถซื้อได้มากขึ้น ส่งผลให้ต้นทุนเฉลี่ยของการลงทุนเปลี่ยนแปลงไปตามราคาที่ซื้อในแต่ละช่วงเวลา
DCA จึงเป็นวิธีที่ช่วยให้ผู้ลงทุนไม่จำเป็นต้องคาดเดาจังหวะตลาดในทุกครั้งที่ลงทุนและสามารถสร้างวินัยในการลงทุนได้ โดยเฉพาะผู้ที่มีรายได้ประจำและต้องการแบ่งเงินบางส่วนมาลงทุนอย่างสม่ำเสมอ อย่างไรก็ตาม DCA ไม่ได้ช่วยป้องกันการขาดทุนและไม่ได้รับประกันว่าจะให้ผลตอบแทนดีกว่าการลงทุนแบบ Lump Sum เพราะผลลัพธ์ยังขึ้นอยู่กับประเภทสินทรัพย์ ระยะเวลาการลงทุน และทิศทางของตลาดในช่วงที่ลงทุน
ที่มา: Investor.gov, SET
การลงทุนแบบ DCA มีข้อดีอย่างไร ?
1. ลดความกังวลเรื่องจังหวะเข้าลงทุน
หนึ่งในเหตุผลที่ DCA ได้รับความนิยม เนื่องจากนักลงทุนไม่จำเป็นต้องพยายามหาว่าราคาต่ำสุดอยู่ตรงไหน เพราะจะทยอยลงทุนตามแผนที่กำหนดไว้ ทำให้ไม่ต้องตัดสินใจนำเงินทั้งหมดเข้าสู่ตลาดในครั้งเดียว
2. ช่วยสร้างวินัยในการลงทุน
การกำหนดจำนวนเงินและช่วงเวลาลงทุนล่วงหน้าช่วยให้การลงทุนกลายเป็นกิจวัตร เช่น การแบ่งเงินเดือนส่วนหนึ่งมาลงทุนทุกเดือน วิธีนี้เหมาะกับผู้ที่ต้องการสร้างพอร์ตอย่างต่อเนื่องและไม่อยากตัดสินใจเรื่องการลงทุนใหม่ทุกครั้งที่ตลาดมีความผันผวน
3. ใช้เงินลงทุนเริ่มต้นไม่สูง
DCA สามารถเริ่มต้นด้วยเงินจำนวนไม่มากและทยอยเพิ่มเงินลงทุนตามกำลังของแต่ละคน จึงเป็นทางเลือกที่เข้าถึงได้ง่ายสำหรับคนที่ยังไม่มีเงินก้อนใหญ่ แต่มีรายได้หรือกระแสเงินสดเข้ามาเป็นประจำ
4. มีโอกาสได้ต้นทุนเฉลี่ยจากราคาที่แตกต่างกัน
เนื่องจาก DCA เป็นการซื้อสินทรัพย์หลายครั้งในราคาที่แตกต่างกัน นักลงทุนจึงไม่ได้พึ่งพาราคา ณ วันใดวันหนึ่งเพียงวันเดียว ซึ่งช่วยลดความเสี่ยงจากการทุ่มเงินทั้งหมดในช่วงเวลาที่ราคาสินทรัพย์อยู่ในระดับสูง
การลงทุนแบบ DCA มีข้อจำกัดอย่างไร ?
1. อาจให้ผลตอบแทนน้อยกว่า Lump Sum ในตลาดขาขึ้น
หากตลาดปรับตัวเพิ่มขึ้นอย่างต่อเนื่องหลังจากเริ่มลงทุน การทยอยนำเงินเข้าสู่ตลาดอาจทำให้เงินบางส่วนยังไม่ได้รับผลตอบแทนจากตลาดในช่วงแรก ในขณะที่การลงทุนแบบ Lump Sum นำเงินทั้งหมดเข้าสู่ตลาดตั้งแต่ต้น จึงมีโอกาสได้รับประโยชน์จากการปรับตัวขึ้นของสินทรัพย์มากกว่า
2. ต้องใช้เวลาและวินัยในการลงทุนอย่างต่อเนื่อง
DCA เป็นกลยุทธ์ที่ต้องอาศัยความสม่ำเสมอ นักลงทุนจำเป็นต้องทำตามแผนที่กำหนดไว้ แม้ในช่วงที่ตลาดปรับตัวลงและพอร์ตการลงทุนติดลบ หากหยุดลงทุนเพราะความกังวลหรือเปลี่ยนแผนบ่อยครั้ง ก็อาจทำให้ไม่สามารถดำเนินกลยุทธ์ได้อย่างที่ตั้งใจ
3. ไม่ได้ช่วยลดความเสี่ยงของสินทรัพย์โดยตรง
DCA ช่วยจัดการเรื่องจังหวะการลงทุนแต่ไม่ได้ทำให้สินทรัพย์ที่เลือกมีความเสี่ยงลดลง หากนำเงินไปลงทุนในสินทรัพย์ที่มีความผันผวนสูงหรือมีปัจจัยพื้นฐานไม่ดี การทยอยลงทุนก็ไม่ได้รับประกันว่าจะไม่ขาดทุน
4. อาจพลาดโอกาสเติบโตจากตลาด
สำหรับคนที่มีเงินก้อนพร้อมลงทุน การเลือก DCA คือ การเก็บเงินบางส่วนไว้เพื่อทยอยลงทุนในอนาคต หากตลาดปรับตัวขึ้นในช่วงนั้น เงินที่ยังไม่ได้ลงทุนก็จะไม่ได้รับผลตอบแทนจากตลาด ดังนั้นจึงควรพิจารณาต้นทุนค่าเสียโอกาสร่วมด้วย
ที่มา: FINRA
เหมาะกับใคร ?
DCA อาจเหมาะกับผู้ที่มีรายได้หรือเงินเข้ามาเป็นประจำ ต้องการสร้างวินัยในการลงทุน และไม่ต้องการจับจังหวะตลาด เช่น พนักงานประจำที่ต้องการแบ่งเงินเดือนมาลงทุนทุกเดือนหรือผู้ที่เพิ่งเริ่มต้นลงทุนและต้องการค่อย ๆ เรียนรู้การขึ้นลงของตลาดไปพร้อมกับการสร้างพอร์ต
นอกจากนี้ DCA ยังอาจเหมาะกับคนที่รู้สึกไม่สบายใจกับการนำเงินจำนวนมากเข้าสู่ตลาดในครั้งเดียว เพราะการแบ่งเงินลงทุนเป็นงวด ๆ สามารถช่วยลดความกังวลด้านจังหวะเข้าซื้อได้ในระดับหนึ่ง แต่สำหรับผู้ที่มีเงินก้อนอยู่แล้วจะนำเงินก้อนทั้งหมดไปลงทุนทันทีหรือแบ่งเงินออกมาทยอยลงทุนต้องพิจารณาทั้งผลตอบแทนที่คาดหวัง ความเสี่ยงที่รับได้ ระยะเวลาการลงทุน และสภาพตลาด ณ ขณะนั้นร่วมกัน
เปรียบเทียบ Lump sum vs dca ต่างกันตรงไหน ?
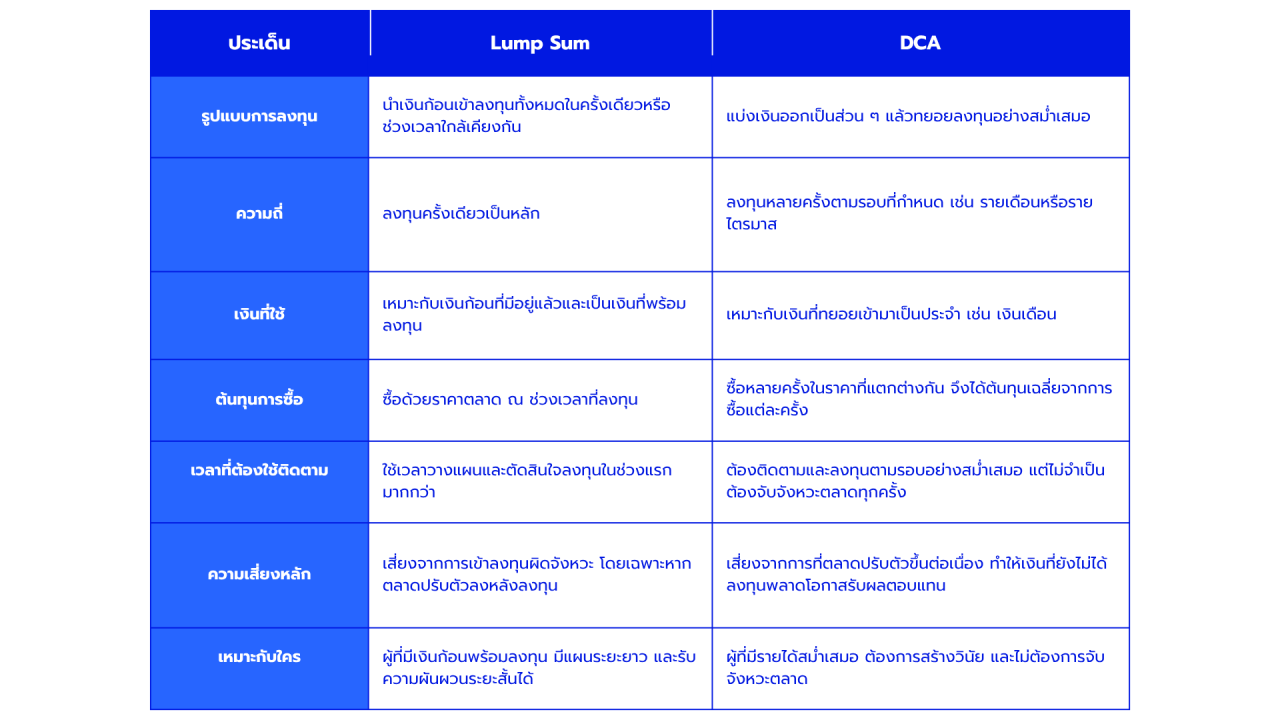
แม้ Lump Sum และ DCA จะมีเป้าหมายเหมือนกัน คือ การนำเงินไปลงทุนเพื่อสร้างโอกาสรับผลตอบแทนในอนาคต แต่ทั้งสองวิธีแตกต่างกันตั้งแต่รูปแบบการนำเงินเข้าลงทุน ความถี่ไปจนถึงความเสี่ยงที่ต้องรับมือ การทำความเข้าใจความแตกต่างเหล่านี้จะช่วยให้เลือกวิธีลงทุนได้เหมาะกับเงินทุนและพฤติกรรมของตัวเองมากขึ้น
ตัวอย่างจากสถานการณ์จำลอง
สมมติว่ามีเงินสำหรับลงทุนจำนวน 120,000 บาท และต้องการนำไปลงทุนในสินทรัพย์เดียวกันเป็นระยะเวลา 1 ปี โดยมี 2 ทางเลือก ได้แก่ ลงทุนแบบ Lump Sum ด้วยเงิน 120,000 บาทตั้งแต่ต้น หรือแบ่งเงินเป็น 12 ส่วนและทำ DCA เดือนละ 10,000 บาท
กรณีที่ 1: ตลาดปรับตัวขึ้นต่อเนื่อง
สมมติว่าหลังจากเริ่มลงทุน ราคาสินทรัพย์ปรับตัวขึ้นอย่างต่อเนื่องตลอดปี หากลงทุนแบบ Lump Sum เงิน 120,000 บาทจะเข้าสู่ตลาดตั้งแต่เดือนแรก ทำให้เงินลงทุนทั้งหมดมีโอกาสได้รับประโยชน์จากการปรับตัวขึ้นตั้งแต่ต้น ขณะที่การลงทุนแบบ DCA เดือนละ 10,000 บาท ในช่วงแรกจะมีเงินเพียงบางส่วนที่เข้าสู่ตลาด ส่วนเงินที่ยังไม่ได้ลงทุนจะยังไม่ได้รับผลตอบแทนจากการปรับตัวขึ้นของสินทรัพย์
ดังนั้น ในสถานการณ์ที่ตลาดปรับตัวขึ้นอย่างต่อเนื่อง การลงทุนแบบ Lump Sum มีโอกาสให้ผลตอบแทนสูงกว่า DCA เพราะเงินลงทุนทั้งหมดได้อยู่ในตลาดแล้ว
กรณีที่ 2: ตลาดปรับตัวลงหลังจากเริ่มลงทุน
หลังจากลงทุนในช่วงแรก ราคาสินทรัพย์ปรับตัวลดลงอย่างมากก่อนที่จะเริ่มฟื้นตัวในภายหลัง หากเลือกลงทุนแบบ Lump Sum เงิน 120,000 บาทจะได้รับผลกระทบจากการปรับตัวลงของตลาดพร้อมกันทั้งหมด ทำให้มูลค่าพอร์ตลดลงอย่างรวดเร็วในระยะสั้น
ส่วน DCA จะทยอยนำเงิน 10,000 บาทเข้าลงทุนในแต่ละเดือนทำให้ในช่วงที่ราคาลดลง เงินงวดใหม่สามารถซื้อสินทรัพย์ได้ในราคาที่ต่ำลงและจำนวนหน่วยที่ซื้อได้ต่อเงิน 10,000 บาทจะเพิ่มขึ้น ดังนั้น การลงทุนแบบ DCA สามารถช่วยกระจายจังหวะการเข้าลงทุนและลดการพึ่งพาราคา ณ วันเริ่มต้นเพียงวันเดียวได้ แต่ไม่ได้หมายความว่าจะป้องกันการขาดทุนได้
หมายเหตุ: ตัวเลขด้านล่างเป็นเพียงสถานการณ์จำลองเพื่ออธิบายหลักการ ไม่ใช่การคาดการณ์ผลตอบแทนหรือผลลัพธ์จากการลงทุนจริง
มีเงินก้อน ควรลงทุนแบบ Lump Sum หรือ DCA ดี ?
หากมีเงินก้อนพร้อมลงทุนไม่จำเป็นต้องเลือกวิธีใดวิธีหนึ่งโดยอัตโนมัติ ควรเริ่มจากดูว่าเงินก้อนนี้ลงทุนได้ในระยะยาวแค่ไหนและเรารับการขึ้นลงของตลาดได้มากน้อยเพียงใด จากนั้นจึงเลือกวิธีที่เหมาะกับสถานการณ์ของตัวเอง ดังนี้
1. มีเงินก้อนสามารถลงทุนระยะยาวและรับความผันผวนได้
หากเป็นเงินที่ยังไม่จำเป็นต้องใช้ในระยะยาว และสามารถรับการขึ้นลงของมูลค่าการลงทุนได้ การลงทุนแบบ Lump Sum อาจเป็นทางเลือกที่พิจารณาได้ เพราะเงินทั้งหมดจะเริ่มลงทุนทันทีและมีโอกาสได้รับผลตอบแทนตลอดระยะเวลาที่ถือครอง
2. กังวลเรื่องการลงทุนผิดจังหวะ
หากรู้สึกไม่สบายใจกับการนำเงินทั้งหมดเข้าสู่ตลาดในครั้งเดียว อาจแบ่งเงินออกเป็นส่วน ๆ แล้วทยอยลงทุนแบบ DCA ตามแผนที่กำหนด วิธีนี้ช่วยกระจายช่วงเวลาที่เข้าซื้อ แต่เงินบางส่วนที่ยังไม่ได้ลงทุนอาจพลาดโอกาสหากตลาดปรับตัวขึ้นต่อเนื่อง
3. ยังไม่มั่นใจสามารถลงทุนแบบผสมทั้งสองวิธีได้
ไม่จำเป็นต้องเลือกลงทุน Lump Sum 100% หรือ DCA 100% เสมอไป เช่น มีเงิน 120,000 บาท อาจนำบางส่วนไปลงทุนทันที และทยอยลงทุนส่วนที่เหลือตามแผน วิธีนี้ช่วยให้เงินบางส่วนเริ่มลงทุนทันที ขณะที่อีกส่วนหนึ่งกระจายช่วงเวลาการเข้าซื้อ ทั้งนี้ สัดส่วนที่เหมาะสมควรพิจารณาจากเป้าหมาย ระยะเวลาลงทุน และความสามารถในการรับความเสี่ยง
แล้วควรเลือกแบบไหนดี ?
หากมีเงินก้อนพร้อมลงทุนและลงทุนได้ในระยะยาว รวมถึงรับความผันผวนได้ การลงทุนแบบ Lump Sum อาจเป็นทางเลือกที่เหมาะสม แต่หากกังวลกับการนำเงินทั้งหมดเข้าสู่ตลาดในครั้งเดียว การลงทุนแบบ DCA หรือการแบ่งเงินลงทุนทั้งสองวิธีก็เป็นอีกทางเลือกที่ควรพิจารณา
สิ่งสำคัญคือไม่ควรเลือกวิธีลงทุนเพียงเพราะคาดเดาว่าตลาดจะขึ้นหรือลงในระยะสั้น แต่ควรเลือกวิธีที่สอดคล้องกับเป้าหมาย ระยะเวลาการลงทุน และระดับความเสี่ยงที่ตัวเองรับได้
ก่อนเอาเงินก้อนไปลงทุน ควรเช็กอะไรบ้าง ?
หากมีเงินก้อนควรเอาไปลงทุนอะไรดี โดยก่อนเริ่มลงทุนควรเช็กอะไรบ้างเพื่อลดความเสี่ยง
1. เงินก้อนนี้จะได้ใช้เมื่อไหร่ ?
เพราะระยะเวลาที่สามารถลงทุนได้มีผลโดยตรงต่อประเภทสินทรัพย์และระดับความเสี่ยงที่เหมาะสม หากมีแผนจะนำเงินไปใช้ในระยะสั้น เช่น ภายใน 1-2 ปี การนำเงินทั้งหมดไปลงทุนในสินทรัพย์ที่มีความผันผวนสูงอาจไม่เหมาะสม เพราะหากตลาดปรับตัวลงในช่วงที่จำเป็นต้องใช้เงิน อาจต้องขายสินทรัพย์ในราคาที่ต่ำกว่าต้นทุน
ในทางกลับกัน หากเป็นเงินเย็นที่ยังไม่จำเป็นต้องใช้ในระยะยาว นักลงทุนอาจมีเวลามากพอที่จะรับมือกับความผันผวนระหว่างทางและรอให้การลงทุนมีโอกาสเติบโตตามเป้าหมายที่วางไว้ ดังนั้น ก่อนลงทุนควรแบ่งเงินตามระยะเวลาที่จะใช้ให้ชัดเจน เช่น
-
เงินที่ต้องใช้ในระยะสั้น เน้นสภาพคล่องและความเสี่ยงที่เหมาะสมกับระยะเวลา
-
เงินที่ยังไม่จำเป็นต้องใช้ในระยะกลาง สามารถพิจารณาสินทรัพย์ที่มีความเสี่ยงเพิ่มขึ้นตามความเหมาะสม
-
เงินสำหรับเป้าหมายระยะยาว มีโอกาสพิจารณาการลงทุนที่มีความผันผวนสูงขึ้นได้ หากสามารถรับความเสี่ยงและการขาดทุนระหว่างทางได้
2. มีเงินสำรองฉุกเฉินแล้วหรือยัง ?
อีกเรื่องที่ไม่ควรมองข้าม คือ เงินสำรองฉุกเฉิน เพราะเงินลงทุนกับเงินสำหรับรับมือเหตุการณ์ไม่คาดคิดควรแยกออกจากกัน เงินสำรองฉุกเฉินมีไว้สำหรับค่าใช้จ่ายที่ไม่ได้อยู่ในแผน เช่น การขาดรายได้ ค่าใช้จ่ายจำเป็นที่เกิดขึ้นกะทันหันหรือเหตุการณ์ที่ทำให้ต้องใช้เงินเร่งด่วน หากไม่มีเงินส่วนนี้และนำเงินทั้งหมดไปลงทุน เมื่อเกิดเหตุจำเป็นอาจต้องถอนหรือขายสินทรัพย์ลงทุนออกมาในช่วงที่ตลาดกำลังปรับตัวลง
ดังนั้น ควรประเมินค่าใช้จ่ายจำเป็นของตัวเองและเตรียมเงินสำรองให้เพียงพอกับสถานการณ์ส่วนบุคคลก่อน จากนั้นจึงพิจารณาว่าเงินส่วนที่เหลือเป็นเงินที่พร้อมนำไปลงทุนมากน้อยแค่ไหน
3. รับได้ไหมถ้ามูลค่าลดลง 20 - 30% ?
ความสามารถในการรับความเสี่ยง (Risk Tolerance) สำคัญไม่แพ้ผลตอบแทนที่คาดหวัง ลองจินตนาการว่าเรานำเงิน 200,000 บาทไปลงทุนและหลังจากนั้นตลาดปรับตัวลงจนพอร์ตมีมูลค่าเหลือประมาณ 140,000-160,000 บาท เราจะยังสามารถถือการลงทุนต่อได้ตามแผนหรือไม่ ?
หากรับได้และยังทำตามแผนเดิมแสดงว่าเรามีความสามารถในการรับความผันผวนระดับหนึ่ง แต่หากเห็นพอร์ตติดลบแล้วรู้สึกกังวลมากจนมีแนวโน้มที่จะขายสินทรัพย์ทันที การนำเงินทั้งหมดไปลงทุนในครั้งเดียวอาจทำให้เกิดความเครียดและนำไปสู่การตัดสินใจที่ผิดพลาดได้
4.เป้าหมายการลงทุนคืออะไร ?
เป้าหมายจะช่วยกำหนดทั้งระยะเวลาการลงทุน จำนวนเงินที่ควรลงทุนและระดับความเสี่ยงที่เหมาะสม เช่น การลงทุนเพื่อเกษียณ การสร้างความมั่งคั่งในระยะยาวหรือการเก็บเงินสำหรับเป้าหมายในอนาคต ล้วนมีระยะเวลาและข้อจำกัดที่แตกต่างกัน
หากมีเป้าหมายชัดเจน การเลือกว่าจะใช้การลงทุนแบบ Lump Sum หรือ DCA จะทำได้ง่ายขึ้น เพราะไม่ได้ตัดสินใจจากสภาวะตลาดเพียงอย่างเดียว แต่พิจารณาจากแผนทางการเงินโดยรวม
5. มีแผนลงทุนที่ชัดเจนหรือยัง ?
ก่อนนำเงินก้อนเข้าสู่ตลาด ควรกำหนดแผนให้ชัดเจนว่าจะลงทุนในสินทรัพย์ประเภทใด ลงทุนเป็นสัดส่วนเท่าไร ตั้งใจถือครองนานแค่ไหน และจะทบทวนหรือปรับพอร์ตเมื่อใด การมีแผนล่วงหน้าช่วยลดโอกาสที่อารมณ์จากตลาดระยะสั้นจะเข้ามามีอิทธิพลต่อการตัดสินใจ โดยเฉพาะในช่วงที่ราคาสินทรัพย์ปรับตัวแรง
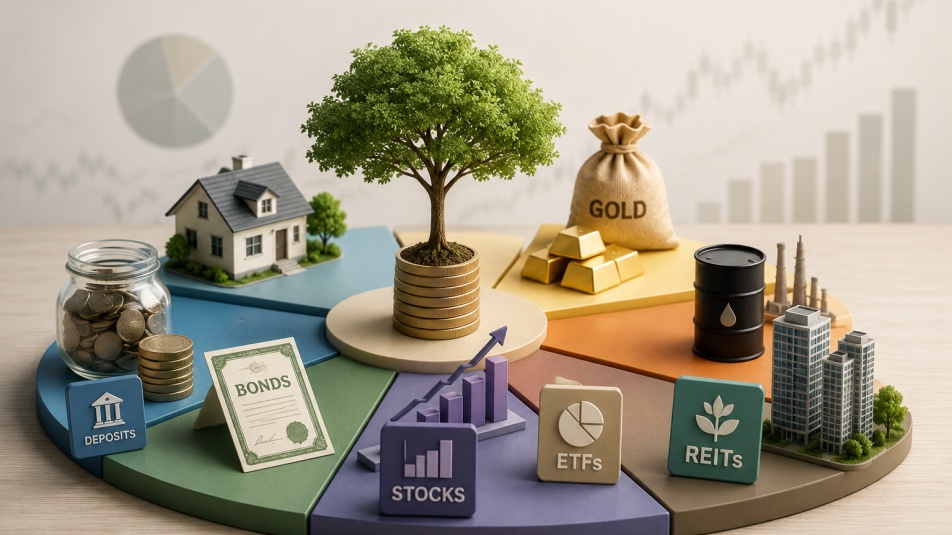
สรุปแล้วการลงทุนแบบ Lump sum คือการนำเงินก้อนไปลงทุนในครั้งเดียว ขณะที่ DCA คือการทยอยลงทุนอย่างสม่ำเสมอ ทั้งสองวิธีมีข้อดีและข้อจำกัดแตกต่างกัน จึงไม่มีคำตอบว่าวิธีไหนดีกว่าเสมอไป หากมีเงินก้อนควรพิจารณาจากระยะเวลาที่จะใช้เงิน เงินสำรองฉุกเฉิน เป้าหมายการลงทุน และความสามารถในการรับความผันผวนก่อนตัดสินใจ ที่สำคัญ การลงทุนไม่จำเป็นต้องจำกัดอยู่แค่หุ้นหรือกองทุนเท่านั้น แต่ยังสามารถกระจายไปยังสินทรัพย์ประเภทอื่นอย่างอสังหาริมทรัพย์ได้
ที่ผ่านมาเราคุยกันเรื่องจังหวะการลงเงิน ว่าจะลงทีเดียวหรือทยอยลง แต่ยังมีอีกคำถามที่มักถูกมองข้าม นั่นคือเงินที่จะเอามาลงทุนนั้นมาจากไหน การลงทุนอสังหาริมทรัพย์กับJUZMATCH (จัซแมทช์) ผ่านโมเดลเช่าเพื่อซื้อ เปิดทางเข้าไว้สองแบบ และไม่จำเป็นต้องมีเงินก้อนเสมอไป
แบบแรกสำหรับผู้ที่มีเงินก้อนพร้อมอยู่แล้ว เงินที่พักไว้ในบัญชีออมทรัพย์หรือเงินฝากประจำ มักให้ผลตอบแทนต่ำกว่าเงินเฟ้อ การลงทุนแบบเงินสดจึงเป็นการย้ายเงินส่วนนี้ไปอยู่ในสินทรัพย์ที่ให้ผลตอบแทนคงที่ตามสัญญา โดยมีอสังหาริมทรัพย์เป็นหลักประกันรองรับ เหมาะกับผู้ที่ต้องการความเรียบง่าย ลงทุนครั้งเดียวจบ ไม่มีภาระผูกพันตามมา
แบบที่สองสำหรับผู้ที่ไม่อยากใช้เงินก้อน แต่มีเครดิตดี หลายคนมีรายได้ประจำมั่นคง ประวัติทางการเงินสะอาด แต่ไม่อยากดึงเงินสำรองออกมาทั้งก้อน การลงทุนในรูปแบบเครดิตเปิดให้ใช้ความสามารถในการกู้ที่มีอยู่แล้วมาเป็นเครื่องมือลงทุนแทน โดยที่นักลงทุนไม่ต้องรับภาระผ่อนชำระเอง เพราะJUZMATCH (จัซแมทช์) เป็นผู้ชำระค่างวดกับธนาคารให้ทุกเดือน เงินเก็บจึงยังอยู่ครบเป็นสภาพคล่องสำรอง ขณะเดียวกันก็เริ่มสร้างผลตอบแทนจากอสังหาริมทรัพย์ได้ทันที
ไม่ว่าจะเลือกรูปแบบการลงทนแบบไหน ทาง JUZMATCH (จัซแมทช์) บริหารจัดการทรัพย์ให้ทั้งหมด ตั้งแต่คัดกรองผู้เช่าเพื่อซื้อที่มีความต้องการซื้อจริง ไปจนถึงการดูแลผู้เช่าตลอดสัญญา พร้อมการรับประกันผลตอบแทนตลอดอายุสัญญาและรับซื้อทรัพย์คืนเมื่อครบกำหนด 5 ปี เพื่อลดความเสี่ยงด้านสภาพคล่องให้นักลงทุน ทั้งนี้ การลงทุนรูปแบบเครดิตขึ้นอยู่กับการอนุมัติสินเชื่อจากสถาบันการเงิน ผู้สนใจจึงควรศึกษารายละเอียด เงื่อนไข และความเสี่ยงของแต่ละรูปแบบให้ครบก่อนตัดสินใจ
คำถามที่พบบ่อย
Q: Lump Sum กับ DCA แบบไหนได้ผลตอบแทนดีกว่ากัน ?
A: ไม่มีคำตอบตายตัวว่าการลงทุนแบบ Lump Sum หรือ DCA ให้ผลตอบแทนดีกว่ากัน เพราะผลลัพธ์ขึ้นอยู่กับช่วงเวลาที่ลงทุน การเคลื่อนไหวของตลาด และระยะเวลาที่ถือครอง หากตลาดปรับตัวขึ้นต่อเนื่องหลังจากเริ่มลงทุน Lump Sum มีโอกาสได้ผลตอบแทนสูงกว่า เพราะเงินทั้งหมดเข้าสู่ตลาดตั้งแต่ต้นและมีเวลาเติบโตนานกว่า ในทางกลับกันหากตลาดปรับตัวลงหลังจากเริ่มลงทุน การทยอยลงทุนแบบ DCA อาจช่วยกระจายจังหวะการซื้อ ทำให้เงินลงทุนส่วนที่เหลือสามารถเข้าซื้อในช่วงที่ราคาลดลงได้
ดังนั้น ไม่ควรเลือกวิธีจากการคาดการณ์ว่าตลาดจะขึ้นหรือลงในระยะสั้นเพียงอย่างเดียว แต่ควรพิจารณาจาก เป้าหมาย ระยะเวลาลงทุน สภาพคล่อง และความสามารถในการรับความเสี่ยง ของตัวเอง
Q: มีเงินก้อนแต่เป็นมือใหม่ ควรลงทุนแบบ Lump Sum เลยไหม ?
A: ไม่จำเป็นต้องลงทุนแบบ Lump Sum ทั้งหมดทันที เพียงเพราะมีเงินก้อน โดยเฉพาะหากยังเป็นมือใหม่และไม่คุ้นเคยกับความผันผวนของตลาด สิ่งแรกที่ควรทำ คือ แยกเงินสำหรับค่าใช้จ่ายจำเป็นและเงินสำรองฉุกเฉินออกก่อน จากนั้นจึงประเมินว่าเงินที่เหลือสามารถลงทุนได้นานแค่ไหน และรับการขาดทุนชั่วคราวได้มากน้อยเพียงใด
หากยังรู้สึกกังวลกับการนำเงินทั้งหมดเข้าสู่ตลาดในครั้งเดียว อาจพิจารณาทยอยลงทุนเป็นส่วน ๆ หรือแบ่งเงินบางส่วนลงทุนทันทีและส่วนที่เหลือทยอยลงทุนตามแผน วิธีนี้อาจช่วยให้เริ่มต้นลงทุนได้โดยไม่ต้องรับแรงกดดันจากการจับจังหวะตลาดเพียงครั้งเดียว และควรศึกษาสินทรัพย์ที่จะลงทุนให้เข้าใจก่อนเพราะวิธีลงทุนที่ดีไม่ได้ชดเชยการเลือกสินทรัพย์ที่ไม่เหมาะกับระดับความเสี่ยงของตัวเอง
Q: ลงทุนแบบ DCA และ Lump Sum พร้อมกันได้ไหม ?
A: สามารถทำได้ ในทางปฏิบัติไม่จำเป็นต้องเลือกเพียงวิธีใดวิธีหนึ่ง เช่น มีเงินก้อนสำหรับลงทุน 200,000 บาท อาจนำเงิน 100,000 บาทไปลงทุนทันทีแบบ Lump Sum และแบ่งอีก 100,000 บาททยอยลงทุนเดือนละ 10,000 บาทเป็นเวลา 10 เดือน
วิธีนี้จะช่วยให้เงินบางส่วนได้เริ่มลงทุนทันที ขณะที่อีกส่วนหนึ่งกระจายจังหวะการเข้าซื้อออกไป อย่างไรก็ตาม การแบ่งสัดส่วนไม่จำเป็นต้องเป็น 50:50 สามารถปรับให้เหมาะกับเป้าหมาย ระยะเวลาการลงทุน และความสามารถในการรับความเสี่ยงของแต่ละคน อย่างไรก็ตาม ควรกำหนดแผนให้ชัดเจนตั้งแต่ต้นว่าจะลงทุนเท่าไหร่ ลงทุนเมื่อไรและจะทบทวนแผนเมื่อใด แทนการเปลี่ยนวิธีไปมาตามความเคลื่อนไหวของตลาด
Q: เงินดาวน์บ้านเอาไปลงทุนแบบ Lump Sum ได้ไหม ?
A: ไม่ควรนำเงินดาวน์บ้านทั้งหมดไปลงทุนในสินทรัพย์ที่มีความผันผวนสูง หากมีแผนจะซื้อบ้านในอนาคตอันใกล้ เนื่องจากเงินดาวน์เป็นเงินที่มีเป้าหมายและกำหนดเวลาการใช้งานค่อนข้างชัดเจน หากนำไปลงทุนแล้วตลาดปรับตัวลงในช่วงที่ต้องจ่ายเงินดาวน์ อาจทำให้เงินที่เตรียมไว้มีมูลค่าไม่เพียงพอกับจำนวนที่ต้องใช้
ดังนั้น เงินสำหรับเป้าหมายระยะสั้นอย่างเงินดาวน์บ้านควรให้ความสำคัญกับการรักษาเงินต้นและสภาพคล่องมากกว่าการไล่หาผลตอบแทนสูงสุด และควรเลือกเครื่องมือทางการเงินให้เหมาะสมกับระยะเวลาที่จะนำเงินไปใช้ หากเป็นเงินส่วนเกินที่เป็นเงินเย็นและมีระยะเวลาลงทุนที่ยาวพอ จึงค่อยพิจารณาแยกส่วนนั้นออกมาลงทุนได้
Q: DCA ต้องทำนานแค่ไหนถึงจะเห็นผล ?
A: ไม่มีระยะเวลาที่แน่นอนว่าควรลงทุนแบบ DCA กี่เดือนหรือกี่ปีแล้วจะต้องได้ผลตอบแทนเป็นบวก เพราะผลลัพธ์ขึ้นอยู่กับสินทรัพย์ที่ลงทุน ราคาที่ซื้อในแต่ละช่วงและสภาวะตลาด
นักลงทุนมือใหม่ควรลงทุนให้สอดคล้องกับเป้าหมายและระยะเวลาการลงทุน โดยสินทรัพย์ที่มีความผันผวนสูงมักต้องอาศัยระยะเวลาที่เหมาะสมเพื่อให้มีโอกาสรับมือกับความผันผวนระหว่างทาง ดังนั้น นักลงทุนควรประเมินผลตามเป้าหมายที่ตั้งไว้ และทบทวนว่าสินทรัพย์และสัดส่วนการลงทุนยังเหมาะสมกับสถานการณ์ของตัวเองหรือไม่
หมายเหตุ: ผลตอบแทนจากการลงทุนมีความไม่แน่นอน และการลงทุนทุกประเภทมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลและประเมินความสามารถในการรับความเสี่ยงก่อนตัดสินใจลงทุน
ป้ายกำกับ:
บทความอื่นๆ
JUZMATCH คืออะไร รู้ครบจบที่เดียว เกี่ยวกับจัซแมทช์ และโมเดลนวัตกรรมเช่าเพื่อซื้อ Highlight จัซแ...
กู้บ้านไม่ผ่านทำไงดี? Home Loan 101 รู้ครบก่อนตัดสินใจซื้อบ้าน Highlight การกู้ซื้อบ้านไม่ใช่เรื...
ทางเลือกการลงทุน (Alternative Investment) คิดจะลงทุนอสังหาฯ ทำไมต้องลงทุนกับ JUZMATCH Highlight ...