

เผยแพร่เมื่อ 15 ก.ย. 2569
อากรแสตมป์ คืออะไร ใช้ทำอะไร ติดยังไงให้ถูกกฎหมาย ? รู้ครบจบในที่เดียว
Highlight
ในการทำนิติกรรมสัญญาเกี่ยวกับอสังหาริมทรัพย์ การกู้ยืมเงิน หรือการลงนามในเอกสารสำคัญทางธุรกิจ จำเป็นจะต้องมีค่าอากรแสตมป์ ซึ่งหลายคนอาจเคยได้ยินชื่อ แต่ยังไม่เข้าใจว่าอากรแสตมป์ติดยังไง มีขั้นตอนการปิดตราสารอย่างไร ตลอดจนผลกระทบทางกฎหมายหากไม่ปฏิบัติตาม ทำให้หลายคนเกิดข้อสงสัยว่าอากรแสตมป์ใช้ทำอะไรกันแน่ บทความนี้ JUZMATCH (จัซแมทช์) จะชวนทุกคนไปทำความเข้าใจเรื่องนี้ เพื่อช่วยปกป้องสิทธิและป้องกันความเสี่ยงจากข้อพิพาทในอนาคต ทำให้สัญญาที่เราทำขึ้นมีผลสมบูรณ์ และบังคับใช้ได้ตามกฎหมายทุกประการ
อากรแสตมป์ คืออะไร มีกี่ประเภท ?
อากรแสตมป์ คือ ภาษีอากรประเภทหนึ่งตามประมวลรัษฎากร ที่จัดเก็บจากการทำตราสารหรือเอกสารสัญญาที่มีผลผูกพันทางกฎหมาย การชำระอากรแสตมป์ถือเป็นการยืนยันความถูกต้องของนิติกรรม และทำให้เอกสารนั้นสามารถใช้เป็นพยานหลักฐานในชั้นศาลได้ โดยกฎหมายกำหนดลักษณะตราสารที่ต้องเสียอากรแสตมป์ไว้ทั้งหมด 28 ลักษณะ เช่น สัญญาเช่า เช่าซื้อ จ้างทำของ และกู้ยืมเงิน
ส่วนดวงอากรแสตมป์แบบปิดทับ (แสตมป์กระดาษ) ที่ใช้อยู่ในปัจจุบันมี 3 ชนิดราคา ได้แก่
-
ดวงอากรแสตมป์ชนิดราคา 1 บาท (ตราสารสีน้ำเงิน)
-
ดวงอากรแสตมป์ชนิดราคา 5 บาท (ตราสารสีเขียว)
-
ดวงอากรแสตมป์ชนิดราคา 20 บาท (ตราสารสีแดง)
อากรแสตมป์ใช้ทำอะไร สำคัญอย่างไร ?
อากรแสตมป์ใช้ทำอะไรและมีความสำคัญอย่างไรในทางกฎหมาย คำตอบหลัก คือ ใช้เพื่อรับรองความสมบูรณ์ของนิติกรรม เอกสารหรือสัญญาใด ๆ ที่กฎหมายกำหนด แต่ไม่มีการปิดแสตมป์บริบูรณ์และขีดฆ่าให้ถูกต้อง สัญญานั้นจะไม่สามารถนำไปใช้เป็นพยานหลักฐานในคดีแพ่งได้ตามมาตรา 118 แห่งประมวลรัษฎากรได้
การติดอากรแสตมป์จึงเปรียบเสมือนการสร้างเกราะคุ้มครองทางกฎหมายให้แก่คู่สัญญา ทำให้เอกสารมีน้ำหนักรับฟังได้ในชั้นศาลเมื่อเกิดข้อพิพาทขึ้นในอนาคต อีกทั้งยังเป็นการปฏิบัติตนตามหน้าที่ผู้เสียภาษีอย่างถูกต้องเพื่อป้องกันภาระค่าปรับ และเงินเพิ่มที่อาจเกิดขึ้นย้อนหลัง นอกจากสัญญานั้นจะใช้เป็นหลักฐานในศาลไม่ได้ทันทีแล้ว เรายังต้องเสียเวลา และค่าใช้จ่ายเพิ่มเติมในการยื่นขออนุมัติชำระอากรย้อนหลังพร้อมเบี้ยปรับหลายเท่าตัว ดังนั้นการศึกษาว่าอากรแสตมป์ใช้ทำอะไรจึงเป็นเรื่องพื้นฐานที่ทุกคนที่ทำสัญญาต้องใส่ใจ
สัญญาแบบไหนต้องเสียภาษีอากรแสตมป์และเสียเท่าไหร่ ?
ตามประมวลรัษฎากรได้กำหนดลักษณะตราสารที่ต้องเสียอากรแสตมป์ไว้ทั้งหมด 28 ลักษณะ ดังนี้
-
เช่าที่ดิน โรงเรือน สิ่งปลูกสร้างอย่างอื่น หรือแพ คิดอากรแสตมป์ 0.1% ของค่าเช่า
-
โอนใบหุ้น ใบหุ้นกู้ พันธบัตร และใบรับรองหนี้ คิดอากรแสตมป์ 0.1% ของราคาหุ้นที่ชำระแล้วหรือราคาตราสาร
-
เช่าซื้อทรัพย์สิน คิดอากรแสตมป์ 0.1% ของราคาทั้งหมด
-
จ้างทำของ คิดอากรแสตมป์ 0.1% ของราคาสินจ้างที่กำหนด
-
กู้ยืมเงิน หรือการตกลงให้เบิกเงินเกินบัญชีจากธนาคาร คิดอากรแสตมป์ 0.05% ของยอดเงินให้กู้ยืม หากเมื่อคำนวณแล้วค่าอากรเกิน 10,000 บาท ให้เสีย 10,000 บาท
-
กรมธรรม์ประกันภัย
-
กรมธรรม์ประกันวินาศภัย คิดอากรแสตมป์ 0.4% ของเบี้ยประกันภัย
-
กรมธรรม์ประกันชีวิต คิดอากรแสตมป์ 0.05% ของจำนวนเงินเอาประกันภัย
-
กรมธรรม์ประกันภัยอื่น ๆ คิดอากรแสตมป์ 0.05% ของจำนวนเงินเอาประกันภัย
-
กรมธรรม์เงินปี คิดอากรแสตมป์ 0.05% ของต้นทุนเงินปี
-
กรมธรรม์ประกันภัยซึ่งผู้รับประกันภัยนำไปให้ผู้อื่นประกันอีกต่อหนึ่ง คิดอากรแสตมป์ 1 บาท
-
บันทึกการต่ออายุกรมธรรม์ประกันภัยเดิม คิดอากรแสตมป์กึ่งอัตราซึ่งเรียกเก็บสำหรับกรมธรรม์เดิม
-
-
ใบมอบอำนาจ
-
มอบอำนาจให้บุคคลคนเดียว หรือหลายคนกระทำการครั้งเดียว คิดอากรแสตมป์ 10 บาท
-
มอบอำนาจให้บุคคลคนเดียว หรือหลายคนร่วมกระทำการมากกว่าครั้งเดียว คิดอากรแสตมป์ 30 บาท
-
มอบอำนาจให้กระทำการมากกว่าครั้งเดียว โดยให้บุคคลหลายคนต่างคนต่างกระทำกิจการแยกกันได้คิดตามรายตัวบุคคลที่รับมอบ คิดอากรแสตมป์คนละ 30 บาท
-
-
ใบมอบฉันทะสำหรับให้ลงมติในที่ประชุมของบริษัท
-
มอบฉันทะสำหรับการประชุมครั้งเดียว คิดอากรแสตมป์ 20 บาท
-
มอบฉันทะสำหรับการประชุมกว่าครั้งเดียว คิดอากรแสตมป์ 100 บาท
-
-
ตั๋วแลกเงิน หรือตราสารทำนองเดียวกับที่ใช้อย่างตั๋วแลกเงิน ตั๋วสัญญาใช้เงิน หรือตราสารทำนองเดียวกับที่ใช้อย่างตั๋วสัญญาใช้เงิน คิดอากรแสตมป์ 3 บาท
-
บิลออฟเลดิง Bill of Lading (B/L หรือ ใบตราส่งสินค้า) คิดอากรแสตมป์ 2 บาท
-
ใบหุ้น ใบหุ้นกู้ หรือใบรับรองหนี้ของบริษัท สมาคม คณะบุคคล หรือองค์การใด ๆ คิดอากรแสตมป์ 5 บาท และพันธบัตรของรัฐบาลใด ๆ ที่ขายในประเทศไทย คิดอากรแสตมป์ 1% ของจำนวนทุน
-
เช็คหรือหนังสือคำสั่งใด ๆ ซึ่งใช้แทนเช็ค คิดอากรแสตมป์ฉบับละ 3 บาท
-
ใบรับฝากเงินประเภทประจำของธนาคาร โดยมีดอกเบี้ย คิดอากรแสตมป์ 5 บาท
-
เลตเตอร์ออฟเครดิต
-
ออกในประเทศไทย
-
เงินต่ำกว่า 10,000 บาท คิดอากรแสตมป์ 20 บาท
-
เงินตั้งแต่ 10,000 บาท ขึ้นไป คิดอากรแสตมป์ 30 บาท
-
-
ออกในต่างประเทศ และให้ชำระเงินในประเทศไทย คิดอากรแสตมป์คราวละ 20 บาท
-
-
เช็คสำหรับผู้เดินทาง
-
ออกในประเทศไทย คิดอากรแสตมป์ฉบับละ 3 บาท
-
ออกในต่างประเทศ แต่ให้ชำระในประเทศไทย คิดอากรแสตมป์ฉบับละ 3 บาท
-
-
ใบรับของ คิดอากรแสตมป์ฉบับละ 1 บาท
-
ค้ำประกัน
-
สำหรับกรณีที่มิได้จำกัดจำนวนเงินไว้ คิดอากรแสตมป์ 10 บาท
-
สำหรับจำนวนเงินไม่เกิน 1,000 บาท คิดอากรแสตมป์ 1 บาท
-
สำหรับจำนวนเงินเกิน 1,000 บาท แต่ไม่เกิน 10,000 บาท คิดอากรแสตมป์ 5 บาท
-
สำหรับจำนวนเงินเกิน 10,000 บาทขึ้นไป คิดอากรแสตมป์ 10 บาท
-
-
จำนำ
-
จำนวนหนี้ทุก 2,000 บาท หรือเศษของ 2,000 บาท คิดอากรแสตมป์ 1 บาท
-
ถ้าการจำนำมิได้จำกัดจำนวนหนี้ไว้ คิดอากรแสตมป์ 1 บาท
-
-
ใบรับของคลังสินค้า คิดอากรแสตมป์ 1 บาท
-
คำสั่งให้ส่งมอบของ คิดอากรแสตมป์ 1 บาท
-
ตัวแทน
-
มอบอำนาจเฉพาะการ คิดอากรแสตมป์ 10 บาท
-
มอบอำนาจทั่วไป คิดอากรแสตมป์ 30 บาท
-
-
คำชี้ขาดของอนุญาโตตุลาการ
-
ในกรณีซึ่งพิพาทกันด้วยจำนวนเงิน หรือราคาทุกจำนวนเงิน 1,000 บาท หรือเศษของ 1,000 บาท คิดอากรแสตมป์ 1 บาท
-
ในกรณีอื่นซึ่งไม่กล่าวถึงจำนวนเงิน หรือราคา คิดอากรแสตมป์ 10 บาท
-
-
คู่ฉบับ หรือคู่ฉีกแห่งตราสาร
-
ถ้าต้นฉบับเสียอากรไม่เกิน 5 บาท คิดอากรแสตมป์ 1 บาท
-
ถ้าเกิน 5 บาท คิดอากรแสตมป์ 5 บาท
-
-
หนังสือบริคณห์สนธิของบริษัทจำกัดที่ส่งต่อนายทะเบียน คิดอากรแสตมป์ 200 บาท
-
ข้อบังคับของบริษัทจำกัดที่ส่งต่อนายทะเบียน คิดอากรแสตมป์ 200 บาท
-
ข้อบังคับใหม่หรือสำเนาหนังสือบริคณห์สนธิ หรือข้อบังคับของบริษัทจำกัดซึ่งเปลี่ยนแปลงใหม่ที่ส่งต่อนายทะเบียน คิดอากรแสตมป์ 50 บาท
-
หนังสือสัญญาห้างหุ้นส่วน
-
หนังสือสัญญาจัดตั้งห้างหุ้นส่วน คิดอากรแสตมป์ 100 บาท
-
หนังสือสัญญาที่แก้ไขสัญญาจัดตั้งห้างหุ้นส่วน คิดอากรแสตมป์ 50 บาท
-
-
ใบรับเฉพาะตามที่ระบุต่อไปนี้
-
ใบรับรางวัลสลากกินแบ่งของรัฐบาล คิดอากรแสตมป์ 1 บาท
-
ใบรับสำหรับการโอนหรือก่อตั้งสิทธิเกี่ยวกับอสังหาริมทรัพย์ (เมื่อนิติกรรมนั้นมีการจดทะเบียน) คิดอากรแสตมป์ 1 บาท ต่อทุกจำนวนเงิน 200 บาท หรือเศษของ 200 บาท (0.5%)
-
ใบรับสำหรับการขาย ขายฝาก ให้เช่าซื้อหรือโอนกรรมสิทธิ์ยานพาหนะ คิดอากรแสตมป์ 1 บาท ต่อทุกจำนวนเงิน 200 บาท หรือเศษของ 200 บาท (0.5%)
-
หมายเหตุ อย่างไรก็ตามสัญญาบางประเภทมีข้อยกเว้นอากรแสตมป์ตามที่กฎหมายกำหนด โปรดตรวจสอบรายละเอียดเพิ่มเติมก่อนทำการชำระ
ที่มา : กรมสรรพากร
อากรแสตมป์ติดยังไงให้ถูกต้องตามกฎหมาย ?
การติดอากรแสตมป์ให้ถูกต้องตามกฎหมายหรือที่เรียกว่าการปิดแสตมป์บริบูรณ์ ไม่ใช่เพียงแค่การนำดวงแสตมป์มาแปะลงบนกระดาษเท่านั้น แต่ต้องดำเนินการตามเงื่อนไข 3 ประการคือ
-
ปิดดวงแสตมป์ที่มีมูลค่าไม่น้อยกว่าอัตราอากรที่ต้องเสีย
-
ปิดลงบนตราสารก่อนกระทำหรือในทันทีที่ทำตราสาร
-
ทำการขีดฆ่าดวงแสตมป์ตามขั้นตอนที่กฎหมายกำหนด
หากขาดขั้นตอนใดขั้นตอนหนึ่งไป จะถือว่าสัญญานั้นยังไม่ได้ปิดแสตมป์บริบูรณ์และอาจส่งผลให้ไม่สามารถใช้เป็นหลักฐานในชั้นศาลได้
หลายคนอาจมีข้อสงสัยว่า อากรแสตมป์ติดยังไง ให้บริบูรณ์ตามประมวลรัษฎากร คำตอบคือ ต้องตรวจสอบชนิดราคาอากรแสตมป์ให้ครอบคลุมตามมูลค่าสัญญา เช่น สัญญาเช่ามูลค่า 100,000 บาท เสียอากร 100 บาท เราอาจใช้ดวงแสตมป์ราคา 20 บาท จำนวน 5 ดวงติดลงบนเอกสาร แล้วดำเนินการขีดฆ่าโดยบุคคลที่มีอำนาจตามกฎหมายทันทีที่ลงนามในสัญญาเสร็จสิ้น
วิธีติดอากรแสตมป์และการขีดฆ่า
วิธีติดอากรแสตมป์ให้ถูกต้อง คือ นำดวงอากรแสตมป์ปิดลงบนพื้นที่ว่างของสัญญาฉบับจริงในส่วนที่ไม่บดบังข้อความ จากนั้นทำการขีดฆ่าโดยการใช้ปากกาลากเส้นทับบนดวงแสตมป์ พร้อมทั้งลงลายมือชื่อและระบุวัน เดือน ปี ที่ทำการขีดฆ่ากำกับไว้ เพื่อป้องกันไม่ให้นำดวงแสตมป์นั้นกลับมาใช้ซ้ำ ซึ่งการขีดฆ่านี้ต้องทำโดยบุคคลที่มีหน้าที่ตามกฎหมายหรือผู้ได้รับมอบหมายอย่างถูกต้อง
ซื้ออากรแสตมป์ได้ที่ไหนและวิธีการชำระค่าอากรแสตมป์ ?
ช่องทางการซื้ออากรแสตมป์และการชำระค่าอากรทำได้ 2 ช่องทาง คือ
-
การชำระเป็นตัวเงิน ณ สำนักงานสรรพากร (อ.ส.4, อ.ส.4ก และ อ.ส.4ข) ใช้สำหรับตราสารบางลักษณะที่กฎหมายบังคับให้ต้องชำระเป็นเงินสดเท่านั้น เช่น สัญญาจ้างทำของที่มีมูลค่าตั้งแต่ 1,000,000 บาทขึ้นไป หรือสัญญาเช่าที่ดิน และสิ่งปลูกสร้างที่มีค่าเช่าตลอดอายุสัญญาตั้งแต่ 1,000,000 บาทขึ้นไป
-
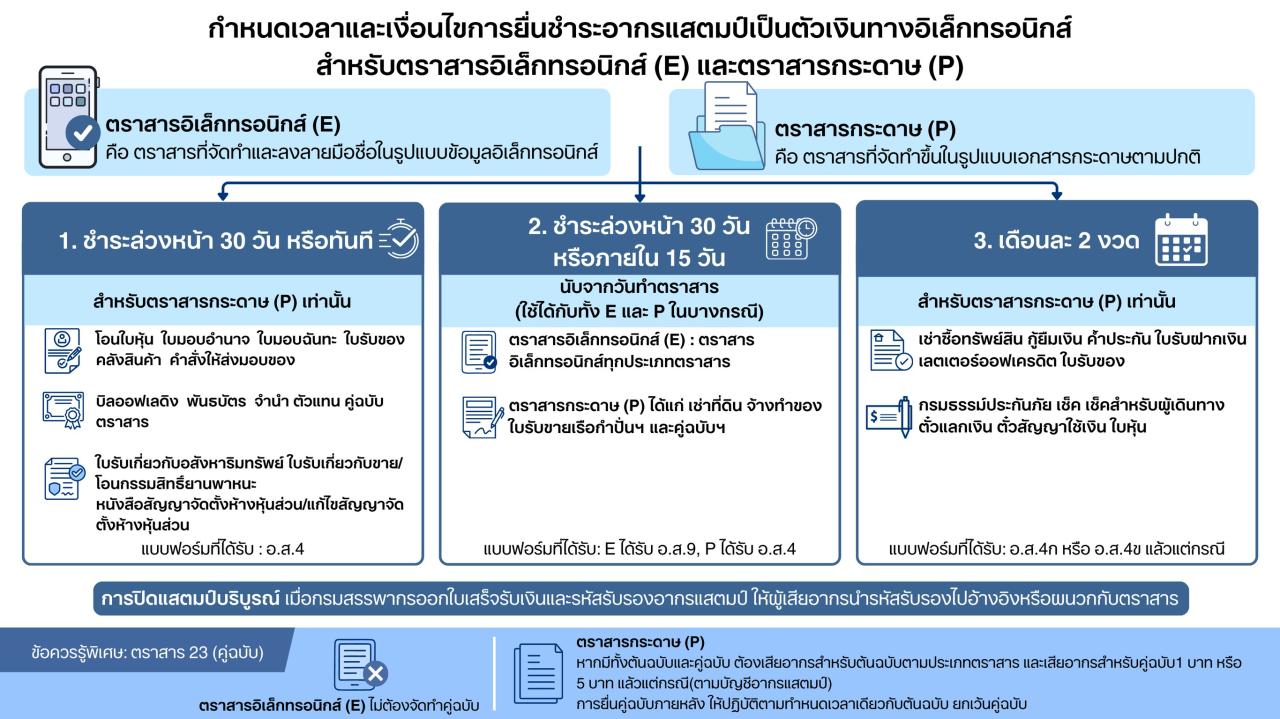
อากรแสตมป์อิเล็กทรอนิกส์ (e-Stamp Duty หรือแบบ อ.ส.9) ชำระผ่านระบบออนไลน์ของกรมสรรพากร รองรับทั้งตราสารอิเล็กทรอนิกส์ และเอกสารกระดาษ สะดวกรวดเร็ว มี QR Code และรหัสรับรองการชำระเงินเพื่อใช้ยืนยันความถูกต้อง
ที่มา : กรมสรรพากร
ขั้นตอนและวิธีการชำระค่าอากรแสตมป์
มาดูขั้นตอนและวิธีการชำระค่าอากรแสตมป์ว่าต้องทำอย่างไรบ้าง ดังนี้
-
การซื้อดวงอากรแสตมป์กระดาษ สามารถซื้อได้ที่สำนักงานสรรพากรพื้นที่ สำนักงานสรรพากรพื้นที่สาขา หรือที่ว่าการอำเภอทั่วประเทศ เมื่อได้ดวงแสตมป์มาแล้วสามารถปิดแสตมป์และขีดฆ่าได้ตั้งแต่ก่อนหรือในวันที่ทำสัญญา และไม่ควรเกิน 15 วันนับแต่วันทำสัญญาสำหรับตราสารที่กฎหมายให้ผ่อนเวลาได้
-
การชำระเป็นตัวเงิน ณ สำนักงานสรรพากร (แบบ อ.ส.4) สำหรับตราสารที่กฎหมายกำหนดให้ชำระเป็นตัวเงิน หรือตราสารที่มีมูลค่าอากรสูง เราต้องยื่นแบบ อ.ส.4 พร้อมนำเอกสารสัญญาไปให้เจ้าพนักงานสรรพากรคำนวณ และออกใบเสร็จรับเงิน ชำระเงินทันทีที่สำนักงานสรรพากรพื้นที่สาขา หรือชำระล่วงหน้า 30 วัน
-
การชำระผ่านระบบ e-Stamp Duty (แบบ อ.ส.9)
-
ชำระผ่านระบบ E-Stamp Duty ของกรมสรรพากร
-
เลือกยื่นแบบขอเสียอากรแสตมป์
-
กรอกรายละเอียดประเภทตราสาร และมูลค่าสัญญา
-
ชำระเงินผ่าน Internet Banking หรือ Mobile Banking ภายใน 15 วัน หรือสามารถชำระล่วงหน้าได้ 30 วัน
-
เมื่อชำระเรียบร้อยจะได้รับใบเสร็จรับเงินพร้อมรหัสรับรอง (QR Code) สามารถนำพิมพ์แนบติดไว้กับสัญญาฉบับจริงได้ทันที
-
รูปภาพจาก: กรมสรรพากร

อากรแสตมป์กับการเช่าเพื่อซื้ออสังหาฯ ต้องจ่ายตอนไหน เท่าไหร่ ?
การทำธุรกรรมเกี่ยวกับอสังหาริมทรัพย์ อย่างการทำสัญญาเช่าเพื่อซื้อ ต่างมีภาระภาษีอากรแสตมป์เข้ามาเกี่ยวข้องเสมอ โดยทั่วไปสัญญาเช่าอสังหาริมทรัพย์จะต้องชำระอากรแสตมป์ในอัตรา 0.1% ของมูลค่าเช่าตลอดอายุสัญญา โดยต้องปิดแสตมป์ให้บริบูรณ์ก่อนหรือในทันทีที่ทำสัญญา หากดำเนินการล่าช้าเกิน 15 วันจะมีเงินเพิ่มอากรตามที่กฎหมายกำหนด สำหรับการทำสัญญาเช่าเพื่อซื้อกับ JUZMATCH (จัซแมทช์) มีทีมงานคอยให้คำแนะนำและดูแลเรื่องเอกสารและการดำเนินการด้านนิติกรรมในแต่ละขั้นตอน ช่วยให้การทำสัญญาเป็นเรื่องง่ายและสะดวกยิ่งขึ้น สำหรับอากรแสตมป์ ทีมงานจะช่วยให้ข้อมูลและดูแลในส่วนของขั้นตอนที่เกี่ยวข้อง โดยค่าอากรแสตมป์จะเป็นไปตามเงื่อนไขและความรับผิดชอบของผู้เช่าเพื่อซื้อ
ลืมติดอากรแสตมป์ ติดช้าหรือติดไม่ครบเกิดอะไรขึ้น ?
หากเกิดกรณีลืมติดอากรแสตมป์ ชำระไม่ครบถ้วน หรือยื่นชำระเกินกำหนดเวลา 15 วัน กฎหมายได้กำหนดบทลงโทษไว้ทั้งทางแพ่ง และทางอาญา ซึ่งบทลงโทษก็จะแตกต่างกันออกไป ดังนี้
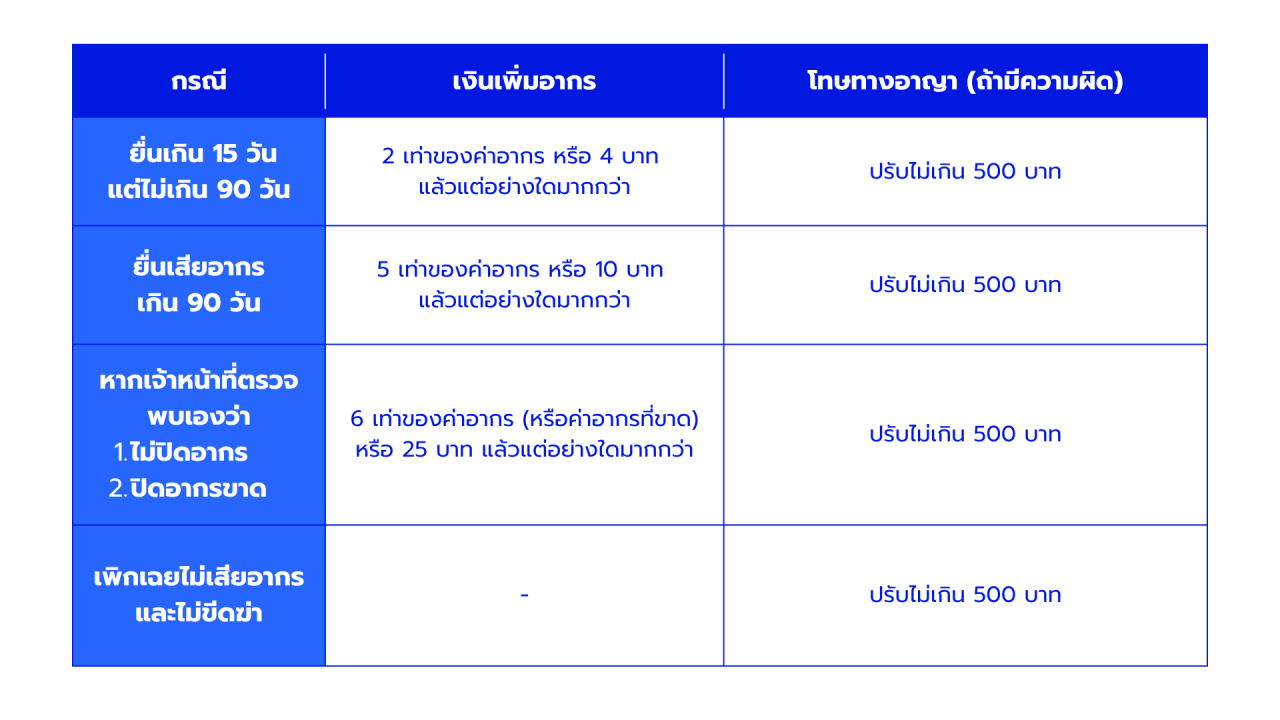
การทำความเข้าใจว่าอากรแสตมป์คืออะไร ช่วยปกป้องสิทธิ์และสร้างความมั่นใจในทุกนิติกรรมสัญญา ไม่ว่าจะเป็นการกู้ยืมเงิน การทำสัญญาจ้าง หรือการทำสัญญาเกี่ยวกับบ้านและคอนโด การรู้ว่าอากรแสตมป์ใช้ทำอะไร และอากรแสตมป์ติดยังไงให้ถูกต้องบริบูรณ์ตั้งแต่ตอนทำสัญญา จะช่วยรักษาน้ำหนักของเอกสารในทางกฎหมายและป้องกันภาระเงินเพิ่มค่าปรับย้อนหลังที่ไม่จำเป็น
สำหรับการทำสัญญาเกี่ยวกับที่อยู่อาศัย นอกจากการทำความเข้าใจเรื่องอากรแสตมป์แล้ว การเลือกวิธีซื้อบ้านที่เหมาะกับสถานะทางการเงินและความพร้อมในการกู้ก็เป็นอีกเรื่องที่ควรพิจารณา โดยเฉพาะผู้ที่ต้องการมีบ้านเป็นของตัวเอง แต่ยังไม่พร้อมขอสินเชื่อจากสถาบันการเงิน หรืออยากบริหารสภาพคล่องโดยไม่ต้องจ่ายเงินก้อนใหญ่ในทันที
หนึ่งในทางเลือกที่ช่วยลดข้อจำกัดเหล่านี้คือ “การเช่าเพื่อซื้อ”ของ JUZMATCH (จัซแมทช์) ที่ช่วยให้ผู้ที่ยังไม่พร้อมกู้ธนาคารสามารถเข้าอยู่ในบ้านที่ต้องการได้โดยไม่ต้องซื้อบ้านและกู้สินเชื่อในทันที ในส่วนของเอกสารและการดำเนินการด้านนิติกรรม JUZMATCH (จัซแมทช์) มีทีมงานคอยดูแลและให้คำแนะนำเกี่ยวกับขั้นตอนที่เกี่ยวข้อง รวมถึงอากรแสตมป์ โดยค่าอากรแสตมป์จะเป็นไปตามเงื่อนไขและความรับผิดชอบของผู้เกี่ยวข้อง การมีทีมงานคอยดูแลจึงช่วยให้ผู้เช่าเพื่อซื้อเข้าใจขั้นตอนต่าง ๆ ได้ชัดเจนและดำเนินการได้อย่างมั่นใจมากขึ้น
คำถามที่พบบ่อย
Q: ใครเป็นคนมีหน้าที่ติด และขีดฆ่าอากรแสตมป์ ผู้ให้เช่าหรือผู้เช่า ?
A: ตามกฎหมายผู้มีหน้าที่เสียอากรแสตมป์สำหรับสัญญาเช่าคือผู้ให้เช่า ส่วนผู้ที่มีหน้าที่ขีดฆ่าอากรแสตมป์คือผู้เช่า อย่างไรก็ตามในทางปฏิบัติคู่สัญญาสามารถตกลงกันเป็นอย่างอื่นในสัญญาเรื่องผู้รับผิดชอบค่าใช้จ่ายได้ตามความยินยอมของทั้งสองฝ่าย
Q: ทำสัญญาคู่ฉบับ 2 ชุด ต้องติดอากรแสตมป์ทั้งสองชุดไหม ?
A: ต้องติดอากรแสตมป์ทั้งสองชุด โดยสัญญาต้นฉบับจะติดอากรตามอัตราเต็มที่คำนวณได้ ส่วนสัญญาคู่ฉบับหรือคู่ฉีกอีกชุดหนึ่งจะติดอากรแสตมป์เพียง 5 บาท (กรณีต้นฉบับเสียเกิน 5 บาท) หรือติด 1 บาท (กรณีต้นฉบับเสียไม่เกิน 5 บาท)
Q: สัญญาซื้อขายทั่วไปต้องติดอากรแสตมป์ไหม ?
A: สัญญาซื้อขายอสังหาริมทรัพย์ทั่วไปที่ต้องไปจดทะเบียน ณ กรมที่ดิน จะได้รับการยกเว้นอากรแสตมป์หากเสียภาษีธุรกิจเฉพาะแล้ว แต่หากผู้ขายไม่มีหน้าที่ต้องเสียภาษีธุรกิจเฉพาะ จะต้องเสียอากรแสตมป์ในอัตรา 1 บาท ต่อทุกจำนวนเงิน 200 บาท หรือเศษของ 200 บาท ตามลักษณะตราสาร 28.(ข) ส่วนสัญญาซื้อขายสังหาริมทรัพย์ หรือสินค้าทั่วไป จะไม่อยู่ในลักษณะตราสาร 28 ประเภทที่ต้องติดอากรแสตมป์
Q: ติดอากรแสตมป์เกินหรือสัญญาถูกยกเลิก ขอคืนเงินได้หรือเปล่า ?
A: สามารถขอคืนได้ กรณีที่เสียค่าอากรหรือค่าเพิ่มอากรเกินไม่น้อยกว่า 2 บาท เช่น ชำระซ้ำซ้อน ชำระเกินจำนวนหรือสัญญาถูกยกเลิกโดยยังไม่ได้นำตราสารนั้นไปใช้ โดยต้องยื่นคำร้องเป็นหนังสือต่อพนักงานเจ้าหน้าที่ภายใน 6 เดือนนับแต่วันเสียอากร ตามมาตรา 122 แห่งประมวลรัษฎากร ทั้งนี้หากพ้นกำหนด 6 เดือนไปแล้ว จะไม่สามารถขอคืนได้ จึงควรตรวจสอบความถูกต้องและยื่นขอคืนภายในกำหนด
ที่มา : กรมสรรพากร
Q: หนังสือมอบอำนาจต้องติดอากรแสตมป์กี่บาท ?
A: ค่าอากรแสตมป์ของใบมอบอำนาจแบ่งรูปแบบการติดอากรแสตมป์เป็น 3 รูปแบบ ดังนี้
-
มอบอำนาจให้บุคคลคนเดียวหรือหลายคนกระทำการครั้งเดียว คิดอากรแสตมป์ 10 บาท
-
มอบอำนาจให้บุคคลคนเดียวหรือหลายคนร่วมกระทำการมากกว่าครั้งเดียว คิดอากรแสตมป์ 30 บาท
-
มอบอำนาจให้กระทำการมากกว่าครั้งเดียว โดยให้บุคคลหลายคนต่างคนต่างกระทำกิจการแยกกันได้คิดตามรายตัวบุคคลที่รับมอบ คิดอากรแสตมป์คนละ 30 บาท
ป้ายกำกับ:
บทความอื่นๆ

JUZMATCH คืออะไร รู้ครบจบที่เดียว เกี่ยวกับจัซแมทช์ และโมเดลนวัตกรรมเช่าเพื่อซื้อ Highlight จัซแ...
กู้บ้านไม่ผ่านทำไงดี? Home Loan 101 รู้ครบก่อนตัดสินใจซื้อบ้าน Highlight การกู้ซื้อบ้านไม่ใช่เรื...
ทางเลือกการลงทุน (Alternative Investment) คิดจะลงทุนอสังหาฯ ทำไมต้องลงทุนกับ JUZMATCH Highlight ...