

เผยแพร่เมื่อ 5 พ.ย. 2569
สินทรัพย์ คืออะไร และสินทรัพย์กับทรัพย์สินต่างกันอย่างไร ?
Highlight
-
สินทรัพย์ที่ดี vs หนี้สิน เส้นแบ่งของการสร้างความมั่งคั่งต่างกันยังไง?
-
ทำไมอสังหาริมทรัพย์จึงเป็นสินทรัพย์ก้อนสำคัญในการสร้างความมั่งคั่ง?
หลายคนอาจคุ้นเคยกับคำว่า “สินทรัพย์” และ “ทรัพย์สิน” และเข้าใจว่าทั้งสองคำมีความหมายเหมือนกัน แต่ในความเป็นจริง สินทรัพย์กับทรัพย์สิน มีความหมายและบริบทการใช้งานที่แตกต่างกัน โดยเฉพาะเมื่อนำมาใช้ในเรื่องการเงิน การลงทุน และอสังหาริมทรัพย์ การเข้าใจว่า สินทรัพย์ คืออะไร และ ทรัพย์สินกับสินทรัพย์ ต่างกันอย่างไร จึงเป็นพื้นฐานสำคัญที่ช่วยให้เราเข้าใจมูลค่าของสิ่งที่มีอยู่ และสามารถนำไปใช้สร้างรายได้หรือต่อยอดความมั่งคั่งในอนาคตได้
บทความนี้จะพาไปทำความเข้าใจความหมายของสินทรัพย์และทรัพย์สิน พร้อมเปรียบเทียบความแตกต่าง ประเภทของสินทรัพย์ และความสำคัญต่อการสร้างความมั่งคั่ง เพื่อให้สามารถวางแผนและเลือกสะสมสินทรัพย์ได้เหมาะกับเป้าหมายทางการเงินของตัวเองมากขึ้น
สินทรัพย์คืออะไร ?
สินทรัพย์ คือ สิ่งที่เรามีและมีมูลค่า สามารถนำไปใช้ประโยชน์ เปลี่ยนเป็นเงิน หรือช่วยสร้างรายได้ให้เราได้ เช่น เงินสด เงินฝาก หุ้น กองทุน ทองคำ รถยนต์ รวมถึงอสังหาริมทรัพย์อย่างบ้าน คอนโด และที่ดิน
โดยสินทรัพย์แต่ละประเภทให้ประโยชน์ที่ต่างกันออกไป บางอย่างมีไว้เพื่อใช้งาน เช่น รถยนต์ใช้เพื่อขับขี่ไปยังจุดหมายต่าง ๆ หรือบ้านใช้เป็นที่อยู่อาศัยในการหลับนอน ขณะที่บางอย่างสามารถช่วยสร้างรายได้หรือมีโอกาสเพิ่มมูลค่าในอนาคตได้ เช่น เงินฝากที่ให้ดอกเบี้ย หุ้นที่มีโอกาสสร้างผลตอบแทน หรือคอนโดที่สามารถปล่อยเช่าและสร้างรายได้ให้กับเจ้าของได้
ทรัพย์สินคืออะไร ? มุมมองจากฝั่งกฎหมาย
ในชีวิตประจำวัน เรามักใช้คำว่า “ทรัพย์สิน” เรียกสิ่งต่าง ๆ ที่เป็นของเรา เช่น บ้าน ที่ดิน รถ หรือของมีค่า แต่ในมุมของกฎหมาย คำว่า “ทรัพย์สิน” มีความหมายกว้างกว่านั้น
ตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 138 ทรัพย์สินหมายรวมถึงทรัพย์และวัตถุไม่มีรูปร่าง ซึ่งอาจมีราคาและอาจถือเอาได้ ดังนั้น ทรัพย์สินจึงไม่ได้มีเฉพาะสิ่งที่สามารถมองเห็นหรือจับต้องได้ เช่น บ้าน ที่ดิน หรือรถยนต์เท่านั้น แต่ยังรวมถึงสิ่งที่จับต้องไม่ได้แต่มีมูลค่าและสามารถมีสิทธิในสิ่งนั้นได้ เช่น ลิขสิทธิ์และสิทธิบางประเภท
สินทรัพย์กับทรัพย์สินต่างกันอย่างไร ?
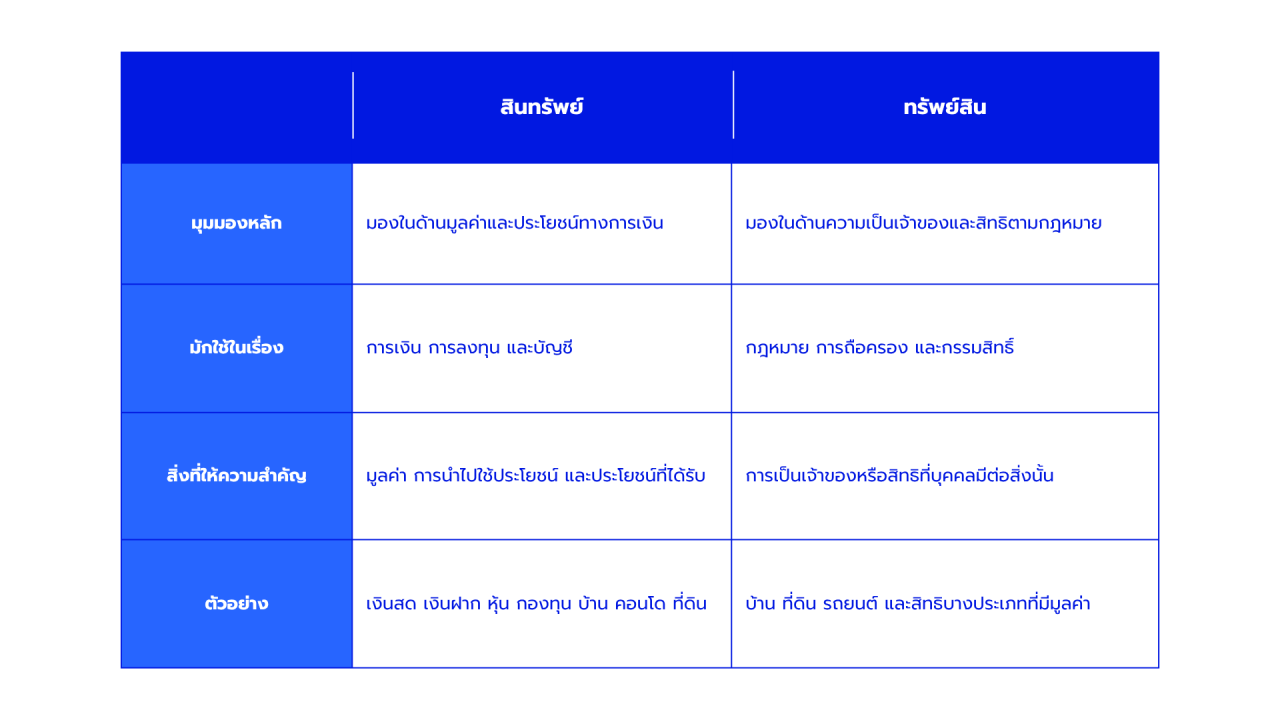
เมื่อเข้าใจความหมายของทั้งสองคำแล้ว จะเห็นว่า สินทรัพย์กับทรัพย์สินอาจหมายถึงสิ่งเดียวกันได้ แต่แตกต่างกันที่มุมมองและบริบทในการนำคำมาใช้
หากพูดในด้านการเงิน การลงทุน หรือบัญชี มักใช้คำว่า “สินทรัพย์” เพื่อมองถึงมูลค่าและประโยชน์ที่ได้รับจากสิ่งนั้น เช่น สามารถนำมาใช้ เปลี่ยนเป็นเงิน สร้างรายได้ หรือสร้างผลตอบแทนได้หรือไม่
ขณะที่ “ทรัพย์สิน” มักพบในบริบททางกฎหมาย โดยให้ความสำคัญกับการถือครอง ความเป็นเจ้าของ และสิทธิที่บุคคลมีต่อสิ่งนั้น
เพื่อให้เห็นภาพชัดเจนขึ้น สามารถเปรียบเทียบความแตกต่างของสินทรัพย์และทรัพย์สินได้ดังนี้
สินทรัพย์สำคัญอย่างไร ?
สินทรัพย์ถือเป็นพื้นฐานสำคัญของการสร้างความมั่นคงทางการเงิน เพราะนอกจากจะมีมูลค่าในตัวเองแล้ว สินทรัพย์บางประเภทยังสามารถสร้างรายได้ ผลตอบแทน หรือมีโอกาสเพิ่มมูลค่าในระยะยาวได้
การสะสมสินทรัพย์อย่างเหมาะสมจึงช่วยให้เงินที่มีอยู่สามารถนำไปต่อยอดได้มากกว่าการใช้จ่ายเพียงอย่างเดียว ไม่ว่าจะเป็นการเก็บไว้เป็นเงินสำรอง นำไปลงทุนเพื่อสร้างผลตอบแทน หรือเลือกสินทรัพย์ที่สามารถสร้างรายได้เพิ่มเติม
สินทรัพย์มีกี่ประเภท ?
สินทรัพย์สามารถแบ่งได้หลายประเภท ขึ้นอยู่กับว่าเรามองในมุมไหน หากแบ่งตามหลักบัญชี จะมี 2 ประเภทหลัก ได้แก่ สินทรัพย์หมุนเวียน และ สินทรัพย์ไม่หมุนเวียน ซึ่งแบ่งตามระยะเวลาที่สามารถเปลี่ยนสินทรัพย์นั้นเป็นเงินสดหรือนำมาใช้ประโยชน์ได้
นอกจากนี้ ในมุมของการลงทุน เรายังอาจได้ยินคำว่า สินทรัพย์ทางเลือก ซึ่งเป็นสินทรัพย์อีกกลุ่มที่นักลงทุนนำมาใช้เพื่อกระจายการลงทุนและสร้างโอกาสรับผลตอบแทนในรูปแบบที่แตกต่างออกไป โดยรายละเอียดของสินทรัพย์แต่ละประเภท มีดังนี้
1. สินทรัพย์หมุนเวียน (Current Assets)
สินทรัพย์หมุนเวียน คือ สินทรัพย์ที่สามารถนำมาใช้หรือเปลี่ยนเป็นเงินสดได้ในระยะสั้น โดยทั่วไปจะอยู่ภายใน 1 ปี เช่น เงินสด เงินฝากธนาคาร ลูกหนี้การค้า สินค้าคงเหลือ หรือเงินลงทุนระยะสั้น
จุดเด่นของสินทรัพย์หมุนเวียน คือ มีความคล่องตัวสูง ทำให้สามารถนำมาใช้เป็นเงินสำหรับค่าใช้จ่ายหรือความจำเป็นในระยะสั้นได้ง่าย เช่น ค่าใช้จ่ายในชีวิตประจำวัน ค่าใช้จ่ายฉุกเฉิน หรือเงินที่ต้องใช้หมุนเวียนในการทำธุรกิจ
อย่างไรก็ตาม สินทรัพย์หมุนเวียนแต่ละประเภทมีความคล่องตัวไม่เท่ากัน เช่น เงินฝากสามารถนำมาใช้ได้ทันที ขณะที่สินค้าคงเหลืออาจต้องรอจนกว่าจะขายได้ ดังนั้น การมีสินทรัพย์ที่เปลี่ยนเป็นเงินได้ง่ายจึงช่วยให้สามารถบริหารเงินและรับมือกับค่าใช้จ่ายที่เกิดขึ้นได้สะดวกมากขึ้น
2. สินทรัพย์ไม่หมุนเวียน (Non-Current Assets)
สินทรัพย์ไม่หมุนเวียน คือ สินทรัพย์ที่ถือครองหรือใช้ประโยชน์ในระยะยาว โดยทั่วไปจะมากกว่า 1 ปี และมักไม่สามารถเปลี่ยนเป็นเงินสดได้รวดเร็วเหมือนสินทรัพย์หมุนเวียน เช่น ที่ดิน บ้าน คอนโด อาคาร เครื่องจักร หรืออุปกรณ์ต่าง ๆ
จุดเด่นของสินทรัพย์ไม่หมุนเวียน คือ สามารถใช้ประโยชน์ได้ในระยะยาว และสินทรัพย์บางประเภทยังสามารถสร้างรายได้หรือมีโอกาสเพิ่มมูลค่าในอนาคตได้ เช่น บ้านหรือคอนโดที่นำไปปล่อยเช่าเพื่อสร้างรายได้ หรือที่ดินที่อาจมีมูลค่าเพิ่มขึ้นตามการพัฒนาของทำเล
อย่างไรก็ตาม สินทรัพย์ไม่หมุนเวียนมักใช้เวลาในการเปลี่ยนเป็นเงินสดมากกว่า เช่น การขายบ้านหรือที่ดินอาจต้องใช้เวลาในการหาผู้ซื้อและดำเนินการซื้อขาย ดังนั้น หากต้องการใช้เงินในระยะสั้น สินทรัพย์ประเภทนี้อาจมีความคล่องตัวน้อยกว่าสินทรัพย์หมุนเวียน
3. สินทรัพย์ทางเลือก (Alternative Assets)
สินทรัพย์ทางเลือก คือ สินทรัพย์หรือการลงทุนที่แตกต่างจากการลงทุนทั่วไป เช่น เงินฝาก หุ้น หรือพันธบัตร โดยมีหลายรูปแบบ เช่น อสังหาริมทรัพย์ ทองคำ สินค้าโภคภัณฑ์ ของสะสม หรือการลงทุนในธุรกิจที่ไม่ได้จดทะเบียนในตลาดหลักทรัพย์
จุดเด่นของสินทรัพย์ทางเลือก คือ ช่วยเพิ่มทางเลือกในการลงทุนและกระจายความเสี่ยง เพราะมูลค่าของสินทรัพย์เหล่านี้อาจไม่ได้เปลี่ยนแปลงไปในทิศทางเดียวกับหุ้นหรือการลงทุนประเภทอื่นเสมอไป นอกจากนี้ สินทรัพย์บางประเภทยังมีโอกาสสร้างรายได้หรือเพิ่มมูลค่าได้ เช่น อสังหาริมทรัพย์ที่สามารถปล่อยเช่า หรือทองคำที่อาจมีมูลค่าเพิ่มขึ้นตามสภาวะตลาด
อย่างไรก็ตาม สินทรัพย์ทางเลือกแต่ละประเภทมีความเสี่ยงและความคล่องตัวแตกต่างกัน บางประเภทอาจต้องใช้เงินลงทุนสูงหรือใช้เวลานานในการขายเปลี่ยนเป็นเงินสด จึงควรพิจารณาให้เหมาะกับเงินที่มี ระยะเวลาที่ต้องการลงทุน และระดับความเสี่ยงที่สามารถรับได้
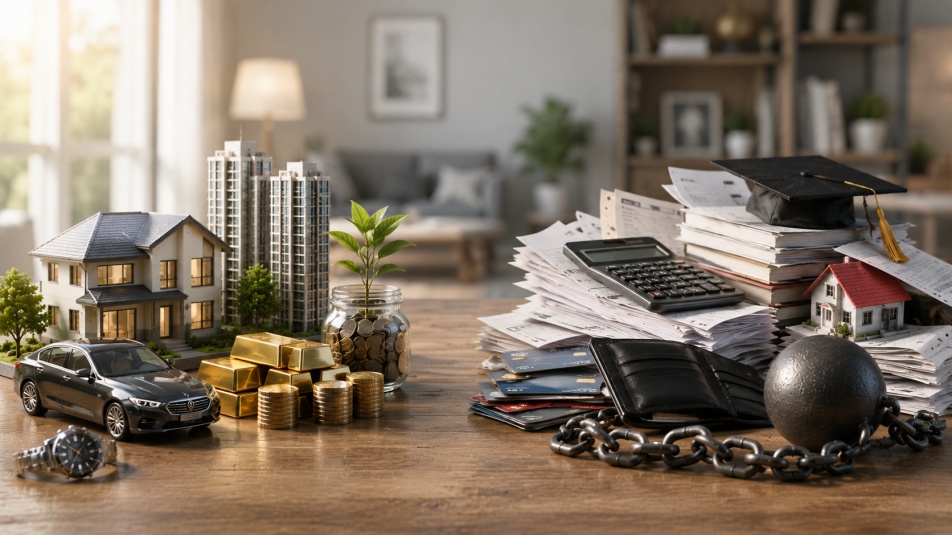
สินทรัพย์ที่ดี vs หนี้สิน เส้นแบ่งของการสร้างความมั่งคั่งต่างกันยังไง ?
เมื่อเข้าใจแล้วว่าสินทรัพย์คืออะไร อีกเรื่องที่สำคัญคือ การแยกให้ออกระหว่าง สินทรัพย์ที่ช่วยสร้างความมั่งคั่ง กับ หนี้สินที่เป็นภาระทางการเงิน เพราะแม้เราจะมีทรัพย์สินมูลค่าสูง แต่หากต้องมีค่าใช้จ่ายหรือภาระหนี้มากเกินไป ก็อาจไม่ได้ช่วยให้ฐานะทางการเงินดีขึ้นเสมอไป
สินทรัพย์ที่ดีในมุมของการวางแผนการเงิน คือ สินทรัพย์ที่มีโอกาสรักษาหรือเพิ่มมูลค่า รวมถึงสามารถสร้างรายได้หรือผลตอบแทนให้กับเจ้าของได้
ส่วนหนี้สิน คือ ภาระที่เรามีหน้าที่ต้องชำระคืน เช่น เงินกู้ สินเชื่อบ้าน สินเชื่อรถยนต์ หรือหนี้บัตรเครดิต ซึ่งนอกจากเงินต้นแล้ว บางประเภทยังมีดอกเบี้ยและค่าใช้จ่ายอื่น ๆ ที่ต้องรับผิดชอบด้วย
อย่างไรก็ตาม การมีหนี้ไม่ได้หมายความว่าเป็นเรื่องไม่ดีเสมอไป สิ่งสำคัญคือ หนี้นั้นถูกนำไปใช้เพื่ออะไร และเราสามารถบริหารภาระหนี้ได้หรือไม่ ตัวอย่างเช่น การกู้ซื้อคอนโดเพื่อปล่อยเช่า แม้จะทำให้มีหนี้สินเพิ่มขึ้น แต่ในขณะเดียวกันเราก็ได้สินทรัพย์ที่สามารถสร้างรายได้จากค่าเช่าและมีโอกาสเพิ่มมูลค่าในอนาคต หากรายรับ ค่าใช้จ่าย และภาระหนี้อยู่ในระดับที่เหมาะสม
ดังนั้น การสร้างความมั่งคั่งจึงไม่ใช่เพียงการพยายามมีสินทรัพย์ให้มากที่สุดหรือหลีกเลี่ยงหนี้ทั้งหมด แต่เป็นการเลือกสะสมสินทรัพย์ที่มีคุณภาพ พร้อมกับบริหารหนี้และค่าใช้จ่ายให้อยู่ในระดับที่เหมาะสมกับรายได้และเป้าหมายทางการเงินของตัวเอง
ทำไมอสังหาริมทรัพย์จึงเป็นสินทรัพย์ก้อนสำคัญในการสร้างความมั่งคั่ง ?
บ้าน คอนโด และที่ดิน มักเป็นสินทรัพย์ที่มีมูลค่าสูงและต้องใช้เงินจำนวนมากในการซื้อ จึงถือเป็นหนึ่งในการตัดสินใจทางการเงินครั้งสำคัญของหลายคน นอกจากนี้ อสังหาริมทรัพย์ยังมีจุดเด่นที่ทำให้สามารถเป็นส่วนหนึ่งของการสร้างความมั่งคั่งในระยะยาวได้ เช่น
-
เป็นสินทรัพย์ที่มีมูลค่าสูง: การซื้อบ้านหรือคอนโดมักต้องใช้เงินก้อนและอาจมีภาระผ่อนชำระเป็นระยะเวลาหลายปี จึงสามารถคิดเป็นสัดส่วนสำคัญของสินทรัพย์ที่แต่ละคนถือครอง
-
ใช้ประโยชน์ได้จริง: สามารถใช้เป็นที่อยู่อาศัย หรือใช้พื้นที่เพื่อวัตถุประสงค์อื่นตามประเภทของอสังหาริมทรัพย์
-
มีโอกาสสร้างรายได้: บ้านหรือคอนโดที่ไม่ได้ใช้อยู่อาศัยเองสามารถนำมาปล่อยเช่า เพื่อสร้างรายได้ให้กับเจ้าของได้
-
มีโอกาสเพิ่มมูลค่าในอนาคต: อสังหาริมทรัพย์ในบางทำเลอาจมีมูลค่าเพิ่มขึ้นตามความต้องการ การพัฒนาพื้นที่ ระบบขนส่ง หรือโครงสร้างพื้นฐานโดยรอบ
-
ที่ดินมีอยู่อย่างจำกัด: โดยเฉพาะที่ดินในทำเลที่มีความต้องการสูง เมื่อพื้นที่สำหรับการพัฒนาเหลือน้อยลง ก็อาจเป็นหนึ่งในปัจจัยที่ส่งผลต่อมูลค่าของอสังหาริมทรัพย์ในบริเวณนั้น
อย่างไรก็ตาม การซื้ออสังหาริมทรัพย์ ไม่ได้หมายความว่าจะสร้างกำไรหรือมีมูลค่าเพิ่มขึ้นเสมอไป เพราะยังต้องพิจารณาหลายปัจจัย เช่น ราคาซื้อ ทำเล ความต้องการของตลาด ดอกเบี้ยสินเชื่อ ค่าส่วนกลาง ค่าบำรุงรักษา ภาษี รวมถึงความสามารถในการปล่อยเช่าหรือขายต่อ
ดังนั้น หากต้องการให้อสังหาริมทรัพย์เป็นส่วนหนึ่งของการสร้างความมั่งคั่ง ควรพิจารณาทั้งโอกาสสร้างรายได้ ค่าใช้จ่าย ความเสี่ยง และเลือกให้เหมาะกับกำลังทางการเงินและเป้าหมายของตัวเอง
อยากสร้างความมั่งคั่ง ควรเลือกสะสมสินทรัพย์อย่างไร ?
การสร้างความมั่งคั่งไม่ได้หมายความว่าต้องเลือกสินทรัพย์ที่ให้ผลตอบแทนสูงที่สุดเสมอไป แต่ควรเลือกให้เหมาะกับเป้าหมาย ระยะเวลาที่ต้องการใช้เงิน และระดับความเสี่ยงที่ตัวเองสามารถรับได้ โดยมีหลักเบื้องต้นที่สามารถนำไปใช้พิจารณาได้ ดังนี้
1. กำหนดเป้าหมายทางการเงินให้ชัดเจน
เริ่มจากถามตัวเองว่าต้องการสะสมสินทรัพย์เพื่ออะไร เช่น เก็บเป็นเงินสำรอง ซื้อบ้าน วางแผนเกษียณ หรือต้องการสร้างรายได้เพิ่มเติม เพราะแต่ละเป้าหมายอาจเหมาะกับสินทรัพย์ที่แตกต่างกัน
2.พิจารณาสภาพคล่องของสินทรัพย์
หากเป็นเงินที่อาจต้องใช้ในระยะสั้น ควรมีส่วนหนึ่งอยู่ในสินทรัพย์ที่สามารถเปลี่ยนเป็นเงินได้ง่าย ขณะที่เงินที่ยังไม่จำเป็นต้องใช้สามารถพิจารณานำไปลงทุนระยะยาวตามระดับความเสี่ยงที่รับได้
3.กระจายสินทรัพย์ให้เหมาะสม
การนำเงินทั้งหมดไปไว้ในสินทรัพย์ประเภทเดียวอาจทำให้ต้องรับความเสี่ยงจากสินทรัพย์นั้นมากเกินไป การกระจายไปยังสินทรัพย์หลายประเภทจึงเป็นอีกหนึ่งวิธีที่ช่วยบริหารความเสี่ยง
4.มองทั้งรายได้และค่าใช้จ่ายจากสินทรัพย์
ไม่ควรพิจารณาเฉพาะราคาหรือรายได้ที่สินทรัพย์สามารถสร้างได้ แต่ควรมองค่าใช้จ่ายที่ตามมาด้วย โดยเฉพาะอสังหาริมทรัพย์ที่อาจมีค่าส่วนกลาง ค่าซ่อมบำรุง ภาษี และดอกเบี้ยสินเชื่อ
5.ทบทวนสินทรัพย์ที่มีอยู่เป็นระยะ
รายได้ ค่าใช้จ่าย เป้าหมาย และสถานการณ์ในชีวิตสามารถเปลี่ยนแปลงได้ จึงควรกลับมาทบทวนว่าสินทรัพย์ที่มีอยู่ยังเหมาะกับเป้าหมายของตัวเองหรือไม่ และปรับแผนเมื่อจำเป็น
ดังนั้น การสร้างความมั่งคั่งจึงไม่จำเป็นต้องพึ่งสินทรัพย์ประเภทใดประเภทหนึ่ง แต่ควรเลือกและจัดสรรสินทรัพย์ให้เหมาะกับเป้าหมายและกำลังทางการเงินของตัวเอง ซึ่งอสังหาริมทรัพย์ก็เป็นอีกหนึ่งทางเลือกที่มีโอกาสสร้างรายได้ในระยะยาว และนำมาพิจารณาเป็นส่วนหนึ่งของแผนกระจายการลงทุนได้
และหากคุณสนใจลงทุนอสังหาริมทรัพย์เพื่อต่อยอดความมั่งคั่ง แต่กังวลว่าไม่มีประสบการณ์หรือไม่มีเวลาบริหารเองJUZMATCH (จัซแมทช์) เป็นอีกหนึ่งทางเลือกที่ช่วยให้เรื่องนี้ง่ายขึ้น โดยเลือกได้ทั้งการลงทุนด้วยเครดิตสำหรับผู้ที่มีความสามารถในการกู้ธนาคาร หรือการลงทุนด้วยเงินสดสำหรับผู้ที่มีเงินก้อนและต้องการนำมาต่อยอด พร้อมมีทีมงานคอยดูแลและบริหารจัดการให้ตลอดการลงทุน ทั้งนี้ ควรศึกษารายละเอียด เงื่อนไข ผลตอบแทน และความเสี่ยงของแต่ละรูปแบบให้เหมาะกับสถานะทางการเงินของตัวเองก่อนตัดสินใจ
คำถามที่พบบ่อย
Q. บ้านที่ซื้ออยู่เอง ถือเป็นสินทรัพย์หรือหนี้สินกันแน่?
A: ตัวบ้านถือเป็นสินทรัพย์ เพราะมีมูลค่า สามารถใช้ประโยชน์และขายต่อได้ ส่วนเงินกู้ที่ใช้ซื้อบ้านถือเป็นหนี้สินที่เจ้าของมีหน้าที่ต้องชำระคืน ดังนั้น หากซื้อบ้านด้วยสินเชื่อ เราสามารถมีทั้ง “สินทรัพย์” และ “หนี้สิน” เกิดขึ้นพร้อมกันได้
Q. รถยนต์เป็นสินทรัพย์ไหม ทำไมมูลค่าลดลงทุกปี?
A: รถยนต์ถือเป็นสินทรัพย์ เพราะมีมูลค่า สามารถนำมาใช้งานและขายต่อได้ แต่โดยทั่วไปมูลค่ารถยนต์จะลดลงตามอายุ การใช้งาน สภาพรถ และความต้องการของตลาด หรือที่เรียกว่า “ค่าเสื่อมราคา” ดังนั้น แม้รถยนต์จะเป็นสินทรัพย์ แต่ไม่ได้หมายความว่าจะเป็นสินทรัพย์ที่มีมูลค่าเพิ่มขึ้นหรือช่วยสร้างความมั่งคั่งเสมอไป
Q. สิทธิการเช่า (Leasehold) ถือเป็นทรัพย์สินหรือเปล่า?
A: สิทธิการเช่าสามารถถือเป็นสิทธิที่มีมูลค่าได้ แต่แตกต่างจากการเป็นเจ้าของอสังหาริมทรัพย์แบบกรรมสิทธิ์ (Freehold) เพราะผู้เช่ามีสิทธิใช้ประโยชน์จากทรัพย์สินตามระยะเวลาและเงื่อนไขที่กำหนดไว้ในสัญญา ไม่ได้เป็นเจ้าของที่ดินหรืออสังหาริมทรัพย์นั้นโดยสมบูรณ์ ดังนั้น ก่อนซื้อหรือรับสิทธิการเช่า ควรตรวจสอบระยะเวลาการเช่า เงื่อนไขในสัญญา การโอนสิทธิ และข้อกำหนดทางกฎหมายให้ละเอียด
Q. สินทรัพย์ไม่มีตัวตน มีอะไรบ้าง และตีมูลค่าได้อย่างไร?
A: สินทรัพย์ไม่มีตัวตน คือ สินทรัพย์ที่ไม่มีรูปร่างทางกายภาพแต่สามารถมีมูลค่าได้ เช่น ลิขสิทธิ์ สิทธิบัตร เครื่องหมายการค้า หรือสิทธิในการใช้ประโยชน์บางประเภท การประเมินมูลค่าจะแตกต่างกันไปตามประเภทของสินทรัพย์ โดยอาจพิจารณาจากรายได้หรือประโยชน์ที่คาดว่าจะได้รับ ต้นทุน หรือมูลค่าที่สามารถเปรียบเทียบได้ในตลาด จึงมักมีความซับซ้อนกว่าการประเมินสินทรัพย์ที่จับต้องได้
Q. มีเงินก้อนไม่มาก อยากเริ่มสร้างสินทรัพย์ชิ้นแรก ควรเริ่มจากอะไร?
A: ควรเริ่มจากการจัดการพื้นฐานทางการเงินให้พร้อม เช่น มีเงินสำรองสำหรับเหตุฉุกเฉิน จัดการหนี้ที่มีภาระดอกเบี้ยสูง และแบ่งเงินส่วนที่ยังไม่จำเป็นต้องใช้มาสะสมหรือลงทุนตามเป้าหมายและระดับความเสี่ยงที่รับได้ เช่น เงินฝาก กองทุน หรือสินทรัพย์เพื่อการลงทุนประเภทอื่น ๆ เมื่อมีเงินทุนและความพร้อมทางการเงินมากขึ้น จึงค่อยพิจารณาสินทรัพย์ที่ต้องใช้เงินก้อนหรือมีภาระระยะยาวอย่างอสังหาริมทรัพย์ ทั้งนี้ ควรศึกษาข้อมูลและความเสี่ยงของสินทรัพย์แต่ละประเภทก่อนตัดสินใจ
ป้ายกำกับ:
บทความอื่นๆ
JUZMATCH คืออะไร รู้ครบจบที่เดียว เกี่ยวกับจัซแมทช์ และโมเดลนวัตกรรมเช่าเพื่อซื้อ Highlight จัซแ...
กู้บ้านไม่ผ่านทำไงดี? Home Loan 101 รู้ครบก่อนตัดสินใจซื้อบ้าน Highlight การกู้ซื้อบ้านไม่ใช่เรื...
ทางเลือกการลงทุน (Alternative Investment) คิดจะลงทุนอสังหาฯ ทำไมต้องลงทุนกับ JUZMATCH Highlight ...