

เงินเฟ้อคืออะไร? ทำความเข้าใจและเตรียมรับมือผลกระทบเงินเฟ้อให้ดีที่สุด
เผยแพร่เมื่อ 18 พ.ย. 2569
เงินเฟ้อคืออะไร? ทำความเข้าใจและเตรียมรับมือผลกระทบเงินเฟ้อให้ดีที่สุด
Highlight
หลายคนอาจเคยได้ยินคำว่า "เงินเฟ้อ" ตามหน้าข่าวเศรษฐกิจอยู่บ่อยครั้ง ซึ่งมักจะตามมาด้วยคำเตือนที่ว่า "อย่าเก็บเงินไว้เฉย ๆ เพราะเงินเฟ้อคือสิ่งที่จะทำให้เงินเก็บที่คุณมีอยู่ด้อยค่าลง" ซึ่งเบื้องหลังของประโยคนี้มีรายละเอียดมากมายที่ควรต้องทำความเข้าใจเพื่อดูแลการเงินของคุณให้ดีขึ้น
โดยบทความนี้จะพาทุกคนไปเจาะลึกว่าเงินเฟ้อคืออะไรและทำไมถึงเป็นศัตรูตัวร้ายของเงินเก็บที่เราหามาอย่างยากลำบาก พร้อมแนะนำวิธีรับมือและกลยุทธ์การลงทุนที่จะช่วยปกป้องความมั่งคั่งของคุณไม่ให้หดหายไปตามกาลเวลาอย่างมีคุณภาพ
เงินเฟ้อคืออะไร?
เมื่อพูดถึงนิยามที่แท้จริงหลายคนอาจสับสนว่าเงินเฟ้อคือการที่ของแพงขึ้นใช่หรือไม่ แม้ว่าโดยพื้นฐานจะถูกต้องแต่ในความเป็นจริงจะมีรายละเอียดสำคัญและหลักการที่ทำให้เกิดเงินเฟ้อและผลกระทบเงินเฟ้อซึ่งจำเป็นจะต้องเริ่มต้นจากการทำความเข้าใจเรื่องต่าง ๆ เหล่านี้เพื่่อให้รู้จักเงินเฟ้อได้ชัดเจนที่สุด
ภาวะเงินเฟ้อคืออะไร ต่างจากของแพงขึ้นชั่วคราวยังไง?
ภาวะเงินเฟ้อ คือ ภาวะที่ระดับราคาสินค้าและบริการโดยทั่วไปในประเทศสูงขึ้นอย่างต่อเนื่อง ซึ่งหมายความว่าอำนาจซื้อของเงินเราลดลง โดยสิ่งนี้ต่างจากของแพงขึ้นชั่วคราว เช่น มะนาวแพงในช่วงหน้าแล้งหรือเนื้อหมูแพงเพราะโรคระบาดชั่วคราว เมื่อสถานการณ์คลี่คลายราคาก็จะกลับมาปกติ แต่ภาวะเงินเฟ้อ คือ การที่ราคาสินค้าส่วนใหญ่ในตลาดพร้อมใจกันปรับฐานสูงขึ้นและแทบจะไม่กลับไปถูกเหมือนเดิมอีกเลย โดยเป็นสิ่งที่มักจะเกิดขึ้นต่อเนื่องเป็นประจำทุกปีตามสถานการณ์เศรษฐกิจและอื่น ๆ ภายในประเทศ
ภาวะเงินเฟ้อวัดจากอะไรและใครเป็นคนประกาศ?
ในประเทศไทยหน่วยงานที่ทำหน้าที่ชี้วัดและประกาศตัวเลขเงินเฟ้อ คือ สำนักงานนโยบายและยุทธศาสตร์การค้า (สนค.) กระทรวงพาณิชย์ โดยใช้เครื่องมือที่เรียกว่า "ดัชนีราคาผู้บริโภค" (Consumer Price Index หรือ CPI) ซึ่งคำนวณจากการจำลองตะกร้าสินค้าที่คนไทยซื้อใช้ในชีวิตประจำวัน เช่น อาหาร ค่าเดินทาง ค่าที่พักอาศัยและยารักษาโรค นำราคามาเปรียบเทียบกับช่วงเวลาที่ผ่านมาเพื่อดูว่าค่าครองชีพโดยรวมสูงขึ้นกี่เปอร์เซ็นต์ โดยจะประกาศตัวเลขเป็นประจำทุกเดือน ส่วนธนาคารแห่งประเทศไทย (ธปท.) จะทำหน้าที่กำหนดกรอบเป้าหมายเงินเฟ้อและใช้นโยบายการเงินดูแลให้อยู่ในกรอบ โดย ธปท. ไม่ใช่ผู้ประกาศตัวเลข CPI
เงินเฟ้อทั่วไป vs เงินเฟ้อพื้นฐาน ต่างกันตรงไหน?
เงินเฟ้อทั่วไป คือ การวัดราคาสินค้าและบริการในตะกร้าทั้งหมดรวมถึงหมวดอาหารสดและพลังงานด้วยในเวลาเดียวกัน ในขณะที่เงินเฟ้อพื้นฐานจะเป็นการวัดราคาสินค้าแบบหักลบหมวดอาหารสดและพลังงานออกไป เนื่องจากทั้งสองหมวดนี้มีความผันผวนสูงตามฤดูกาลและตลาดโลกทำให้การดูเงินเฟ้อพื้นฐานจึงสะท้อนกำลังซื้อและต้นทุนที่แท้จริงได้ดีกว่า
ระดับความรุนแรงของเงินเฟ้อมีกี่แบบ?
ภาวะงินเฟ้อ คือ สิ่งที่สามารถแบ่งแยกได้เป็นระดับตามผลกระทบงินเฟ้อและระดับความรุนแรงที่เกิดขึ้น ซึ่งจะสามารถแบ่งแยกได้เป็น 3 ระดับ ดังนี้
-
เงินเฟ้ออย่างอ่อน 1 - 3% : เป็นระดับที่ดีต่อเศรษฐกิจช่วยกระตุ้นให้คนอยากใช้จ่ายและลงทุน
-
เงินเฟ้อปานกลาง 5 - 20% : เริ่มเป็นอันตรายต่อสภาพเศรษฐกินเป็นช่วงที่ทำให้ประชาชนเริ่มเดือดร้อนและค่าครองชีพพุ่งสูงขึ้น
-
เงินเฟ้อรุนแรง > 20%: ระดับเงินเฟ้อขั้นวิกฤตซึ่งจะเป็นช่วงที่เงินแทบจะกลายเป็นกระดาษเปล่า เช่น เหตุการณ์ที่เคยเกิดขึ้นในเวเนซุเอลาหรือซิมบับเว เป็นต้น
เงินเฟ้อไทยตอนนี้อยู่ที่เท่าไหร่?
สำหรับประเทศไทยธนาคารแห่งประเทศไทย (ธปท.) ได้กำหนดกรอบเป้าหมายเงินเฟ้อทั่วไปไว้ที่ช่วง 1% - 3% ซึ่งเป็นระดับที่เอื้อต่อการเติบโตทางเศรษฐกิจอย่างยั่งยืน โดยในสภาวะปกติตัวเลขมักจะแกว่งตัวอยู่ในกรอบนี้ แต่ในช่วงที่มีวิกฤตพลังงานหรือความขัดแย้งระดับโลก เราอาจเห็นตัวเลขที่พุ่งสูงเกินกรอบไปบ้างก่อนจะค่อย ๆ ปรับตัวลดลงเมื่อสถานการณ์คลี่คลาย การติดตามตัวเลขนี้จึงสำคัญต่อการวางแผนการเงินในแต่ละปีและในปัจจุบัน (กรกฎาคม 2569) อัตราเงินเฟ้อภายในประเทศไทยจะอยู่ที่ 1.95% ตามประกาศของ ธปท.
เงินเฟ้อเกิดจากอะไร?
หากสงสัยว่าเงินเฟ้อคืออะไรและสาเหตุหลัก ๆ ที่ทำให้ของมีราคาแพงขึ้นอย่างต่อเนื่องเกิดจากอะไร โดยทั่วไปสามารถแบ่งออกได้เป็น 4 ปัจจัยหลัก ดังนี้
1. ความต้องการซื้อสูงเกินกว่าของที่มี
สถานการณ์นี้เรียกง่าย ๆ ว่า "คนแย่งกันซื้อ" เพราะเป็นช่วงที่เมื่อเศรษฐกิจดี คนจะมีเงินในกระเป๋าเยอะและมีความต้องการซื้อสินค้ามาก แต่ผู้ผลิตผลิตสินค้าออกมาไม่ทันทำให้สินค้านั้นขาดตลาด จนผู้ขายจึงสามารถปรับราคาสินค้าให้สูงขึ้นได้
2. ต้นทุนการผลิตสูงขึ้น
เกิดจากการที่ผู้ผลิตต้องแบกรับต้นทุนที่แพงขึ้น เช่น ค่าแรงขั้นต่ำที่ปรับสูงขึ้น ราคาวัตถุดิบแพงขึ้น หรือภาษีที่เพิ่มขึ้นทำให้ต้องผลักภาระนี้มาให้ผู้บริโภคด้วยการขึ้นราคาสินค้า
3. ปริมาณเงินในระบบ และนโยบายการเงิน
เมื่อธนาคารกลางพิมพ์เงินออกมาในระบบมากเกินไปจนทำให้เงินหาง่ายขึ้น เงินเฟ้อ คือ สิ่งที่จะส่งผลให้มูลค่าของธนบัตรแต่ละใบลดลงตามหลักเกณฑ์ของอุปสงค์และอุปทาน
4. ปัจจัยจากต่างประเทศและราคาพลังงาน
สำหรับประเทศที่ต้องนำเข้าสินค้า พลังงานหรือน้ำมันดิบเป็นหลักอย่างประเทศไทย ถ้าราคาน้ำมันตลาดโลกปรับสูงขึ้นหรือค่าเงินบาทอ่อนค่าลงอย่างหนักก็จะทำให้ต้นทุนทุกอย่างตั้งแต่การขนส่งไปจนถึงการผลิตแพงขึ้นตามไปด้วย
ทำไมเงินเก็บถึงด้อยค่าลงทุกปี?
หลายคนคิดว่าการเก็บเงินไว้ในบัญชีออมทรัพย์หรือตู้เซฟคือวิธีที่ปลอดภัยที่สุด แต่ในโลกของการเงินความปลอดภัยที่ไม่มีการเติบโตคือความเสี่ยงรูปแบบหนึ่ง เพราะฉะนั้นการเข้าใจเรื่องภาวะเงินเฟ้อคือส่วนสำคัญที่จะช่วยให้สามารถจัดการเงินที่มีอยู่ได้อย่างถูกต้องที่สุด
ตัวอย่างเงิน 1 ล้านบาท ผ่านไป 10 ปี เหลือมูลค่าเท่าไหร่?
สมมติว่าคุณมีเงินเก็บ 1,000,000 บาท และอัตราเงินเฟ้อเฉลี่ยอยู่ที่ 3% ต่อปี หากคุณเก็บเงินก้อนนี้ไว้เฉย ๆ ไม่นำไปลงทุน อำนาจซื้อของคุณจะหดหายไปตามตารางนี้
|
|
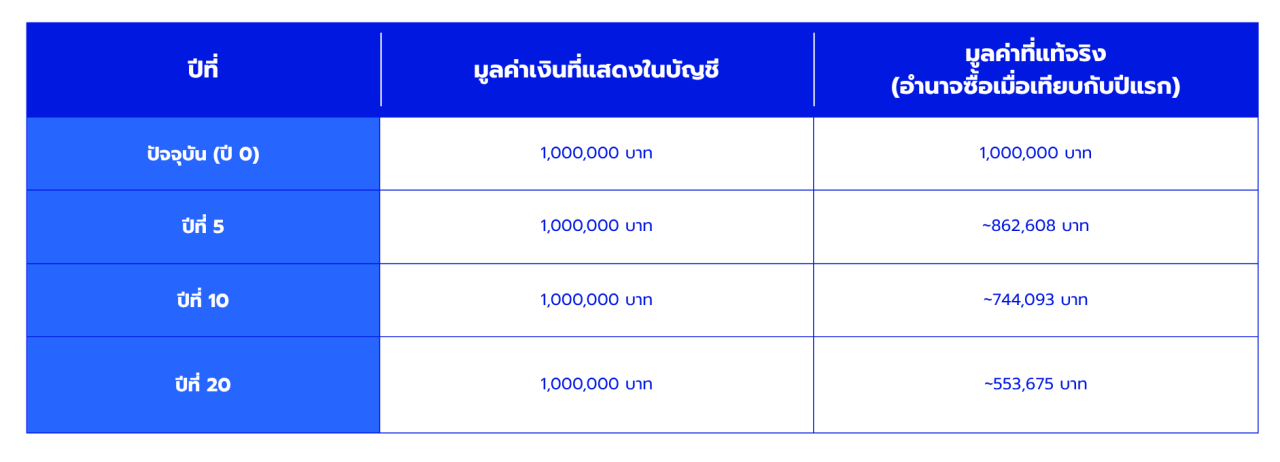
จะเห็นว่าตัวเลขในบัญชียังคงเป็น 1 ล้านบาทเท่าเดิม แต่คุณซื้อของได้น้อยลงไปเกือบครึ่งเมื่อเวลาผ่านไป 20 ปี
ดอกเบี้ยเงินฝากกับอัตราเงินเฟ้อใครชนะ
หากเรานำเงินไปฝากธนาคาร เราจะได้ผลตอบแทนกลับมาเป็นอัตราดอกเบี้ยเงินฝากออมทรัพย์ ซึ่งปัจจุบันมักจะอยู่ที่ประมาณ 0.5% - 1.5% ต่อปี ในขณะที่อัตราเงินเฟ้ออาจวิ่งอยู่ที่ 2% - 3% คำตอบจึงชัดเจนว่าผลตอบแทนจากการฝากเงินแบบธรรมดานั้นไม่สามารถเอาชนะผลกระทบเงินเฟ้อได้นั่นเอง
อัตราดอกเบี้ยที่แท้จริง ตัวเลขที่ต้องดูจริง ๆ
ในการวัดว่าเรากำลังรวยขึ้นหรือจนลงให้คำนวณจากอัตราดอกเบี้ยที่แท้จริง ซึ่งมีสูตร คือ
อัตราดอกเบี้ยที่แท้จริง = อัตราดอกเบี้ยที่ได้รับ - อัตราเงินเฟ้อ
ตัวอย่างการคำนวณ: หากได้อัตราดอกเบี้ยเงินฝาก 1% ลบด้วยเงินเฟ้อ 3% เท่ากับติดลบ (-2%) แปลว่ายิ่งฝากเงินคุณยิ่งจนลงในแง่ของอำนาจซื้อ
ผลกระทบเงินเฟ้อมีด้านไหนบ้าง?
ผลกระทบเงินเฟ้อเป็นสิ่งที่เราหลีกเลี่ยงไม่ได้ ไม่ว่าคุณจะเป็นพนักงานเงินเดือน นักธุรกิจหรือแม้แต่นักเรียน ซึ่งเราจะมาทำความเข้าใจเงินเฟ้อให้มากขึ้นด้วยการรู้จักผลกระทบของเงินเฟ้อที่เกิดขึ้นกับสิ่งต่าง ๆ เหล่านี้
-
ด้านค่าครองชีพ และกำลังซื้อ
เป็นผลกระทบที่เห็นชัดที่สุดจากการเกิดเงินเฟ้อ เช่น อาหารจานละ 40 บาท กลายเป็น 50 - 60 บาท หรือค่าน้ำมันและค่าเดินทางสูงขึ้นจนทำให้รายได้ที่มีอยู่เท่าเดิมไม่สามารถใช้ชีวิตในมาตรฐานเดิมได้อีกต่อไป
-
ด้านเงินออม และแผนเกษียณ
สำหรับคนที่วางแผนเกษียณหากคำนวณเงินก้อนที่ต้องใช้โดยลืมนึกถึงเงินเฟ้ออาจทำให้เงินเก็บหมดก่อนวัยอันควร เช่น หากคำนวณไว้ว่าใช้เดือนละ 20,000 บาท แต่อีก 20 ปีข้างหน้า 20,000 บาทสามารถซื้อได้แค่ข้าวของประทังชีวิตขั้นพื้นฐานเท่านั้น ก็จะทำให้ขาดสภาพคล่องในการใช้จ่ายได้
-
ด้านหนี้สินและดอกเบี้ยเงินกู้
สำหรับคนมีหนี้บ้านหรือหนี้สินระยะยาวที่มีอัตราดอกเบี้ยแบบลอยตัว (Floating Rate) เงินเฟ้อ คือสิ่งที่ทำให้มักจะได้รับผลกระทบหนักเพราะธนาคารกลางมักจะสกัดเงินเฟ้อด้วยการปรับขึ้น อัตราดอกเบี้ยและนโยบายทำให้ภาระการผ่อนชำระต่อเดือนสูงขึ้นตามไปด้วย
-
ด้านผู้ประกอบการและ SME
ธุรกิจขนาดเล็กต้องแบกรับต้นทุนวัตถุดิบและค่าแรงที่แพงขึ้น ดังนั้น หากผลักภาระไปให้ลูกค้าด้วยการขึ้นราคา ลูกค้าก็อาจจะหนีหายจนทำให้กำไรลดลงและเสี่ยงต่อการขาดทุน
เงินเฟ้อมีด้านดีไหม ใครได้ ใครเสีย? มุมที่คนมักมองข้าม
หลังจากทำความเข้าใจแล้วว่าสภาพวะเงินเฟ้อคืออะไรและรู้เกี่ยวกับผลกระทบที่อาจเกิดขึ้นว่าค่อนข้างส่งผลต่อชีวิตประจำวันแล้ว หนึ่งในสิ่งที่หลายคนอาจมองข้ามคือข้อดีของเงินเฟ้อที่จะทำให้เกิดฝ่ายที่ยังได้ประโยชน์และเสียประโยชน์ ดังนี้
-
กลุ่มคนที่เสียผลประโยชน์ : คนที่เก็บเงินสดไว้เฉย ๆ คนรับเงินเดือนประจำที่รายได้ไม่ปรับขึ้นตาม เจ้าหนี้ที่ปล่อยกู้ในอัตราดอกเบี้ยคงที่ระยะยาว
-
กลุ่มคนที่ได้ผลประโยชน์ : ลูกหนี้ที่มีหนี้สินระยะยาวแบบอัตราดอกเบี้ยคงที่ เจ้าของสินทรัพย์ที่จับต้องได้อย่างอสังหาริมทรัพย์ ที่ดิน หรือทองคำ เพราะราคาสินทรัพย์เหล่านี้มักจะปรับตัวพุ่งขึ้นตามทิศทางของเงินเฟ้อ
วิธีรับมือเงินเฟ้อให้เงินไม่หดทำยังไง?
การรับมือกับเงินเฟ้อคือสิ่งที่สามารถวางแผนจัดการได้ ซึ่งหลัก ๆ จะต้องทำความเข้าใจและทำตามสิ่งต่าง ๆ เหล่านี้เพื่อให้สามารถสร้างผลตอบแทนได้จนชนะกับบเงินเฟ้อในทุกปี
-
รู้ก่อนว่าต้องได้ผลตอบแทนเท่าไหร่ถึงจะเสมอตัว
ขั้นตอนแรก คือ การตั้งเป้าหมายการลงทุน เช่น หากปีนี้เงินเฟ้ออยู่ที่ 3% คุณก็ต้องหาช่องทางลงทุนที่ให้ผลตอบแทนหลังหักภาษีแล้วมากกว่า 3% ขึ้นไปเพื่อให้ครอบคลุมการหดตัวของเงินจากผลกระทบเงินเฟ้อ
-
อย่าเก็บเงินทั้งก้อนไว้ในบัญชีออมทรัพย์
ควรแบ่งเงินสำรองฉุกเฉินไว้ประมาณ 3 - 6 เดือนของค่าใช้จ่ายในบัญชีที่ถอนง่าย ส่วนเงินเก็บส่วนที่เหลือให้นำไปจัดสรรลงทุนเพื่อสร้างผลตอบแทนในระยะยาว สำหรับการต่อสู้กับภาวะเงินเฟ้อที่เกิดขึ้น
-
กระจายไปสินทรัพย์ที่มูลค่าโตตามเงินเฟ้อ
ให้เงินทำงานผ่านสินทรัพย์ที่สามารถสู้เงินเฟ้อได้ดี เช่น กองทุนรวมหุ้น โครงสร้างพื้นฐาน ทองคำ หรือที่น่าสนใจที่สุด คือ อสังหาริมทรัพย์เพราะสามารถสร้างรายได้ทั้งจากค่าเช่าและมูลค่าที่เพิ่มขึ้นในระยะยาว
-
ล็อกค่าใช้จ่ายก้อนใหญ่ให้เป็นจำนวนคงที่
หากจำเป็นต้องกู้เงินซื้อบ้านหรือสินทรัพย์ขนาดใหญ่ในช่วงที่อัตราดอกเบี้ยกำลังจะเปลี่ยนเป็นขาขึ้น การเลือกสินเชื่อที่มีอัตราดอกเบี้ยคงที่ไว้ระยะหนึ่งจะช่วยป้องกันความเสี่ยงจากภาระหนี้ที่อาจบานปลายได้มาก
-
ทบทวนแผนการเงินทุกปี
เศรษฐกิจเป็นสิ่งที่มีการเปลี่ยนแปลงทุกวัน แผนการเงินก็จะต้องถูกปรับเปลี่ยนอย่างต่อเนื่องด้วยเช่นกัน ดังนั้น คุณควรตรวจเช็กพอร์ตการลงทุนเป็นประจำเพื่อปรับสมดุลให้เหมาะสมกับสภาวะเศรษฐกิจในแต่ละช่วง
เงินเฟ้อกับอสังหาริมทรัพย์เกี่ยวกันอย่างไร?
ทั้งอสังหาริมทรัพย์กับเงินเฟ้อ คือ สิ่งที่เกี่ยวข้องกันอย่างมาก ในฐานะตัวช่วยที่ทำให้สามารถจัดการกับภาวะเงินเฟ้อได้ดีที่สุด
ทำไมราคาบ้านถึงขึ้นตามเงินเฟ้อ
อสังหาริมทรัพย์เป็นสินทรัพย์ที่ประกอบขึ้นจากต้นทุนจริงหลายอย่างทั้งราคาที่ดินที่นับวันยิ่งหายากขึ้น ค่าวัสดุก่อสร้างและค่าแรงงาน ซึ่งทั้งหมดนี้ล้วนแพงขึ้นตามเงินเฟ้อส่งผลให้เมื่อต้นทุนแพงขึ้นราคาบ้านและคอนโดมิเนียมจึงถูกดันให้สูงขึ้นตามไปโดยปริยาย
คนผ่อนบ้านได้เปรียบยังไงในภาวะเงินเฟ้อ
เงินเฟ้อจะทำให้มูลค่าที่แท้จริงของหนี้จะถูกลดทอนลง สมมติคุณกู้เงิน 3 ล้านบาทในวันนี้หนี้ 3 ล้านอาจดูเยอะ แต่เมื่อเวลาผ่านไป 15 ปี ด้วยอำนาจของเงินเฟ้อ เงิน 3 ล้านในอนาคตจะมีมูลค่าน้อยกว่าในปัจจุบันทำให้การผ่อนชำระในตัวเลขเท่าเดิมรู้สึกเบาลงในแง่ของกำลังซื้อที่แท้จริง
ข้อจำกัดที่ต้องรู้ก่อนคิดว่าอสังหาฯ กันเงินเฟ้อได้ 100%
แม้อสังหาริมทรัพย์จะเป็นทางเลือกที่ดีในการต่อสู้กับผลกระทบเงินเฟ้อ แต่ก็มีข้อจำกัด เช่น สภาพคล่องต่ำ มีค่าเสื่อมราคาและค่าบำรุงรักษา รวมถึงความยุ่งยากในการหาผู้เช่าและการบริหารจัดการที่ต้องใช้เวลาและความรู้ด้วยเช่นกัน
หลังจากทำความเข้าใจมาถึงตรงนี้ว่าภาวะเงินเฟ้อคืออะไร ทุกคนคงเห็นแล้วว่าการเก็บเงินฝากไว้เฉย ๆ นั้นแทบจะแพ้เงินเฟ้ออย่างแน่นอน ในขณะที่การถือครองสินทรัพย์ที่มูลค่าเติบโตตามกาลเวลาอย่างอสังหาริมทรัพย์ถือเป็นกลยุทธ์ระดับโลกที่ช่วยรักษามูลค่าเงินของเราเอาไว้ได้
สำหรับคนที่วางแผนจะมีบ้านในอนาคต แต่กังวลว่าราคาบ้านอาจปรับตัวสูงขึ้นตามต้นทุนและภาวะเงินเฟ้อ การเช่าเพื่อซื้อ (Rent-to-Own) จากJUZMATCH (จัซแมทช์) เป็นอีกทางเลือกที่น่าสนใจเพราะราคาจะถูกล็อกไว้ตั้งแต่วันเริ่มทำสัญญา ไม่ว่าราคาตลาดจะขยับไปเท่าไหร่ราคาที่ผู้เช่าเพื่อซื้อจ่ายในวันรับโอนยังคงเป็นราคาเดิมที่ทำสัญญา แทนที่จะต้องรอเก็บเงินจนพร้อมซื้อบ้านในอนาคตแต่ต้องซื้อในราคาที่แพงขึ้น การเช่าเพื่อซื้อช่วยให้สามารถวางแผนการมีบ้านได้ตั้งแต่วันนี้
ในมุมของนักลงทุน เงินเฟ้อไม่ได้สะท้อนเพียงราคาสินค้าที่สูงขึ้นแต่ยังทำให้มูลค่าของเงินลดลง นักลงทุนจึงอาจพิจารณาสินทรัพย์ที่มีโอกาสสร้างกระแสเงินสดอย่างต่อเนื่องและมีมูลค่าในระยะยาว อย่างอสังหาริมทรัพย์ สำหรับคนที่สนใจลงทุนในอสังหาริมทรัพย์ แต่กังวลเรื่องการใช้เงินทุนก้อนใหญ่หรือภาระในการบริหารทรัพย์สินด้วยตัวเองการลงทุนอสังหาริมทรัพย์ ผ่านโมเดลเช่าเพื่อซื้อกับ JUZMATCH (จัซแมทช์) ก็เป็นอีกทางเลือกที่ช่วยให้การลงทุนเป็นเรื่องง่าย โดยมีทรัพย์สินเป็นหลักประกันและมีทีมงานมืออาชีพช่วยดูแลการบริหารจัดการทรัพย์สิน ตั้งแต่การคัดกรองผู้เช่าไปจนถึงการดูแลทรัพย์สินระหว่างสัญญาช่วยลดภาระของนักลงทุนในการบริหารจัดการอสังหาริมทรัพย์ด้วยตัวเอง และทำให้สามารถนำเวลาไปโฟกัสกับงานประจำ ธุรกิจ หรือการลงทุนรูปแบบอื่นได้ พร้อมรับผลตอบแทนตามเงื่อนไขของการลงทุนที่สามารถวางแผนและคาดการณ์ได้มากขึ้น
คำถามที่พบบ่อย
Q: เงินเฟ้อ กับ เงินฝืด ต่างกันอย่างไร?
A: เงินเฟ้อ คือ สถานการณ์ที่ข้าวของแพงขึ้นจนเงินด้อยค่าลง ส่วนเงินฝืดคือภาวะตรงข้าม ที่ราคาสินค้าลดลงอย่างต่อเนื่อง เพราะคนไม่ยอมใช้จ่ายและเก็บแต่เงินสด ทำให้เศรษฐกิจหยุดชะงักและผู้ประกอบการอาจต้องปิดกิจการ
Q: ทำไมรู้สึกว่าของแพงขึ้นมากกว่าตัวเลขเงินเฟ้อที่ประกาศ?
A: เป็นความรู้สึกที่พบได้ทั่วไปและมีคำอธิบายรองรับ เพราะตัวเลขที่ประกาศคือค่าเฉลี่ยของตะกร้าสินค้าและบริการทั้งประเทศ ซึ่งรวมหมวดที่บางคนแทบไม่ได้จ่ายเข้าไปด้วย ในขณะที่สัดส่วนค่าใช้จ่ายจริงของแต่ละคนไม่เหมือนกัน
Q: เงินเฟ้อสูง ควรรีบใช้เงินเลยไหม?
A: ไม่ควรนำเงินไปซื้อของฟุ่มเฟือยเพียงเพราะกลัวเงินด้อยค่า แต่ควรนำเงินไปแลกเปลี่ยนเป็นสินทรัพย์ที่สามารถรักษามูลค่าหรือเติบโตได้ เช่น การลงทุนในกองทุน หรืออสังหาริมทรัพย์เพื่อให้เงินงอกเงย
Q: กำลังผ่อนบ้านอยู่ เงินเฟ้อสูงเป็นผลดีหรือผลเสีย?
A: สามารถเกิดขึ้นได้ทั้งสองมุม โดยหากคุณได้อัตราดอกเบี้ยแบบคงที่ ถือว่าเป็นผลดีเพราะหนี้ของคุณกำลังมีมูลค่าที่แท้จริงลดลง แต่หากคุณกู้แบบลอยตัว อาจเป็นผลเสียเพราะธนาคารมักจะปรับอัตราดอกเบี้ยขึ้นตามนโยบายรัฐ จนทำให้คุณต้องจ่ายแพงขึ้น
Q: เงินเดือนไม่ขึ้นตามเงินเฟ้อ ควรทำอย่างไร?
A: ควรเริ่มจากการบริหารรายจ่ายอย่างรัดกุม มองหาช่องทางหารายได้เสริมเพื่อเพิ่มกระแสเงินสด และที่สำคัญที่สุดคือต้องจัดสรรเงินเก็บไปลงทุนในสินทรัพย์ที่ให้ผลตอบแทนชนะเงินเฟ้อเพื่ออุดช่องโหว่ของรายได้ที่ลดลงในแง่ของอำนาจซื้อ
ป้ายกำกับ:
บทความอื่นๆ
JUZMATCH คืออะไร รู้ครบจบที่เดียว เกี่ยวกับจัซแมทช์ และโมเดลนวัตกรรมเช่าเพื่อซื้อ Highlight จัซแ...
กู้บ้านไม่ผ่านทำไงดี? Home Loan 101 รู้ครบก่อนตัดสินใจซื้อบ้าน Highlight การกู้ซื้อบ้านไม่ใช่เรื...
ทางเลือกการลงทุน (Alternative Investment) คิดจะลงทุนอสังหาฯ ทำไมต้องลงทุนกับ JUZMATCH Highlight ...