

เผยแพร่เมื่อ 10 ต.ค. 2569
จดจำนองคืออะไร ทำความเข้าใจการจำนองบ้านและที่ดิน ต่างจากขายฝากอย่างไร พร้อมขั้นตอน เอกสาร ค่าใช้จ่ายและเรื่องควรรู้ก่อนจดจำนอง
การจำนองคืออะไร ? ต่างจากขายฝากยังไง พร้อมขั้นตอนและค่าใช้จ่าย
Highlight
บ้านและที่ดินเป็นทรัพย์สินที่มีมูลค่า นอกจากจะใช้สำหรับอยู่อาศัยหรือการลงทุนแล้ว ยังสามารถนำมาใช้เป็นหลักประกันเมื่อต้องการเงินก้อนได้ ซึ่งหนึ่งในวิธีที่หลายคนอาจเคยได้ยินคือ “การจำนอง” แต่จริง ๆ แล้ว จำนองคืออะไร และมีเงื่อนไขอย่างไรบ้าง ?
บทความนี้จะพาไปทำความเข้าใจว่า จำนอง คืออะไร และการจำนอง คือการนำทรัพย์สินมาเป็นหลักประกันในลักษณะใด รวมถึงเรื่องสำคัญที่ควรรู้ก่อนจดจำนอง ตั้งแต่ประเภททรัพย์สินที่สามารถจำนองได้ ขั้นตอนและค่าใช้จ่าย ไปจนถึงความแตกต่างระหว่างการจำนองกับการขายฝาก เพื่อให้เจ้าของทรัพย์เข้าใจข้อมูลและเลือกวิธีที่เหมาะกับตนเองมากขึ้น
จำนองคืออะไร ?
จำนอง คือ การนำทรัพย์สิน เช่น บ้าน ที่ดิน หรือคอนโดมิเนียม มาใช้เป็นหลักประกันในการชำระหนี้ให้แก่เจ้าหนี้ โดยผู้จำนองยังคงเป็นเจ้าของกรรมสิทธิ์ในทรัพย์สินนั้น และไม่จำเป็นต้องส่งมอบทรัพย์ให้แก่ผู้รับจำนอง จึงยังสามารถอยู่อาศัยหรือใช้ประโยชน์จากทรัพย์ได้ตามปกติ
เช่น หากนำบ้านไปจำนองเพื่อเป็นหลักประกันเงินกู้ ผู้จำนองยังคงมีชื่อเป็นเจ้าของบ้าน ไม่ได้โอนกรรมสิทธิ์ให้แก่ผู้ให้กู้ทันที แต่หากไม่สามารถชำระหนี้ได้ตามข้อตกลง ผู้รับจำนองมีสิทธิดำเนินการตามกฎหมายเพื่อบังคับจำนองและนำทรัพย์ออกขายทอดตลาด เพื่อนำเงินที่ได้มาชำระหนี้
จดจำนองทำที่ไหน มีค่าใช้จ่ายเท่าไหร่ ?
การจดจำนองอสังหาริมทรัพย์ ต้องดำเนินการจดทะเบียนกับพนักงานเจ้าหน้าที่ โดยทั่วไปต้องติดต่อที่สำนักงานที่ดินในพื้นที่ที่อสังหาริมทรัพย์นั้นตั้งอยู่ เพื่อให้การจำนองมีผลสมบูรณ์ตามกฎหมาย
โดยสำหรับค่าใช้จ่ายหลักในการจดจำนอง คือ ค่าธรรมเนียมการจดทะเบียนจำนองในอัตรา 1% ของวงเงินจำนอง แต่สูงสุดไม่เกิน 200,000 บาท
เช่น หากจดจำนองบ้านในวงเงิน 2,000,000 บาท จะมีค่าธรรมเนียมจดจำนอง 20,000 บาท หรือหากจดจำนองในวงเงิน 30,000,000 บาท เมื่อคำนวณ 1% จะเท่ากับ 300,000 บาท แต่จะเสียค่าธรรมเนียมสูงสุดไม่เกิน 200,000 บาท
ทั้งนี้ ค่าใช้จ่ายจริงอาจแตกต่างกันไปตามประเภทของการจำนองและเงื่อนไขที่กฎหมายกำหนด ดังนั้นผู้จำนองควรตรวจสอบรายละเอียดกับสำนักงานที่ดินก่อนดำเนินการ หรือสามารถใช้ระบบคำนวณค่าใช้จ่ายในการทำนิติกรรมของกรมที่ดินเพื่อประเมินค่าใช้จ่ายเบื้องต้นก่อนได้
จำนองกับขายฝาก ต่างกันอย่างไร ?
จำนองและขายฝากแตกต่างกันทั้งในเรื่องกรรมสิทธิ์ การใช้ประโยชน์จากทรัพย์ วงเงินที่ได้รับ รวมถึงผลที่เกิดขึ้นหากไม่สามารถชำระเงินได้ตามกำหนด ดังนั้น สำหรับใครที่กำลังพิจารณานำบ้านหรือที่ดินมาเปลี่ยนเป็นเงินก้อน ควรทำความเข้าใจความแตกต่างของทั้งสองรูปแบบก่อนตัดสินใจ
ตารางเปรียบเทียบจำนอง vs ขายฝากต่างกันอย่างไร ?
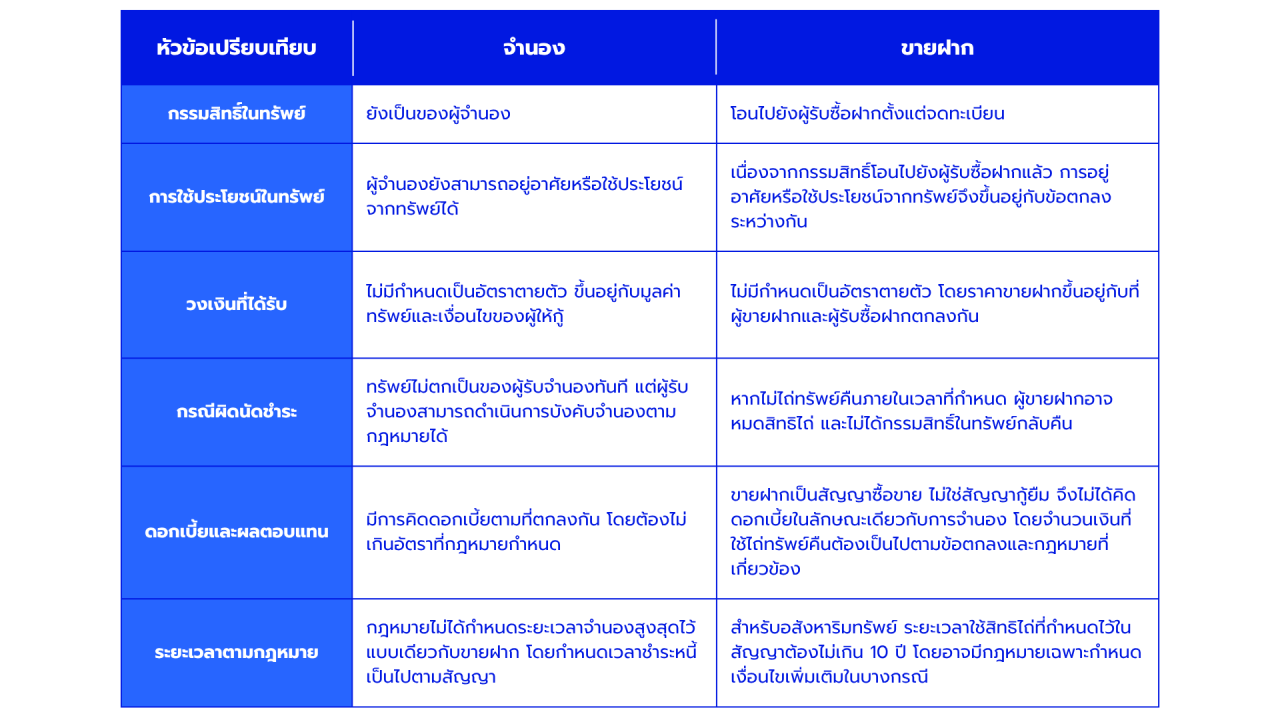
จะเห็นได้ว่า ความแตกต่างระหว่างจำนองกับขายฝากอยู่ที่กรรมสิทธิ์ในทรัพย์ โดยการจำนองเจ้าของยังคงถือกรรมสิทธิ์ ขณะที่การขายฝากกรรมสิทธิ์จะโอนไปยังผู้รับซื้อฝากตั้งแต่ทำสัญญา
ทรัพย์สินที่ทำสัญญาจำนองได้มีอะไรบ้าง ?
ทรัพย์สินที่สามารถนำมาจำนองได้ ไม่ได้มีเพียงบ้านหรือที่ดินเท่านั้น แต่ยังครอบคลุมทรัพย์สินประเภทอื่นที่กฎหมายกำหนด โดยสามารถแบ่งออกเป็น 2 กลุ่มหลัก ได้แก่ อสังหาริมทรัพย์ และ สังหาริมทรัพย์บางประเภท ซึ่งแต่ละกลุ่มมีรายละเอียดแตกต่างกัน ดังนี้
1. สังหาริมทรัพย์
สังหาริมทรัพย์ คือ ทรัพย์สินที่สามารถเคลื่อนย้ายได้ แต่ไม่ได้หมายความว่าสังหาริมทรัพย์ทุกชนิดจะสามารถนำมาจำนองได้ โดยตามประมวลกฎหมายแพ่งและพาณิชย์ สังหาริมทรัพย์ที่สามารถจำนองได้ ได้แก่
-
เรือ ที่มีระวางตั้งแต่ 5 ตันขึ้นไป
-
แพ ที่ใช้เป็นที่อยู่อาศัย
-
สัตว์พาหนะ เช่น ช้าง ม้า โค หรือกระบือ ที่ได้จดทะเบียนตามกฎหมาย
-
สังหาริมทรัพย์อื่นๆ ที่กฎหมายกำหนดให้สามารถจดทะเบียนจำนองได้ เช่น เครื่องจักรที่จดทะเบียนตามกฎหมาย
ดังนั้น ทรัพย์สินทั่วไป เช่น เฟอร์นิเจอร์ เครื่องใช้ไฟฟ้า หรือของใช้ส่วนตัว ไม่สามารถนำมาจดจำนองในลักษณะเดียวกับบ้านหรือที่ดินได้
2. อสังหาริมทรัพย์
อสังหาริมทรัพย์ คือ ทรัพย์ที่เคลื่อนย้ายไม่ได้หรือเกี่ยวข้องกับที่ดิน ซึ่งสามารถนำมาจดจำนองเพื่อเป็นหลักประกันหนี้ได้ เช่น
-
ที่ดิน ที่มีเอกสารสิทธิและสามารถจดทะเบียนจำนองได้
-
บ้านหรือสิ่งปลูกสร้าง เช่น บ้านเดี่ยว ตึกแถว อาคารพาณิชย์ หรืออาคารสำนักงาน โดยผู้จำนองต้องมีกรรมสิทธิ์ในสิ่งปลูกสร้างนั้น ซึ่งในบางกรณีสามารถจำนองพร้อมกับที่ดินหรือจำนองเฉพาะสิ่งปลูกสร้างได้
-
ห้องชุดหรือคอนโดมิเนียม ที่มีหนังสือกรรมสิทธิ์ห้องชุด ซึ่งใช้เป็นหลักฐานแสดงความเป็นเจ้าของ
โดยทั่วไปทรัพย์ที่นิยมนำมาจำนอง ได้แก่ บ้าน ที่ดิน และคอนโดมิเนียม ก่อนนำทรัพย์ไปจำนองจึงควรตรวจสอบเอกสารสิทธิ รวมถึงดูว่าทรัพย์นั้นมีภาระผูกพันอยู่หรือไม่ เพื่อให้สามารถดำเนินการจดทะเบียนได้อย่างถูกต้อง
ขั้นตอนการจำนองบ้านหรือที่ดิน ทำอย่างไรให้ปลอดภัย ?
ก่อนนำบ้านหรือที่ดินไปจำนอง ควรเตรียมเอกสารและตรวจสอบเงื่อนไขต่าง ๆ ให้ครบถ้วน เพราะการจำนอง คือ การนำทรัพย์มาใช้เป็นหลักประกันหนี้ หากไม่สามารถชำระหนี้ได้ตามที่ตกลง อาจมีความเสี่ยงที่จะถูกบังคับจำนองได้ โดยมีขั้นตอนสำคัญที่ควรรู้ ดังนี้
1. ตรวจสอบเอกสารของบ้านหรือที่ดิน
เริ่มจากตรวจสอบเอกสารของทรัพย์ที่จะนำมาจำนอง เช่น โฉนดที่ดินหรือหนังสือรับรองการทำประโยชน์ รวมถึงเตรียมเอกสารส่วนบุคคล เช่น บัตรประชาชนและทะเบียนบ้านให้พร้อม หากเป็นทรัพย์สินที่เกี่ยวข้องกับคู่สมรส อาจต้องมีหนังสือยินยอมจากคู่สมรสในกรณีที่กฎหมายกำหนด
2. ตกลงรายละเอียดการจำนองให้ชัดเจน
ก่อนทำสัญญา ผู้จำนองและผู้รับจำนองควรตกลงรายละเอียดให้เข้าใจตรงกัน เช่น จำนวนเงินที่กู้ วงเงินจำนอง อัตราดอกเบี้ย ระยะเวลาชำระหนี้ และเงื่อนไขกรณีผิดนัด พร้อมอ่านรายละเอียดในสัญญาให้ครบถ้วนก่อนลงลายมือชื่อ
3. ยื่นคำขอจดทะเบียนจำนอง
เตรียมเอกสารที่เกี่ยวข้องและยื่นคำขอจดทะเบียนต่อสำนักงานที่ดิน โดยเจ้าหน้าที่จะตรวจสอบเอกสารและหลักฐาน รวมถึงสอบสวนคู่กรณีก่อนดำเนินการจดทะเบียน ทั้งนี้ สามารถจองคิวเพื่อยื่นคำขอล่วงหน้าผ่านระบบของกรมที่ดินได้
4.ตรวจสอบสัญญาและชำระค่าธรรมเนียม
ก่อนลงลายมือชื่อ ควรตรวจสอบชื่อคู่สัญญา รายละเอียดของทรัพย์ วงเงินจำนอง และเงื่อนไขต่าง ๆ ให้ถูกต้อง จากนั้นจึงลงนาม ชำระค่าธรรมเนียม และให้เจ้าหน้าที่ดำเนินการจดทะเบียนจำนอง
5. เก็บเอกสารและหลักฐานไว้ให้ครบ
หลังจดทะเบียนเรียบร้อยแล้ว ควรตรวจสอบเอกสารที่ได้รับและเก็บสัญญา รวมถึงหลักฐานการชำระหนี้ไว้ทุกครั้ง และเมื่อชำระหนี้ครบแล้ว ควรดำเนินการไถ่ถอนจำนอง เพื่อให้รายการจำนองถูกยกเลิกออกจากทะเบียนของทรัพย์
การจำนองใช้เอกสารอะไรบ้าง ?
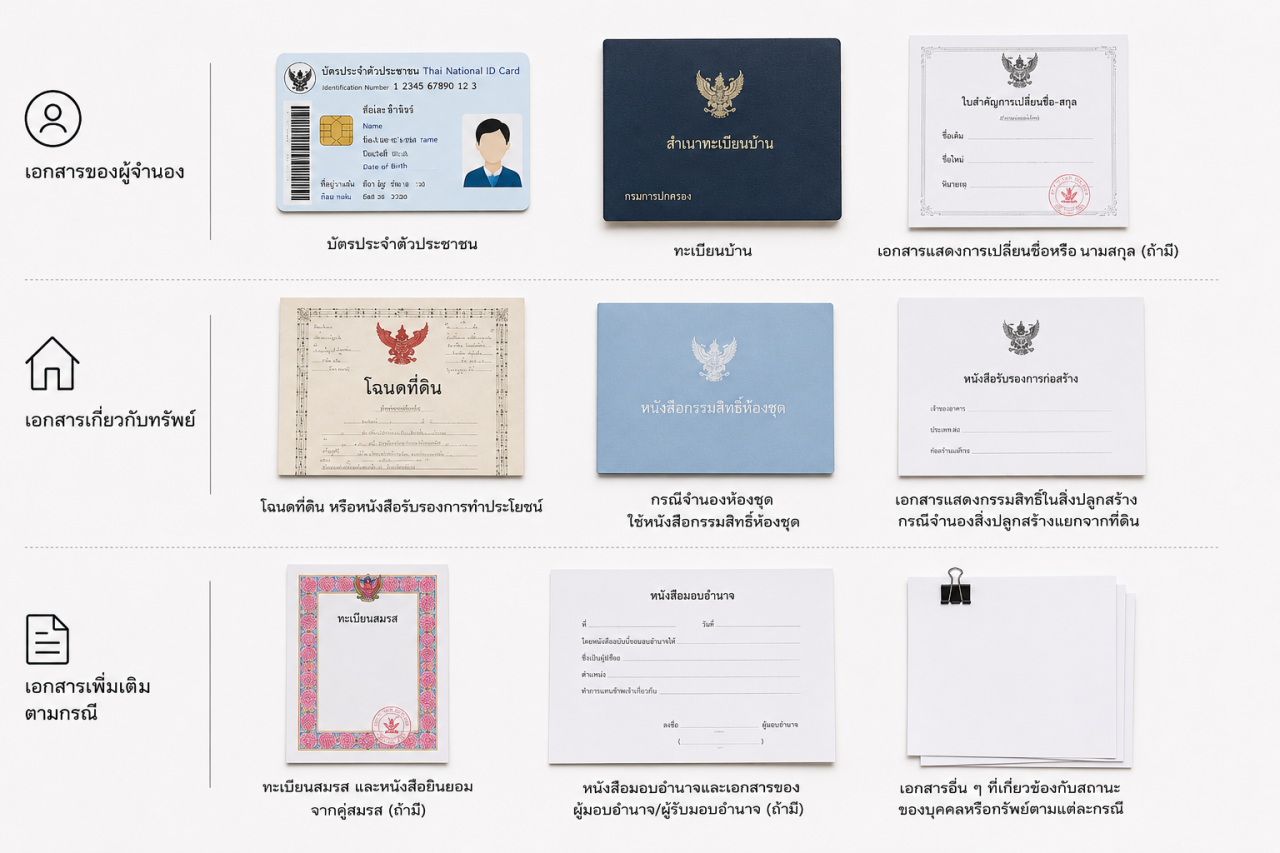
ก่อนนำบ้านหรือที่ดินไปจดจำนอง ควรเตรียมเอกสารให้พร้อม เพื่อให้การดำเนินการที่สำนักงานที่ดินเป็นไปอย่างสะดวก โดยเอกสารที่ใช้จดทะเบียนจำนองโดยทั่วไป มีดังนี้
เอกสารของผู้จำนอง
-
บัตรประจำตัวประชาชน
-
ทะเบียนบ้าน
-
เอกสารแสดงการเปลี่ยนชื่อหรือนามสกุล (ถ้ามี)
เอกสารเกี่ยวกับทรัพย์
-
โฉนดที่ดิน หรือหนังสือรับรองการทำประโยชน์
-
กรณีจำนองห้องชุด ใช้หนังสือกรรมสิทธิ์ห้องชุด
-
เอกสารแสดงกรรมสิทธิ์ในสิ่งปลูกสร้าง กรณีจำนองสิ่งปลูกสร้างแยกจากที่ดิน
เอกสารเพิ่มเติมตามกรณี
-
ทะเบียนสมรส และหนังสือยินยอมจากคู่สมรส หากเป็นกรณีที่ต้องได้รับความยินยอม
-
หนังสือมอบอำนาจและเอกสารของผู้มอบอำนาจ/ผู้รับมอบอำนาจ กรณีไม่สามารถไปดำเนินการด้วยตนเอง
-
เอกสารอื่น ๆ ที่เกี่ยวข้องกับสถานะของบุคคลหรือทรัพย์ตามแต่ละกรณี
ทั้งนี้ เอกสารที่ต้องใช้จริงอาจแตกต่างกันตามประเภทของทรัพย์ ผู้จำนอง และรายละเอียดของการจำนอง จึงควรตรวจสอบรายการเอกสารกับสำนักงานที่ดินที่จะไปดำเนินการอีกครั้งก่อนวันจดทะเบียน เพื่อป้องกันเอกสารไม่ครบและต้องกลับไปดำเนินการใหม่
ข้อดีของการจำนอง มีอะไรบ้าง ?
การจำนองเป็นอีกหนึ่งทางเลือกสำหรับเจ้าของทรัพย์ที่ต้องการเงินก้อน โดยนำบ้าน ที่ดิน หรือทรัพย์สินที่กฎหมายกำหนดมาใช้เป็นหลักประกัน ซึ่งมีข้อดีที่ควรพิจารณา ดังนี้
-
ยังคงเป็นเจ้าของทรัพย์ แม้นำบ้านหรือที่ดินไปจำนอง กรรมสิทธิ์ยังเป็นของผู้จำนอง ไม่ได้โอนไปเป็นของผู้รับจำนอง
-
ยังสามารถใช้ประโยชน์จากทรัพย์ได้ เช่น หากเป็นบ้านก็ยังสามารถอยู่อาศัยได้ หรือใช้ประโยชน์จากทรัพย์ตามปกติ ภายใต้เงื่อนไขที่เกี่ยวข้อง
-
ช่วยเพิ่มโอกาสในการเข้าถึงเงินก้อน เนื่องจากมีทรัพย์สินเป็นหลักประกัน ผู้ให้กู้สามารถนำมูลค่าของทรัพย์มาประกอบการพิจารณาวงเงินได้
-
มีขั้นตอนการจดทะเบียนที่ชัดเจน การจำนองอสังหาริมทรัพย์ต้องจดทะเบียนต่อพนักงานเจ้าหน้าที่ ทำให้มีหลักฐานเกี่ยวกับการจำนองและรายละเอียดที่จดทะเบียนไว้อย่างชัดเจน
-
สามารถไถ่ถอนจำนองได้เมื่อชำระหนี้ครบ เมื่อชำระหนี้ที่เกี่ยวข้องเรียบร้อยแล้ว สามารถดำเนินการจดทะเบียนไถ่ถอนจำนองเพื่อยกเลิกรายการจำนองออกจากทรัพย์ได้
ข้อเสียของการจำนอง มีอะไรบ้าง ?
แม้การจำนองจะช่วยให้เจ้าของทรัพย์เข้าถึงเงินก้อนได้โดยไม่ต้องโอนกรรมสิทธิ์ แต่ก็มีภาระและความเสี่ยงที่ควรทำความเข้าใจก่อนตัดสินใจ ได้แก่
-
มีภาระในการชำระหนี้และดอกเบี้ย ผู้จำนองต้องชำระเงินตามเงื่อนไขที่ตกลงไว้ ซึ่งทำให้จำนวนเงินที่ต้องจ่ายคืนมากกว่าเงินต้นที่ได้รับ
-
มีความเสี่ยงที่จะสูญเสียทรัพย์ หากผิดนัดชำระหนี้และไม่สามารถแก้ไขได้ ผู้รับจำนองอาจดำเนินการบังคับจำนองตามกฎหมาย ซึ่งอาจนำไปสู่การขายทอดตลาดทรัพย์เพื่อนำเงินมาชำระหนี้
-
มีค่าใช้จ่ายในการจดจำนอง เช่น ค่าธรรมเนียมการจดทะเบียนจำนอง รวมถึงอาจมีค่าใช้จ่ายอื่นตามประเภทของการทำธุรกรรม
-
ทรัพย์มีภาระจำนองติดอยู่ ระหว่างที่ยังไม่ได้ชำระหนี้และไถ่ถอนจำนอง ทรัพย์จะมีรายการจำนองเป็นภาระผูกพันอยู่ ซึ่งอาจมีผลต่อการนำทรัพย์ไปทำธุรกรรมบางอย่าง
-
วงเงินที่ได้รับอาจไม่เท่ากับมูลค่าทรัพย์ จำนวนเงินที่สามารถกู้ได้ขึ้นอยู่กับการประเมินมูลค่าทรัพย์ เงื่อนไขของผู้ให้กู้ และปัจจัยอื่น ๆ จึงไม่ได้หมายความว่ามีบ้านมูลค่าเท่าใดแล้วจะได้รับวงเงินเท่ากับราคาบ้านเสมอไป
ดังนั้น ก่อนนำบ้านหรือที่ดินไปจำนอง ควรเปรียบเทียบจำนวนเงินที่ต้องการกับความสามารถในการชำระหนี้ รวมถึงอ่านเงื่อนไขในสัญญาให้ครบถ้วน เพื่อให้การจำนองเหมาะกับสถานการณ์ทางการเงินของตนเอง
ผิดนัดชำระหนี้จำนอง จะเกิดอะไรขึ้น ?
หากผู้จำนองไม่สามารถชำระหนี้ได้ตามกำหนด ไม่ได้หมายความว่าบ้านหรือที่ดินจะตกเป็นของผู้รับจำนองทันที แต่ผู้รับจำนองสามารถดำเนินการ บังคับจำนอง ตามขั้นตอนที่กฎหมายกำหนด เพื่อนำเงินจากทรัพย์มาชำระหนี้ โดยทั่วไปมีขั้นตอนสำคัญ ดังนี้
1. ผู้รับจำนองแจ้งให้ชำระหนี้
ผู้รับจำนองต้องมีหนังสือบอกกล่าวให้ลูกหนี้ชำระหนี้ภายในระยะเวลาที่กฎหมายกำหนด หากยังไม่มีการชำระจึงสามารถดำเนินการบังคับจำนองต่อไปได้
2. ดำเนินการบังคับจำนอง
หากยังไม่ชำระหนี้ ผู้รับจำนองสามารถดำเนินการตามกฎหมายเพื่อบังคับจำนอง โดยอาจนำไปสู่การขายทอดตลาดทรัพย์ เพื่อนำเงินที่ได้มาชำระหนี้
3. นำเงินที่ได้มาชำระหนี้
เงินจากการขายทรัพย์จะถูกนำไปชำระหนี้และค่าใช้จ่ายที่เกี่ยวข้องตามลำดับ หากมีเงินเหลือหลังหักหนี้และค่าใช้จ่ายแล้ว เงินส่วนที่เหลือจะคืนให้แก่ผู้มีสิทธิ
ดังนั้น หากเริ่มมีปัญหาในการชำระหนี้ ควรรีบติดต่อผู้รับจำนองเพื่อหาทางแก้ไขตั้งแต่เนิ่น ๆ ไม่ควรปล่อยให้ผิดนัดต่อเนื่อง เพราะอาจนำไปสู่การบังคับจำนองและเสี่ยงต่อการสูญเสียบ้านหรือที่ดินได้
ไถ่ถอนจำนอง คืออะไร ต้องทำอย่างไร ?
เมื่อผู้จำนองชำระหนี้ครบถ้วนแล้ว ขั้นตอนต่อมาคือการ ไถ่ถอนจำนอง เพื่อดำเนินการให้รายการจำนองที่จดทะเบียนไว้กับทรัพย์สิ้นสุดลง โดยผู้มีสิทธิสามารถนำหลักฐานที่เกี่ยวข้องไปดำเนินการจดทะเบียนไถ่ถอนจำนองต่อพนักงานเจ้าหน้าที่ โดยทั่วไป การไถ่ถอนจำนองมีขั้นตอน ดังนี้
1. ตรวจสอบว่าชำระหนี้ครบแล้ว
ตรวจสอบยอดหนี้กับผู้รับจำนองให้เรียบร้อย ทั้งเงินต้น ดอกเบี้ย และยอดอื่น ๆ ที่เกี่ยวข้องตามสัญญา
2.เตรียมเอกสารสำหรับไถ่ถอนจำนอง
เช่น เอกสารเกี่ยวกับที่ดินหรือทรัพย์ที่จำนอง บัตรประจำตัวประชาชน และหลักฐานหรือหนังสือจากผู้รับจำนองที่เกี่ยวข้องกับการชำระหนี้ ทั้งนี้ เอกสารที่ใช้จะแตกต่างกันตามแต่ละกรณี
3. ดำเนินการจดทะเบียนไถ่ถอนจำนอง
นำเอกสารไปดำเนินการต่อพนักงานเจ้าหน้าที่ เพื่อให้รายการจำนองที่จดทะเบียนไว้กับทรัพย์สิ้นสุดลง หลังดำเนินการเรียบร้อยแล้ว ควรตรวจสอบเอกสารของทรัพย์อีกครั้งว่ารายการจำนองได้รับการยกเลิกเรียบร้อยแล้ว และเก็บหลักฐานต่าง ๆ ไว้เป็นเอกสารอ้างอิงในอนาคต
ทั้งหมดนี้จะเห็นว่าการจำนอง คือหนึ่งในทางเลือกสำหรับเจ้าของบ้านหรือที่ดินที่ต้องการเงินก้อน โดยนำทรัพย์มาใช้เป็นหลักประกันและยังคงถือกรรมสิทธิ์ในทรัพย์ไว้ อย่างไรก็ตาม ก่อนตัดสินใจควรพิจารณาเงื่อนไขและความสามารถในการชำระหนี้ให้รอบคอบ เพื่อไม่ให้กลายเป็นภาระเกินตัวในระยะยาว
นอกจากการจำนองหรือขายฝากแล้ว ปัจจุบันเจ้าของบ้านยังมีทางเลือกอื่นในการเพิ่มสภาพคล่องทางการเงินอย่าง Home for Life บ้านสร้างโอกาส จาก JUZMATCH (จัซแมทช์)บริการขายบ้านพร้อมสิทธิการเช่าและซื้อกลับในอนาคต ซึ่งไม่ใช่การกู้และไม่ใช่ขายฝาก แต่เป็นการเปลี่ยนบ้านเป็นเงินทุนได้สูงสุดประมาณ 65% ของราคาบ้าน โดยเป็นการขายบ้านและโอนกรรมสิทธิ์ให้นักลงทุนตั้งแต่วันแรก ซึ่งเจ้าของเดิมยังสามารถอยู่อาศัยในบ้านหลังเดิมได้หลังจากทำสัญญาเช่าเพื่อซื้อกับทางบริษัท มีระยะเวลาให้วางแผนทางการเงิน 3 ปี ต่อสัญญาได้และมีสิทธิ์ซื้อบ้านกลับตามเงื่อนไขที่ระบุไว้ในสัญญา จึงเป็นอีกทางเลือกที่ตอบโจทย์เจ้าของบ้านที่อยากได้เงินทุนแต่ยังไม่อยากย้ายออกจากบ้านหลังเดิม
คำถามที่พบบ่อย
Q: จำนองกับขายฝาก แบบไหนได้เงินเยอะกว่ากัน ?
A: ไม่มีคำตอบตายตัวว่าจำนองหรือขายฝากจะได้เงินมากกว่ากัน เพราะจำนวนเงินที่ได้รับขึ้นอยู่กับมูลค่าทรัพย์ เงื่อนไขของผู้ให้เงิน และข้อตกลงระหว่างคู่สัญญา ดังนั้น ไม่ควรพิจารณาเฉพาะจำนวนเงินที่จะได้รับ แต่ควรเปรียบเทียบเรื่องกรรมสิทธิ์ ค่าใช้จ่าย เงื่อนไขการชำระเงิน และความเสี่ยงที่จะสูญเสียทรัพย์ร่วมด้วย
Q: บ้านที่ยังผ่อนธนาคารอยู่ เอาไปจำนองซ้ำได้ไหม ?
A: สามารถจำนองทรัพย์เดียวกันมากกว่าหนึ่งครั้งได้ โดยจะมีการจัดลำดับผู้รับจำนอง เช่น จำนองลำดับที่ 1 และลำดับที่ 2 ซึ่งลำดับของการจำนองมีผลต่อสิทธิในการได้รับชำระหนี้จากทรัพย์ อย่างไรก็ตาม หากบ้านยังติดจำนองกับธนาคาร ควรตรวจสอบเงื่อนไขในสัญญาเดิมและสอบถามธนาคารหรือผู้รับจำนองรายใหม่ก่อนว่ารับจำนองเพิ่มเติมหรือไม่
Q: จำนองกับบุคคลธรรมดา ปลอดภัยไหม ดอกเบี้ยคิดเกินกฎหมายได้หรือเปล่า ?
A: การจำนองกับบุคคลธรรมดาสามารถทำได้ แต่ควรตรวจสอบตัวตนและรายละเอียดของสัญญาให้รอบคอบ รวมถึงต้องนำการจำนองไปจดทะเบียนตามกฎหมาย สำหรับการกู้ยืมเงินระหว่างบุคคลทั่วไป โดยหลักไม่สามารถกำหนดดอกเบี้ยเกิน 15% ต่อปี ได้ หากมีการเรียกดอกเบี้ยหรือผลประโยชน์อื่นที่ผิดกฎหมาย ผู้กู้ควรตรวจสอบสิทธิของตนเองก่อนทำสัญญา
Q: จำนองกับธนาคารและจำนองกับบุคคลทั่วไปต่างกันอย่างไร ?
A: หลักการจำนองเหมือนกัน คือ นำทรัพย์มาเป็นหลักประกันหนี้และต้องจดทะเบียนตามกฎหมาย แต่รายละเอียดเรื่องการพิจารณาวงเงิน อัตราดอกเบี้ย ระยะเวลาชำระหนี้ และเงื่อนไขต่าง ๆ อาจแตกต่างกัน ธนาคารหรือสถาบันการเงินจะมีหลักเกณฑ์ในการพิจารณาสินเชื่อของแต่ละแห่ง ส่วนการจำนองกับบุคคลทั่วไปควรตรวจสอบสัญญา อัตราดอกเบี้ย และเงื่อนไขต่าง ๆ ให้ละเอียดก่อนตัดสินใจ
Q: สัญญาจำนองมีอายุความไหม ปล่อยไว้นานหนี้หมดอายุหรือเปล่า ?
A: การปล่อยหนี้ไว้นานไม่ได้หมายความว่าภาระจำนองจะหายไปเอง แม้สิทธิเรียกร้องเกี่ยวกับหนี้อาจมีเรื่องอายุความเข้ามาเกี่ยวข้อง แต่กฎหมายเกี่ยวกับจำนองมีหลักเกณฑ์เฉพาะ โดยผู้รับจำนองอาจยังมีสิทธิบังคับเอากับทรัพย์ที่จำนองได้ ดังนั้น ไม่ควรเข้าใจว่าเมื่อหนี้ขาดอายุความแล้ว รายการจำนองจะถูกยกเลิกโดยอัตโนมัติ หากเป็นหนี้หรือสัญญาจำนองที่มีระยะเวลานาน ควรตรวจสอบสถานะหนี้และสิทธิตามกฎหมายเป็นรายกรณี
ที่มา: ธนาคารแห่งประเทศไทย, กรมที่ดิน
ป้ายกำกับ:
บทความอื่นๆ

JUZMATCH คืออะไร รู้ครบจบที่เดียว เกี่ยวกับจัซแมทช์ และโมเดลนวัตกรรมเช่าเพื่อซื้อ Highlight จัซแ...
กู้บ้านไม่ผ่านทำไงดี? Home Loan 101 รู้ครบก่อนตัดสินใจซื้อบ้าน Highlight การกู้ซื้อบ้านไม่ใช่เรื...
ทางเลือกการลงทุน (Alternative Investment) คิดจะลงทุนอสังหาฯ ทำไมต้องลงทุนกับ JUZMATCH Highlight ...